Cú sốc năng lượng đẩy lạm phát eurozone lên đỉnh 4,4% đầu 2027, ECB khó hạ lãi suất dưới 2,50%
Rabobank nâng dự báo lạm phát eurozone thêm 0,5 điểm phần trăm cho cả 2026 và 2027 do giá dầu và khí đốt tăng mạnh, với đỉnh khoảng 4,4% vào đầu năm sau. Lạm phát cơ bản chỉ cao hơn 0,1 điểm phần trăm, nhưng đủ để ECB giữ lãi suất tiền gửi quanh 2,50% ít nhất đến 2028.
Điều gì đã thay đổi trong dự báo lạm phát eurozone
Rabobank vừa điều chỉnh mạnh triển vọng lạm phát khu vực đồng euro sau khi nâng giả định về giá dầu và khí đốt tự nhiên. Cụ thể, các mô hình của họ cho thấy lạm phát toàn phần sẽ cao hơn khoảng 0,5 điểm phần trăm trong cả năm 2026 và 2027. Đây là mức điều chỉnh đáng kể, bởi trước đó kịch bản cơ sở vốn đã giả định đà giảm lạm phát chậm.
Kết quả là lạm phát toàn phần eurozone được dự báo đạt 3,1% trong 2026 và 3,5% trong 2027, với đỉnh khoảng 4,4% so với cùng kỳ vào tháng 1 và tháng 2/2027. Điểm đáng chú ý là mức đỉnh này không đến từ nhu cầu nội địa nóng mà chủ yếu từ hiệu ứng nền và giá năng lượng. Sau giai đoạn đỉnh, hiệu ứng cơ sở được kỳ vọng sẽ làm dịu dần tác động của năng lượng lên chỉ số chung.
Điều này khác biệt căn bản so với các cú sốc lạm phát do cầu: khi giá năng lượng là nguyên nhân chính, ngân hàng trung ương đối mặt với tình huống khó xử hơn nhiều, bởi tăng lãi suất không thể hạ giá dầu, nhưng không hành động lại có nguy cơ neo kỳ vọng lạm phát ở mức cao.
Vì sao lạm phát cơ bản chỉ nhích nhẹ
Điểm gây ngạc nhiên là lạm phát cơ bản chỉ được điều chỉnh tăng 0,1 điểm phần trăm. Rabobank lý giải phần lớn mức tăng này đến từ tác động trực tiếp và gián tiếp của giá năng lượng, cộng thêm giả định xung đột tại Trung Đông sẽ gây áp lực nhất định lên chuỗi cung ứng trong những tháng tới.
Sự chênh lệch giữa mức điều chỉnh 0,5 điểm phần trăm của lạm phát toàn phần và 0,1 điểm phần trăm của lạm phát cơ bản nói lên nhiều điều về cơ chế truyền dẫn. Năng lượng tác động gần như tức thời lên chỉ số chung, trong khi hiệu ứng vòng hai — qua tiền lương, giá dịch vụ — cần thời gian và phụ thuộc vào việc người lao động có đòi được bù đắp thu nhập hay không.
Chính đây là rủi ro mà Rabobank nhấn mạnh: nếu hoạt động kinh tế vẫn giữ được đà trong quý IV và lạm phát năng lượng tiếp tục cao, người lao động có thể yêu cầu tăng lương mạnh hơn để bù sức mua. Với đỉnh lạm phát quanh 4,5% vào đầu năm sau, rủi ro này là không nhỏ.
Hàm ý cho chính sách tiền tệ của ECB
Kết luận quan trọng nhất từ phân tích này là ECB gần như mất dư địa cắt giảm lãi suất trong trung hạn. Rabobank cho rằng lãi suất tiền gửi sẽ được giữ ở 2,50% — cận trên của vùng trung tính — trong một thời gian dài, và việc hạ xuống dưới mức này khó có thể xảy ra trước năm 2028.
Đây là sự đảo ngược kỳ vọng so với giai đoạn trước, khi thị trường từng định giá các đợt cắt giảm tiếp theo. Vấn đề của ECB là tính bất đối xứng: tăng trưởng khu vực vốn đã yếu, nên tăng lãi suất để chống lạm phát năng lượng sẽ bóp nghẹt thêm hoạt động kinh tế; nhưng cắt giảm lãi suất khi lạm phát hướng tới 4,4% sẽ đe dọa uy tín neo kỳ vọng. Trong tình huống đó, "đứng yên" trở thành lựa chọn ít tệ nhất.
Chỉ số niềm tin tiêu dùng eurozone dự kiến công bố ngày 22/09 với dự báo -34, giữ nguyên so với kỳ trước, phần nào phản ánh áp lực kép từ giá năng lượng cao và triển vọng lãi suất không còn dễ thở.
Tác động lên các đồng tiền chính
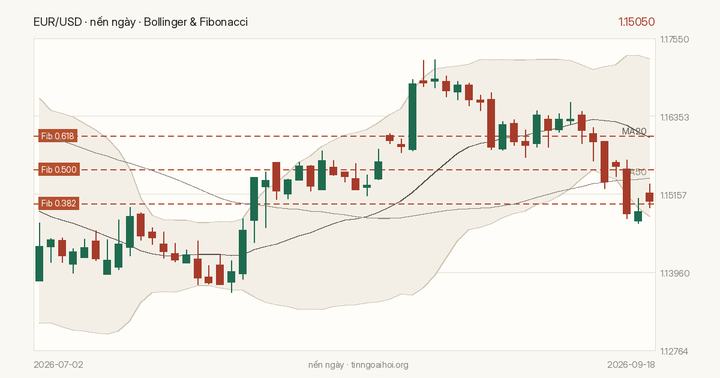
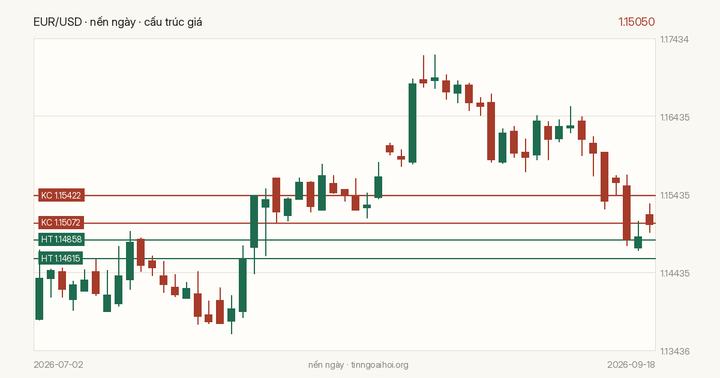
Với EUR/USD đang giao dịch quanh 1,14851, thị trường dường như chưa định giá đầy đủ kịch bản lạm phát dai dẳng của eurozone. Về lý thuyết, việc ECB giữ lãi suất cao lâu hơn thường hỗ trợ đồng euro thông qua chênh lệch lãi suất. Tuy nhiên, động lực này bị vô hiệu hóa một phần bởi tăng trưởng yếu — dòng vốn vẫn ưu tiên tài sản sinh lời ở Mỹ.
Chỉ số DXY ở mức 100,206 cho thấy đồng bạc xanh vẫn giữ vị thế tương đối vững, dù giảm nhẹ 0,03%. Trong khi đó, USD/JPY leo lên 156,696, tăng 0,47%, phản ánh sự phân kỳ rõ rệt giữa chính sách Mỹ và Nhật Bản vẫn là động lực chủ đạo.
Đáng chú ý là vàng tăng lên 4.385,14 USD/oz, tương đương +1,01%. Mức tăng này củng cố luận điểm rằng thị trường đang định giá rủi ro lạm phát dai dẳng toàn cầu, chứ không chỉ riêng eurozone. Khi lạm phát đến từ năng lượng, vàng — vốn là hàng rào chống lạm phát cổ điển — thường hưởng lợi.
Điều cần theo dõi phía trước
Ba yếu tố sẽ quyết định liệu kịch bản của Rabobank có thành hiện thực. Thứ nhất là diễn biến giá dầu và khí đốt, đặc biệt nếu xung đột Trung Đông leo thang. Thứ hai là dữ liệu tiền lương và lạm phát dịch vụ khu vực eurozone trong quý IV — đây là chỉ báo sớm nhất cho thấy hiệu ứng vòng hai có xuất hiện hay không. Thứ ba là các phát biểu của quan chức ECB, trong đó bài phát biểu của Fed Goolsbee ngày 21/09 và chỉ số hoạt động kinh tế quốc gia của Fed Chicago cùng ngày sẽ giúp đánh giá tương quan chính sách xuyên Đại Tây Dương.
Với nhà giao dịch, điều đáng lưu ý là thị trường có thể sẽ nhạy cảm hơn với dữ liệu lạm phát hơn là dữ liệu tăng trưởng trong giai đoạn tới, bởi chính lạm phát mới là biến số ràng buộc tay ECB. Bên cạnh đó, lãi suất cho vay cơ bản của Trung Quốc công bố ngày 21/09 với dự báo giữ nguyên 3,0% và 3,5% cũng là biến số cần theo dõi cho bức tranh nhu cầu hàng hóa toàn cầu.
Tổng hợp và phân tích từ FXStreet.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.