Vostok Oil và bài toán dầu Bắc Cực: chuỗi cung ứng ngầm, lỗ hổng trừng phạt và hệ quả lên giá dầu
Dự án Vostok Oil trị giá 118 tỷ USD của Rosneft vẫn vận hành qua mạng lưới nhà thầu và công ty dịch vụ dầu khí có liên hệ với phương Tây, cho thấy lỗ hổng trong hệ thống trừng phạt. Điều này ảnh hưởng đến cung dầu toàn cầu, tâm lý lạm phát và các đồng tiền hàng hoá như CAD, AUD, NOK.
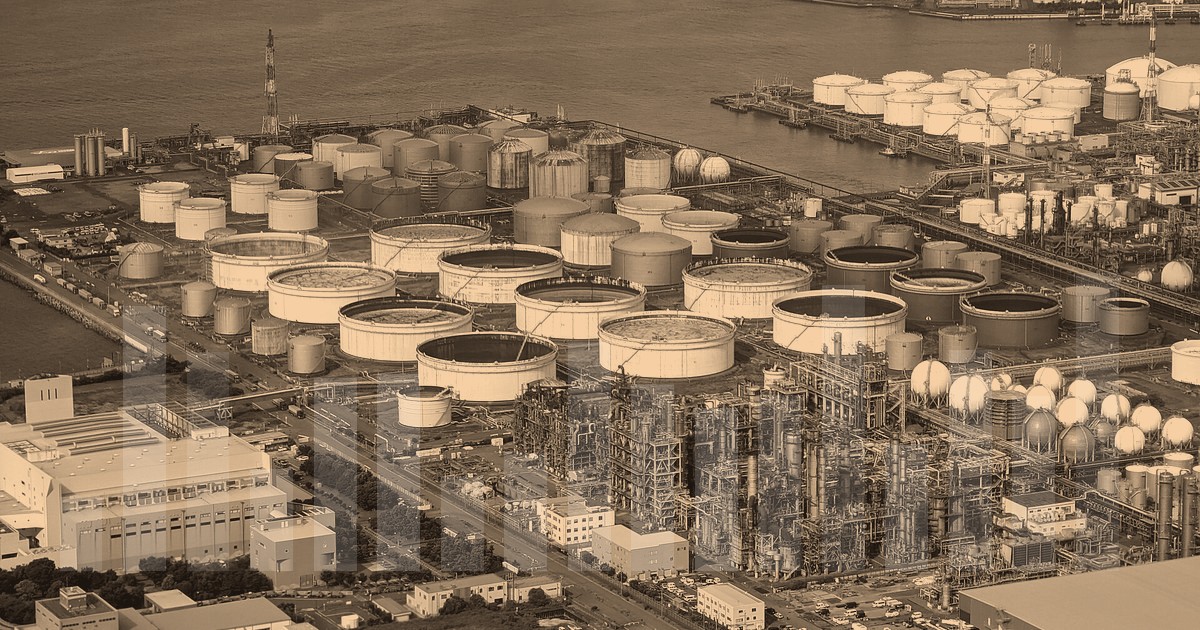
Vostok Oil: Khi dòng dầu Bắc Cực không chảy theo lệnh trừng phạt
Ngày 5/9, Tổng thống Nga Vladimir Putin gọi lễ khởi động giai đoạn đầu của Vostok Oil là "sự kiện trọng đại" cho Bắc Cực và nước Nga. Đằng sau tuyên bố đó là một thực tế phức tạp hơn: dự án dầu khổng lồ trị giá 10 nghìn tỷ rúp (khoảng 118 tỷ USD) này đang vận hành nhờ một mạng lưới nhà thầu, nhà cung cấp và công ty dịch vụ dầu khí mà nhiều thành viên trong đó có liên hệ trực tiếp hoặc gián tiếp với các tập đoàn phương Tây từng tuyên bố rút khỏi Nga.
Đây không chỉ là câu chuyện về một dự án hạ tầng. Đây là bài toán cung – cầu dầu toàn cầu, nơi mỗi thùng dầu Bắc Cực được khai thác thêm đồng nghĩa với áp lực giảm lên giá năng lượng – và do đó, lên cả bức tranh lạm phát và các đồng tiền hàng hoá.
Cơ chế vượt trừng phạt: Nhà thầu, nhà cung cấp và những cái tên nằm ngoài danh sách
Điểm mấu chốt nằm ở cấu trúc sở hữu và chuỗi cung ứng. Một mặt, các lệnh trừng phạt của Mỹ và phương Tây sau tháng 2/2022 nhắm vào Rosneft và các thực thể liên quan. Tháng 1/2025, Bộ Tài chính Mỹ còn áp đặt lệnh cấm doanh nghiệp Mỹ cung cấp dịch vụ dầu khí tại Nga. Về lý thuyết, điều này nên chặn đứng dòng thiết bị và chuyên gia công nghệ cao vào Vostok Oil.
Nhưng thực tế cho thấy một cơ chế khác. Baker Hughes bán mảng kinh doanh tại Nga cho ban lãnh đạo địa phương, tài sản chuyển sang OFS Technologies. Halliburton rời đi, để lại Burservis – công ty này sau đó nhận các hợp đồng với Vostok Oil trị giá hơn 8 tỷ rúp (khoảng 95 triệu USD) từ cuối 2023 đến mùa xuân 2026. Weatherford và SLB (trước là Schlumberger) tuyên bố dừng vận chuyển và đầu tư mới, nhưng các chi nhánh tại Nga vẫn tiếp tục hoạt động: Weatherford nhận ba khoản thanh toán tổng cộng 58 triệu rúp (688.000 USD) cho công việc trên một giếng từ tháng 5/2022 đến tháng 2/2023, và đến năm 2026 còn chuyển trước 8 triệu rúp (94.700 USD) cho Vostok Oil theo hợp đồng ký tháng 3/2026.
SLB thậm chí còn để lại dấu vết sâu hơn: các chi nhánh tại Nga nhập khẩu thiết bị công nghệ cao trị giá hơn 5,7 tỷ rúp từ tháng 1/2024 đến 2025, phần lớn sản xuất tại Trung Quốc hoặc Ấn Độ. Schlumberger Logelco – văn phòng tại Moscow của một thực thể Panama – ký hợp đồng hỗ trợ kỹ thuật khoan cho một phân khu của dự án, và công việc vẫn tiếp diễn đến năm 2026. Schlumberger Investment Services B.V. (Hà Lan) sở hữu hơn 20% Bashneftegeofizika, công ty thăm dò tại mỏ Vostok Oil, và từ 2021 đến 2025, trước khi lệnh trừng phạt tháng 1/2025 được áp, Bashneftegeofizika nhận gần 13 tỷ rúp (154 triệu USD) từ Vostok Oil.
Điều này cho thấy một thực tế: trừng phạt làm tăng chi phí và độ phức tạp, nhưng không chặn được dòng chảy công nghệ nếu có đủ động lực kinh tế và mạng lưới trung gian. Các công ty phương Tây có thể rút tên khỏi hợp đồng trực tiếp, nhưng tài sản, nhân sự và chuỗi cung ứng vẫn nằm lại – và tiếp tục phục vụ dự án.
Ý nghĩa với cung – cầu dầu và lạm phát toàn cầu
Vostok Oil được thiết kế để bù đắp sự suy giảm trữ lượng tại các mỏ dễ tiếp cận hơn của Nga. Với đường ống dài 790 km và cảng biển trên bán đảo Taimyr, dự án hướng tới xuất khẩu dầu qua tuyến Hàng hải Bắc Cực – tuyến đường ngắn hơn và ngày càng khả thi khi băng tan. Nếu dòng dầu này chảy ổn định, nguồn cung toàn cầu được bổ sung đáng kể, tạo áp lực giảm lên giá dầu trong trung hạn.
Nhưng có một nghịch lý: chính các lệnh trừng phạt lại làm tăng chi phí khai thác tại Bắc Cực – nơi mọi thứ từ xây dựng hạ tầng đến khoan đều đắt đỏ hơn. Chi phí cao hơn đồng nghĩa với ngưỡng giá hòa vốn cao hơn. Nếu dầu Brent không đủ cao, Vostok Oil có thể không đạt hiệu quả kinh tế như kỳ vọng, và nguồn cung bổ sung có thể chậm lại.
Về phía lạm phát, tác động vòng hai rất rõ. Giá dầu thấp hơn hoặc ổn định hơn giúp giảm chi phí vận tải, chi phí sản xuất và áp lực giá tiêu dùng. Ngược lại, nếu dòng dầu Nga bị gián đoạn vì trừng phạt hoặc vì vấn đề kỹ thuật tại Bắc Cực, giá năng lượng có thể tăng vọt, kéo lạm phát lên và buộc các ngân hàng trung ương – đặc biệt là Fed – duy trì chính sách thắt chặt lâu hơn.
Tác động lên CAD, AUD, NOK và dòng tiền hàng hoá
Các đồng tiền hàng hoá thường phản ứng với giá dầu và triển vọng tăng trưởng toàn cầu. CAD hưởng lợi khi dầu tăng vì Canada là nhà xuất khẩu dầu lớn, nhưng cũng chịu áp lực nếu kinh tế Mỹ – đối tác thương mại chính – suy yếu. AUD phụ thuộc nhiều hơn vào quặng sắt và kim loại công nghiệp, song giá năng lượng cao ảnh hưởng đến chi phí khai thác và lạm phát trong nước. NOK – đồng tiền của Na Uy, nước xuất khẩu dầu khí lớn – thường tương quan thuận với giá dầu Brent.
Trong bối cảnh hiện tại, chỉ số DXY ở mức 100.215 (giảm nhẹ 0,02%), vàng ở 4.380,77 USD/oz (tăng 0,91%) cho thấy dòng tiền vẫn tìm đến tài sản trú ẩn. USD/JPY ở 156,854 (tăng 0,58%) phản ánh chênh lệch lãi suất vẫn nghiêng về USD. Nếu Vostok Oil chứng minh được khả năng duy trì sản lượng bất chấp trừng phạt, nguồn cung dầu bổ sung có thể làm dịu giá năng lượng, từ đó giảm áp lực lạm phát và tạo dư địa cho các ngân hàng trung ương nới lỏng – yếu tố có thể hỗ trợ AUD và NOK so với USD.
Ngược lại, nếu chuỗi cung ứng ngầm bị siết chặt hơn – chẳng hạn qua các biện pháp trừng phạt thứ cấp nhắm vào các trung gian tại Trung Quốc, Ấn Độ hoặc Thổ Nhĩ Kỳ – dòng dầu Bắc Cực có thể chững lại, đẩy giá dầu lên và làm phức tạp thêm bài toán lạm phát toàn cầu.
Điều cần theo dõi
Các nhà giao dịch nên chú ý đến diễn biến của các lệnh trừng phạt thứ cấp, đặc biệt là bất kỳ động thái nào từ Bộ Tài chính Mỹ nhắm vào các công ty trung gian tại Trung Quốc, Ấn Độ hoặc các trung tâm thương mại khác có liên quan đến chuỗi cung ứng Vostok Oil. Bên cạnh đó, dữ liệu tồn kho dầu thô và sản phẩm tinh chế từ EIA và OPEC sẽ cho thấy liệu nguồn cung bổ sung từ Bắc Cực có thực sự chảy vào thị trường hay chỉ nằm trên giấy. Cuối cùng, theo dõi phản ứng của CAD, AUD và NOK trước các tin tức về trừng phạt và giá dầu – đây là những đồng tiền nhạy cảm nhất với câu chuyện năng lượng toàn cầu.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.