LNG tìm đường vòng qua Hormuz: tín hiệu tái định tuyến nguồn cung khí đốt chứ không chỉ là giải pháp tạm bợ
Ít nhất hai tàu LNG đã qua Hormuz trong tuần này và ba thương vụ chuyển tải ngoài khơi Oman được ghi nhận trong một tháng, cho thấy Qatar và UAE đang tìm cách đưa khí đốt ra thị trường sau sáu tháng gần như tê liệt. Nhưng chi phí chuyển tải cao và tồn kho khí châu Âu mỏng khiến giá khí vẫn nhạy cảm với mùa đông, kéo theo rủi ro lạm phát và áp lực lên các đồng tiền hàng hoá.
Sáu tháng tắc nghẽn và cái van xả ngoài khơi Oman
Điểm khác biệt căn bản giữa dầu thô và LNG nằm ở hạ tầng. Dầu có thể được chở bằng tàu nhỏ, chuyển tải lòng vòng rồi nạp lại lên tàu lớn — cách mà các nhà xuất khẩu vùng Vịnh vẫn làm trong những tháng qua, giúp dòng dầu qua Hormuz hồi phục khoảng hai phần ba so với mức trước chiến sự. LNG không có đặc quyền đó: khí phải được làm lạnh xuống âm 162 độ C, giữ nguyên trạng thái lỏng suốt hành trình, và mỗi lần chuyển tải sang tàu khác là một lần đánh cược vào thiết bị, thời tiết và lịch trình.
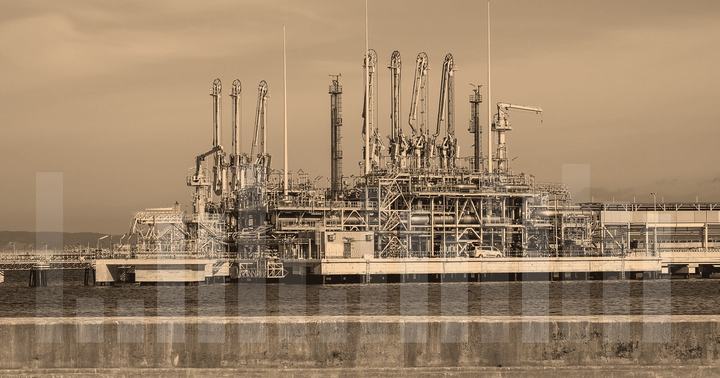
Vì vậy, việc ít nhất hai tàu LNG đã vượt Hormuz trong tuần này, cùng ba thương vụ chuyển tải ngoài khơi Oman được ghi nhận qua ảnh vệ tinh trong một tháng, không phải là chi tiết nhỏ. Trong bối cảnh trước chiến sự có ba chuyến LNG rời Hormuz mỗi ngày, còn sáu tháng vừa qua dòng chảy gần như đứng yên, đây là lần đầu tiên Qatar và UAE chứng minh được rằng kênh vòng vẫn có thể hoạt động — dù với công suất nhỏ hơn nhiều lần.
Cơ chế chuyển tải và cái giá kinh tế của nó
Chuyển tải LNG ngoài khơi đắt hơn chuyển tải dầu ở ba điểm. Thứ nhất, cần tàu chứa có hệ thống hồi khí và duy trì nhiệt độ, loại tàu khan hiếm và cho thuê theo ngày với giá cao. Thứ hai, mỗi lần nối hai tàu là một lần mất mát khí do bay hơi (boil-off), và phần khí đó thường phải đốt bỏ hoặc tái hóa lỏng với chi phí lớn. Thứ ba, chuỗi vận hành bị kéo dài thêm nhiều ngày, nghĩa là vốn bị giam lâu hơn và rủi ro gián đoạn cao hơn.
Kết quả là chi phí logistics tăng vọt, và nó phải được bù đắp bằng giá bán. Đây chính là lý do vì sao giá khí tại châu Á và châu Âu đã leo lên mức cao nhất kể từ cuộc khủng hoảng năng lượng 2022–2023: người mua đang cạnh tranh cho phần nguồn cung không phải đi qua Hormuz, chứ không phải cho tổng nguồn cung toàn cầu.
Tác động vòng hai lên lạm phát và các đồng tiền hàng hoá
Với mùa đông đang tới gần và châu Âu cần bơm đầy kho chứa trước tháng 12, cơ chế truyền dẫn trở nên rõ ràng hơn. Giá khí cao đẩy chi phí điện và sưởi ấm lên, và ở châu Âu — nơi giá điện thường được neo theo chi phí biên của khí — cú sốc này chui thẳng vào chỉ số giá tiêu dùng. Đó là kênh lạm phát vòng hai mà các ngân hàng trung ương không thể xử lý bằng cách nhìn vào giá dầu.
Với các đồng tiền hàng hoá, tác động không đồng đều. NOK hưởng lợi trực tiếp vì Na Uy là nhà cung cấp khí đường ống lớn cho châu Âu, và giá khí cao cải thiện cả thặng dư thương mại lẫn thu ngân sách. AUD ít liên quan trực tiếp tới khí nhưng hưởng lợi gián tiếp nếu giá năng lượng toàn cầu kéo nhóm hàng hoá cơ bản đi lên. CAD nằm ở vị thế trung tính hơn: dầu phục hồi hỗ trợ, nhưng nếu giá khí đẩy lạm phát Mỹ dai dẳng, sức mạnh của USD có thể lấn át lợi thế hàng hoá. Chỉ số DXY lúc 100.381 và USD/JPY quanh 156.92 cho thấy đồng bạc xanh vẫn đang giữ thế chủ động.
Đây là van tạm thời hay sự tái định tuyến vĩnh viễn?
Câu trả lời phụ thuộc vào việc Hormuz mở lại trong bao lâu. Nếu tuyến vòng Oman chỉ là biện pháp chữa cháy, nó sẽ biến mất ngay khi rủi ro địa chính trị hạ nhiệt, và dòng LNG sẽ quay về lộ trình cũ với chi phí thấp hơn. Nhưng nếu tình trạng gián đoạn kéo dài đủ lâu, các nhà nhập khẩu châu Á và châu Âu sẽ ký hợp đồng dài hạn với nguồn cung ngoài vùng Vịnh — từ Mỹ, Đông Phi, Australia — và khi đó Qatar, UAE mất thị phần vĩnh viễn, không chỉ mất doanh thu vài tháng.
Với nhà giao dịch, điều này có nghĩa là phần bù rủi ro địa chính trị trong giá khí sẽ không biến mất ngay cả khi căng thẳng lắng xuống. Thị trường LNG vốn được định giá theo hợp đồng dài hạn; một khi cấu trúc nguồn cung bị xáo trộn, giá giao ngay sẽ giữ mức cao hơn trong nhiều quý.
Điều cần theo dõi
Cần bám sát số chuyến tàu LNG thực sự thoát Hormuz mỗi tuần — nếu con số này vượt ba chuyến, đó là tín hiệu nguồn cung đang thực sự khơi thông chứ không chỉ là vài chuyến thí điểm. Song song, tiến độ bơm khí vào kho chứa châu Âu trước tháng 12 sẽ quyết định mức độ căng thẳng của giá giao ngay trong mùa đông. Về phía dữ liệu, chỉ số giá nhà mới của Canada hôm nay và sản lượng công nghiệp Mỹ cùng các phát biểu của Fed (Bowman, Schmid, Goolsbee) sẽ cho thấy lạm phát năng lượng có đang ảnh hưởng tới kỳ vọng chính sách hay chưa — yếu tố trực tiếp chi phối sức mạnh của USD và qua đó là biên độ của CAD, AUD, NOK.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.