Aramco hủy lô dầu giao châu Âu: khi đường ống Đông–Tây đóng, thị trường chuyển từ định giá sang tìm hàng
Saudi Aramco đã hủy hoặc đẩy lùi các lô dầu giao cho khách hàng châu Âu sau khi đường ống Đông–Tây 7 triệu thùng/ngày ngừng hoạt động từ 10/9. Sự việc đẩy bài toán từ chỗ giá dầu sang chỗ ai còn hàng để giao, đồng thời làm nổi bật rủi ro vòng hai lên lạm phát và các đồng tiền hàng hoá.
Đường ống 7 triệu thùng/ngày nằm im, và hợp đồng bắt đầu trượt
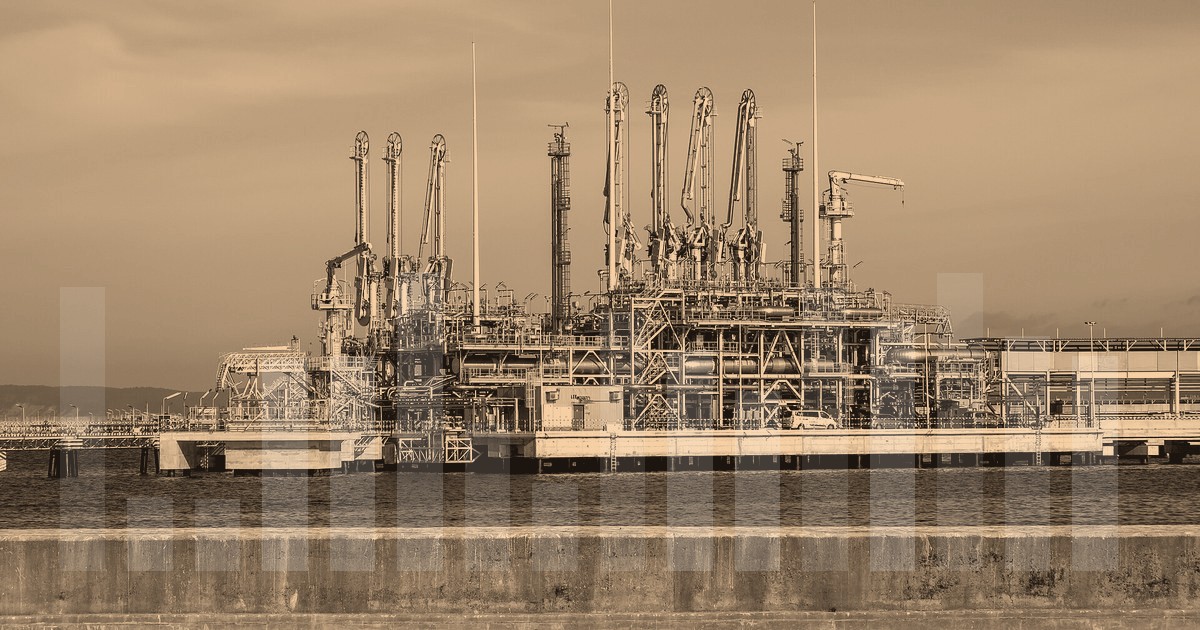
Saudi Aramco đã hủy hoặc đẩy lùi thời hạn giao dầu thô cho các nhà máy lọc dầu châu Âu, sau khi đường ống Đông–Tây của nước này ngừng hoạt động từ ngày 10/9. Đây không phải một sự cố kỹ thuật nhỏ: tuyến ống có công suất 7 triệu thùng/ngày, nối các mỏ dầu phía đông Saudi Arabia với cảng Yanbu trên Biển Đỏ, vốn là tuyến vòng tránh eo biển Hormuz quan trọng bậc nhất của Riyadh.
Theo các nguồn tin thị trường, ít nhất ba nhà máy lọc dầu châu Âu đã bị hủy lô hàng giao cuối tháng 9, hoặc bị đẩy lùi tới tận tháng 11. Hai khách hàng khác đang chờ thông báo cho nguồn cung tháng 9. Một nguồn tin ước tính mọi lô dầu Saudi dự kiến giao trong 10 ngày cuối tháng 9 đều có thể nằm trong vùng rủi ro, và tồn kho dầu thô tại Yanbu chỉ còn khoảng năm ngày. Ước tính này chưa được xác nhận độc lập, và Aramco từ chối bình luận.
Điểm đáng chú ý: hồi tháng 8, Bloomberg đưa tin Aramco sẽ giao đủ khối lượng hợp đồng cho ít nhất ba nhà máy lọc dầu châu Âu trong tháng 9. Khoảng cách giữa cam kết đó và thực tế hiện nay cho thấy tốc độ cạn dần của nguồn cung dự phòng.
Từ câu hỏi giá sang câu hỏi hàng
Trong phần lớn chu kỳ gần đây, thị trường dầu được giao dịch như một câu chuyện về giá: cắt giảm sản lượng, nhu cầu Trung Quốc, sức mạnh của đồng USD. Sự kiện đường ống Đông–Tây đóng lại đổi trục câu hỏi. Khi một tuyến tránh Hormuz bị loại khỏi hệ thống, vấn đề không còn là mức giá hợp lý mà là chủng loại dầu nào còn sẵn để giao trong tháng tới.
Dữ liệu định vị tàu cho thấy không có lô dầu Saudi nào rời Yanbu kể từ ngày 11/9. Xuất khẩu của Saudi qua cảng Sidi Kerir của Ai Cập đạt trung bình khoảng 1,95 triệu thùng/ngày trong hai tuần đầu tháng 9, trong khi lượng hàng đến Ain Sukhna khoảng 1,40 triệu thùng/ngày. Dầu xuất qua Yanbu có thể đi tiếp tới Ain Sukhna rồi qua đường ống SUMED công suất 2,5 triệu thùng/ngày để tới Sidi Kerir trên Địa Trung Hải. Nói cách khác, một phần lớn cơ chế luân chuyển dầu của Saudi sang châu Âu đang phụ thuộc vào một chuỗi hạ tầng có nhiều điểm nghẽn.
Phản ứng mua bù đã xuất hiện. Orlen của Ba Lan đã mua các chủng loại Biển Bắc gồm Grane, Johan Sverdrup và Johan Castberg qua đấu thầu giao ngay, đồng thời tìm nguồn WTI Midland của Mỹ và CPC Blend của Kazakhstan. Ít nhất bốn hợp đồng thuê tàu tháng 9 từ Sidi Kerir đi Gdansk đã thất bại. Aramco cung ứng khoảng 40% dầu thô cho Orlen, công ty vận hành nhà máy lọc dầu tại Ba Lan, Lithuania và Czech. Orlen khẳng định các nhà máy vẫn nhận được nguyên liệu — nhưng "nhận được nguyên liệu" và "nhận đúng chủng loại theo hợp đồng" là hai câu chuyện khác nhau.
Vòng hai lên lạm phát và lên các đồng tiền hàng hoá
Với người giao dịch tiền tệ, tác động quan trọng hơn cả là vòng hai. Giá dầu giao ngay tăng chỉ là lớp thứ nhất. Lớp thứ hai là chi phí vận tải, bảo hiểm và chênh lệch địa lý giữa các chủng loại dầu — những yếu tố ngấm vào giá thành sản xuất và chỉ số giá tiêu dùng với độ trễ vài tuần tới vài tháng. Một châu Âu phải mua dầu thay thế từ Biển Bắc, Mỹ hoặc Kazakhstan với quãng đường dài hơn và cước phí cao hơn sẽ nhập khẩu lạm phát nhiều hơn.
Ở chiều ngược lại, các đồng tiền hàng hoá nhận tín hiệu phân kỳ rõ rệt. CAD hưởng lợi gián tiếp khi WTI Midland trở thành hàng thay thế được săn đón, kéo chênh lệch giá dầu Bắc Mỹ thu hẹp. NOK hưởng lợi trực tiếp khi các chủng loại Biển Bắc như Grane, Johan Sverdrup và Johan Castberg được đẩy lên bởi nhu cầu thay thế từ châu Âu. AUD ít liên quan tới dầu hơn, nhưng nhạy với câu chuyện lạm phát toàn cầu và sức mạnh của USD — hai yếu tố đang nghiêng về phía bất lợi khi DXY đứng ở 99,638 (+0,17%) và USD/JPY leo lên 155,095 (+0,49%).
Một điểm cần lưu ý về cấu trúc: nếu tồn kho Yanbu thực sự chỉ còn khoảng năm ngày, áp lực không nằm ở giá giao ngay mà nằm ở khả năng thực hiện hợp đồng kỳ hạn. Thị trường kỳ hạn có thể chưa phản ánh đầy đủ rủi ro này vì các lô bị hủy thường được xử lý riêng giữa các bên thay vì qua sàn.
Điều cần theo dõi
Trước mắt, tồn kho dầu thô API dự kiến công bố ngày 16/9 với dự báo giảm 1,8 triệu thùng, so với mức giảm 0,3 triệu thùng kỳ trước, sẽ là chỉ báo đầu tiên về việc dòng chảy thay thế có bù đắp được phần thiếu hụt từ Yanbu hay không. Về phía châu Âu, số nhà khởi công của Canada ngày 16/9 (dự báo 240K so với 229,1K kỳ trước) ít tác động trực tiếp tới dầu, nhưng là biến số cho câu chuyện CAD.
Cần theo dõi ba thứ: thứ nhất, liệu có lô dầu nào rời Yanbu trở lại trong vài ngày tới; thứ hai, mức chênh lệch giữa dầu Biển Bắc và dầu Trung Đông — thước đo trực tiếp của căng thẳng nguồn cung; thứ ba, liệu các nhà máy lọc dầu châu Âu có phải ký lại hợp đồng dài hạn với nguồn ngoài Trung Đông hay không, vì điều đó sẽ định hình lại cấu trúc thương mại dầu châu Âu trong nhiều quý tới.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.