Brent lùi dưới 105 USD khi Aramco xoay trục về vịnh Ba Tư: hạ nhiệt thật hay chỉ là nhịp thở trước khi đường ống Đông–Tây hoạt động lại?
Saudi Aramco dồn toàn bộ điểm xếp hàng về vịnh Ba Tư giúp Brent lùi nhẹ dưới 105 USD, nhưng mức giảm chỉ vài cent so với phiên trước cho thấy thị trường chưa thực sự tin vào hạ nhiệt bền vững. Câu hỏi lớn là đường ống Đông–Tây 7 triệu thùng/ngày có khôi phục trong vài ngày tới hay không, và chi phí vận chuyển thay thế sẽ đẩy rủi ro lạm phát vòng hai sang CAD, AUD, NOK như thế nào.
Điều gì thực sự khiến Brent lùi dưới 105 USD
Saudi Aramco đã chuyển toàn bộ hoạt động xếp hàng xuất khẩu dầu thô sang vịnh Ba Tư, thay vì phụ thuộc vào đường ống Đông–Tây đang bị hư hại. Đây là một quyết định mang tính vận hành nhiều hơn là tín hiệu về nguồn cung: dầu vẫn ra thị trường, chỉ là đi qua một tuyến khác. Việc Aramco tiếp tục chào bán dầu thô cho người mua châu Á — trong khi vẫn thận trọng hơn với người mua châu Âu — đã xoa dịu tâm lý thị trường, kéo ICE Brent xuống dưới 105 USD/thùng, chỉ thấp hơn vài cent so với mức chốt phiên trước đó.
Chính biên độ giảm vài cent này là chi tiết đáng chú ý nhất. Nếu đây thực sự là một cú hạ nhiệt về cung cầu, mức giảm sẽ sâu và kèm theo cấu trúc kỳ hạn (backwardation) thu hẹp rõ rệt. Thay vào đó, giá chỉ lùi nhẹ — nghĩa là thị trường đang định giá lại rủi ro vận chuyển, chứ chưa định giá lại rủi ro nguồn cung. Nói cách khác, đây nhiều khả năng là đảo chiều kỹ thuật trong một xu hướng còn căng, hơn là sự đảo chiều của chu kỳ hàng hoá.
Đường ống Đông–Tây: biến số quyết định trong vài ngày tới
Aramco kỳ vọng khôi phục dòng chảy qua đường ống Đông–Tây công suất 7 triệu thùng/ngày trong vài ngày, sau khi các trạm bơm bị thiệt hại do drone. Đây là con số khổng lồ: 7 triệu thùng/ngày tương đương khoảng 7% nguồn cung dầu thô toàn cầu. Ngay cả khi chỉ khôi phục một phần, áp lực lên các chuyến hàng từ Ras Tanura sẽ giảm đáng kể.
Nhưng có một nghịch lý: càng nhiều dầu phải đi qua vịnh Ba Tư, rủi ro địa chính trị càng tập trung. Các chuyến hàng từ Ras Tanura vẫn đối mặt nguy cơ drone của Iran tại eo biển Hormuz. Việc ít nhất hai lô LNG đã qua Hormuz trong tuần này, trong đó có một lô từ Ras Laffan của Qatar, cùng ít nhất ba lần chuyển tải LNG qua tàu tại Oman từ giữa tháng 8, cho thấy nỗ lực phục hồi xuất khẩu LNG vùng Vịnh vẫn rất dè dặt. Đây là chỉ báo cho thấy các chủ hàng vẫn chưa coi tuyến vận chuyển này là an toàn.
Chi phí vận chuyển thay thế và vòng hai lên lạm phát
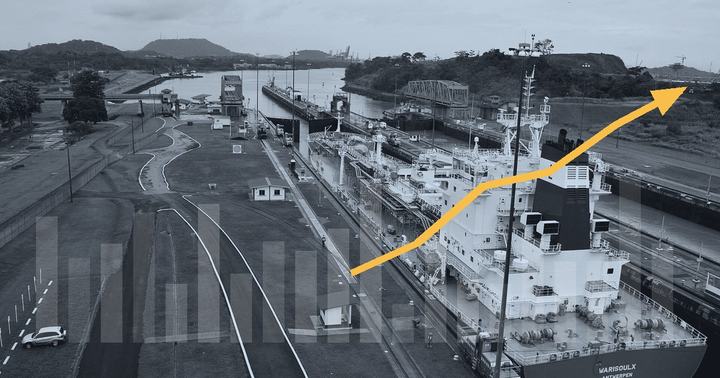
Khi tuyến đường ống rẻ nhất bị đứt, chi phí logistics tăng lên. Dầu đi đường vòng tốn thêm thời gian và cước vận tải, và phần chênh lệch đó không nằm ở giá dầu thô giao ngay mà nằm ở cước. Đây chính là cơ chế lan truyền mà nhà giao dịch cần theo dõi: giá dầu có thể giảm vài cent, nhưng chi phí vận chuyển lại tăng, khiến giá thành phẩm cuối cùng cho người tiêu dùng không giảm tương ứng.
Các phản ứng chính sách đã bắt đầu xuất hiện, và chúng cho thấy áp lực lạm phát vẫn hiện hữu. Hàn Quốc gia hạn cắt thuế nhiên liệu đến hết 30/11, giữ mức giảm 15% với xăng và 25% với dầu diesel và butane, hạ giá bơm tới 145 won/lít. EU đang cân nhắc thuế lợi nhuận bất thường với các công ty năng lượng sau khi giá dầu vượt 100 USD/thùng. Đây là những biện pháp bù đắp tài khoá — chúng xác nhận rằng chi phí năng lượng đang chảy vào lạm phát tiêu dùng, và chính phủ phải can thiệp để giảm sốc.
Phía cung: những mảnh ghép đang lệch pha
Bức tranh nguồn cung phân hoá rõ rệt. Tại Trung Quốc, các nhà máy lọc dầu độc lập ở Sơn Đông đã giảm tỷ lệ chạy máy xuống 50–60%, từ mức 65–66% trong tháng 8, do nguồn dầu Iran biến mất. Bắc Kinh đang cân nhắc các phương án, bao gồm khả năng xả 100 triệu thùng từ kho dự trữ chiến lược. Ở chiều ngược lại, chênh lệch giá dầu ESPO Blend của Nga đã lên mức cao nhất lịch sử khi các nhà máy lọc dầu Trung Quốc gom hết các lô hàng đến trong tháng 11, đẩy mức chênh lệch giao tại Sơn Đông lên kỷ lục 29 USD/thùng so với Brent.
Đây là dấu hiệu của một thị trường bị phân mảnh, không phải một thị trường dư cung. Khi một loại dầu cụ thể tăng chênh lệch lên kỷ lục trong lúc giá chuẩn giảm, đó là tín hiệu căng cục bộ chứ không phải hạ nhiệt toàn cầu.
Về phía nguồn cung dài hạn, Canada đã mở rộng ưu đãi thuế đầu tư, hỗ trợ hơn 100 tỷ CAD (72 tỷ USD) chi tiêu cho cát dầu, đường ống và CCS trong thập kỷ tới, với thuế suất hiệu dụng chỉ 6,4% cho các dự án mới. LNG Canada có thể phê duyệt giai đoạn 2 công suất 14 triệu tấn/năm ngay trong tháng 10, gấp đôi công suất lên 28 triệu tấn/năm. Đây là những yếu tố hỗ trợ CAD về dài hạn, nhưng tác động lên tỷ giá là chậm và gián tiếp.
Ở Libya, tranh chấp với một phe của Lực lượng Bảo vệ Cơ sở Dầu khí đã được giải quyết, tránh rủi ro lan sang mỏ El Sharara 300.000 thùng/ngày và El Feel 90.000 thùng/ngày. Nga gia hạn lệnh cấm xuất khẩu dầu diesel đến hết tháng 10 và duy trì hạn chế với xăng đến tháng 1/2027. Ấn Độ phản đối đề xuất thuế quan lên tới 100% của Mỹ với người mua dầu Nga, trong bối cảnh nhập khẩu dầu Nga của các nhà máy lọc dầu Ấn Độ đạt trung bình 2 triệu thùng/ngày trong tháng 9. Mỹ có thể sớm nối lại xả dầu từ SPR, với 38,5 triệu thùng còn lại trong chương trình xả khẩn cấp 172 triệu thùng.
Hàm ý cho CAD, AUD, NOK và điểm cần theo dõi
Với CAD, dữ liệu chỉ số giá nhà mới dự báo đi ngang 0,0% so với mức -0,1% kỳ trước cho thấy thị trường bất động sản chưa tạo thêm áp lực. Ưu đãi thuế cho cát dầu là câu chuyện trung hạn, không phải chất xúc tác trong tuần. Với AUD và NOK, tác động chủ yếu đến qua kênh giá hàng hoá và tâm lý rủi ro toàn cầu — khi Brent chỉ lùi vài cent, lợi thế của các đồng tiền hàng hoá gần như không thay đổi.
Điều đáng chú ý là chỉ số DXY đang ở 100.294, vàng ở 4.380,33 USD/oz (+0,90%) trong khi USD/JPY ở 156,721 (+0,49%). Vàng tăng gần 1% cùng lúc dầu giảm nhẹ là một tín hiệu về phòng ngừa rủi ro địa chính trị vẫn còn nguyên. Nếu thị trường thực sự tin vào hạ nhiệt, vàng khó tăng mạnh như vậy.
Nhà giao dịch nên theo dõi ba thứ trong những phiên tới: thứ nhất, xác nhận từ Aramco về tiến độ khôi phục đường ống Đông–Tây — đây là biến số lớn nhất; thứ hai, cấu trúc kỳ hạn của Brent, vì nếu backwardation thu hẹp thì đó mới là hạ nhiệt thật; thứ ba, diễn biến chênh lệch ESPO và tỷ lệ chạy máy của các nhà máy lọc dầu Sơn Đông, vì chúng phản ánh mức căng cục bộ mà giá chuẩn có thể đang che giấu. Các bài phát biểu của Fed — Bowman, Schmid và Goolsbee — cũng sẽ ảnh hưởng đến sức mạnh đồng USD, qua đó tác động ngược lên giá hàng hoá tính bằng USD.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.