Giá dầu về đáy tuần nhờ kỳ vọng đàm phán Mỹ–Iran: thị trường đang trả tiền cho một kịch bản chưa ai xác nhận
Brent rơi về 102,05 USD và WTI còn 98,50 USD khi giới giao dịch đặt cược vào khả năng hạ nhiệt căng thẳng Mỹ–Iran trong tuần này, dù cả hai bên vẫn trao đổi đe dọa và chưa có bằng chứng nào về đàm phán. Phần bù rủi ro địa chính trị bị rút ra trong khi nguồn cung qua Hormuz của Saudi Arabia đã hồi phục lên 2,9 triệu thùng/ngày.
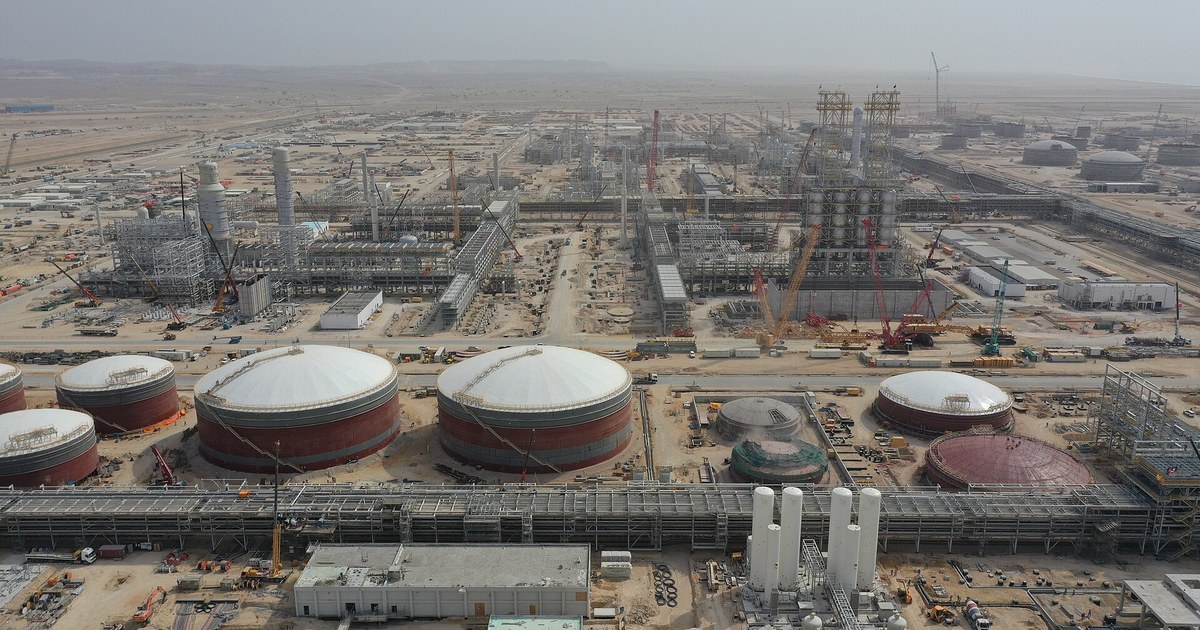
Kỳ vọng ngoại giao đang được định giá trước khi nó tồn tại
Tuần mới mở cửa bằng một phiên giảm nhẹ của dầu thô, đưa giá về vùng thấp nhất trong một tuần. Brent giao dịch quanh 102,05 USD/thùng, WTI quanh 98,50 USD/thùng. Điều đáng chú ý không nằm ở mức giảm, mà ở lý do đằng sau nó: thị trường đang rút bớt phần bù rủi ro địa chính trị dựa trên kỳ vọng rằng một cuộc họp của Liên Hợp Quốc trong tuần này có thể mở ra con đường ngoại giao cho cuộc chiến ở Trung Đông.
Vấn đề là kỳ vọng đó chưa có cơ sở. Cuối tuần qua, Washington và Tehran vẫn trao nhau những tuyên bố cứng rắn mới: Tổng thống Mỹ cảnh báo Iran về nguy cơ sụp đổ kinh tế và chính trị nếu không đạt được thỏa thuận, trong khi Tehran đáp trả rằng sẽ có phản ứng gay gắt trước bất kỳ cuộc tấn công nào. Song song đó, lực lượng Houthi ở Yemen leo thang tấn công vào Saudi Arabia, bao gồm cả thủ đô Riyadh.
Xét thuần túy theo cung–cầu và rủi ro nguồn cung, đây là tổ hợp tin tức mang tính tăng giá: xung đột lan rộng tại hai trong số những điểm nghẽn dầu quan trọng nhất thế giới. Nhưng thị trường vẫn chọn bán ra. Cách diễn giải hợp lý nhất là giới giao dịch đang phân biệt giữa "rủi ro đã biết" và "kịch bản mới". Căng thẳng leo thang đã nằm trong giá từ lâu; một tiến trình ngoại giao thì chưa. Vì vậy, chỉ cần một tia hy vọng cũng đủ để dòng tiền đầu cơ chốt lời phần bù rủi ro, bất kể nền tảng của hy vọng đó mỏng đến đâu.
Điểm tựa thực sự: dòng chảy qua Hormuz đã hồi phục
Nếu chỉ có kỳ vọng ngoại giao, đà giảm sẽ khó bền. Yếu tố khiến lập luận bán ra có chỗ đứng là dữ liệu về nguồn cung thực tế. Theo JP Morgan, Saudi Arabia đã chuyển hướng thành công các luồng dầu của mình, đạt mức xuất khẩu 2,9 triệu thùng/ngày qua eo biển Hormuz trong tuần qua, so với chỉ 700.000 thùng/ngày trong tháng 8.
Đây là thay đổi có ý nghĩa về cấu trúc. Mức 700.000 thùng/ngày phản ánh một hệ thống logistics bị bóp nghẹt; mức 2,9 triệu thùng/ngày cho thấy các tuyến vận chuyển và cơ sở hạ tầng đã được tái bố trí. Nói cách khác, rủi ro gián đoạn nguồn cung ngắn hạn đang được xử lý bằng năng lực vận hành, chứ không chỉ bằng thiện chí chính trị. Đây là lý do kỹ thuật khiến phe bán tự tin hơn phe mua trong phiên đầu tuần.
Tuy nhiên, cần đọc con số này đúng cách. Việc chuyển hướng dòng chảy là giải pháp tạm thời và tốn kém; nó giảm xác suất gián đoạn nhưng không loại bỏ rủi ro. Nếu căng thẳng kéo dài, chi phí vận chuyển và bảo hiểm leo thang sẽ quay lại ép vào giá.
Cơ chế truyền dẫn vòng hai: năng lượng, lạm phát và các đồng tiền hàng hoá
Điểm mà nhà giao dịch tiền tệ cần bám là vòng truyền dẫn thứ hai. Giá dầu giảm trực tiếp làm hạ kỳ vọng lạm phát chỉ số, nhưng quan trọng hơn là nó thay đổi cách thị trường định giá phản ứng của các ngân hàng trung ương. Khi phần bù rủi ro năng lượng được rút ra, áp lực lên lạm phát toàn phần dịu bớt, mở đường cho lập luận nới lỏng. Điều này thường hỗ trợ các đồng tiền hàng hoá theo hai kênh: kỳ vọng tăng trưởng ổn định hơn, và sức hấp dẫn của tài sản rủi ro.
Nhưng kênh thứ hai lại bị vô hiệu hoá khi đồng USD mạnh lên. Chỉ số DXY hiện ở 100,329, tăng 0,11%, trong khi vàng giảm 0,63% về 4.353,08 USD — một cấu hình cho thấy dòng tiền đang nghiêng về phòng thủ bằng tiền mặt hơn là tìm kiếm tài sản trú ẩn hàng hoá. Với CAD, AUD và NOK, đây là môi trường hai chiều: giá dầu thấp hơn là lực cản, nhưng triển vọng lạm phát hạ nhiệt lại là lực đỡ gián tiếp nếu nó kéo theo kỳ vọng nới lỏng toàn cầu.
Trong ngắn hạn, biến số chi phối là liệu phần bù rủi ro bị rút ra có được xác nhận bằng sự kiện thực tế hay không. Nếu tuần này trôi qua mà không có bất kỳ tín hiệu đàm phán nào, phần bù đó sẽ được đưa trở lại, và tốc độ tái định giá thường nhanh hơn tốc độ rút ra.
Điều cần theo dõi
Trọng tâm là cuộc họp Liên Hợp Quốc trong tuần: bất kỳ tiếp xúc trực tiếp hay gián tiếp nào giữa các bên sẽ là chất xúc tác xác nhận hoặc phủ định kịch bản đang được định giá. Song song, cần theo dõi diễn biến quanh Riyadh và các tuyến vận chuyển qua Hormuz, vì đây là biến số ảnh hưởng trực tiếp đến cung.
Về phía dữ liệu Mỹ, các phát biểu của Fed gồm Goolsbee, Williams và Jefferson, cùng chỉ số hoạt động kinh tế quốc gia của Fed Chicago và số liệu việc làm ADP hàng tuần, sẽ định hình lại kỳ vọng lãi suất — qua đó tác động đến DXY và gián tiếp lên các đồng tiền hàng hoá. Nếu USD tiếp tục mạnh lên trong khi dầu giảm, áp lực lên CAD, AUD và NOK sẽ rõ nét hơn. Ngược lại, một cú đảo chiều của dầu do tin tức địa chính trị sẽ nhanh chóng đảo ngược cấu hình này.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.