LNG châu Á vượt 28 USD/MMBtu: kho châu Âu dưới 70% và cuộc chiến giành hàng spot trước mùa đông
Giá LNG giao ngay Đông Bắc Á đã tăng 2,70 USD lên 28,40 USD/MMBtu khi kho khí châu Âu chỉ còn dưới 70% công suất — mức thấp nhất cùng kỳ trong hai thập kỷ. Nguồn cung Qatar và UAE còn kẹt ở Vịnh Ba Tư, đẩy châu Âu và châu Á vào cuộc giành hàng spot, với kịch bản mùa đông lạnh có thể đẩy giá lên 40 USD/MMBtu.
Kho châu Âu mỏng bất thường khi mùa đông cận kề
Điểm khác biệt của mùa đông 2026 không nằm ở nhu cầu tăng vọt, mà ở chỗ châu Âu bước vào mùa sưởi với lượng khí dự trữ quá thấp. Các kho khí trên toàn châu lục hiện chỉ đầy dưới 70% công suất, so với mức 82% cùng kỳ năm 2025 và trung bình hơn 80% của năm năm gần đây. Đây là mức thấp nhất cho thời điểm này trong vòng hai thập kỷ.
Ý nghĩa giao dịch nằm ở chỗ tốc độ bơm khí vào kho đang lệch khỏi quy luật mùa vụ. Khi dự trữ xuất phát từ nền thấp, chỉ cần một đợt lạnh đến sớm cũng buộc châu Âu phải mua hàng giao ngay thay vì rút kho — nghĩa là nhu cầu biên vẫn còn nguyên, không được đệm bằng tồn kho. Đây là cấu trúc cung cầu dễ tạo ra biến động giá lớn hơn nhiều so với một mùa đông lạnh thông thường.
Vì sao nguồn cung Qatar và UAE chưa thể giải toả
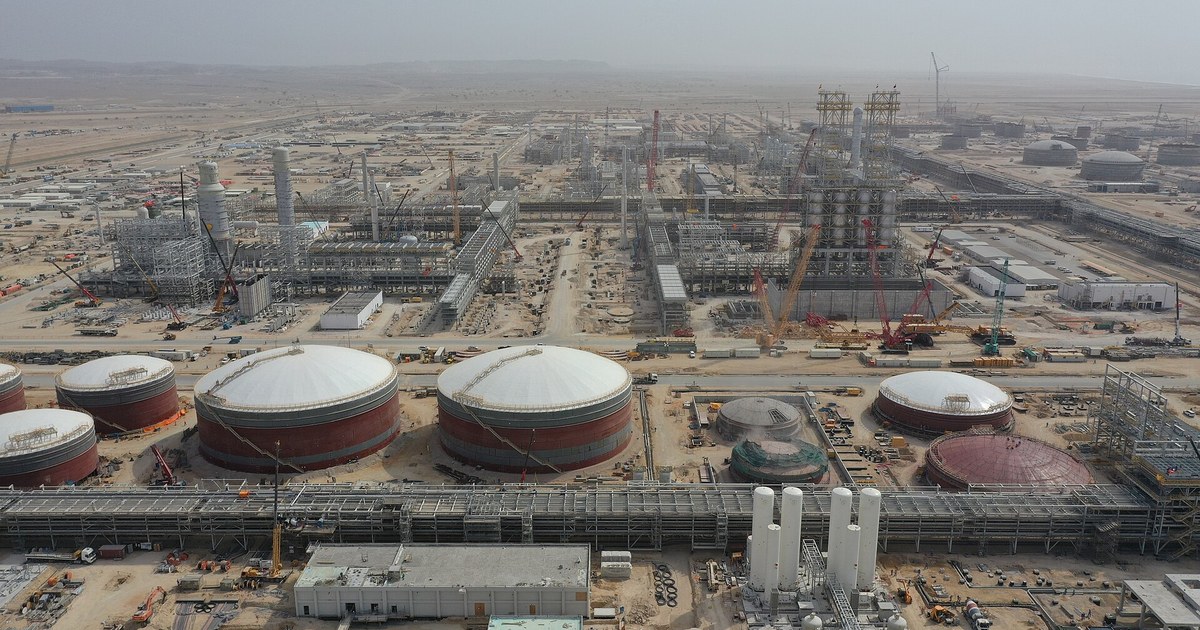
Phần lớn LNG từ Qatar và Các Tiểu vương quốc Ả Rập Thống nhất vẫn bị mắc kẹt trong Vịnh Ba Tư do xung đột ở Trung Đông. Đây là lý do cốt lõi khiến thị trường toàn cầu thắt lại: không phải thiếu khí về mặt địa chất, mà là thiếu khí có thể đi qua các eo biển mang rủi ro địa chính trị.
Hệ quả là các lô hàng không phải vượt qua điểm nghẽn trở thành tài sản khan hiếm, và châu Âu lẫn châu Á phải cạnh tranh trực tiếp cho cùng một nguồn hàng. Giá LNG giao ngay tại Đông Bắc Á đã tăng 2,70 USD so với tuần trước, lên 28,40 USD/MMBtu cho các lô giao sau một đến hai tháng. Cả châu Á và châu Âu đang giao dịch ở vùng cao nhất kể từ cuối năm 2022.
Điểm cần lưu ý: dòng chảy qua Hormuz được đánh giá khó cải thiện đáng kể trước hết năm, nên nguồn cung bị chặn này không phải cú sốc tạm thời mà là ràng buộc kéo dài suốt mùa đông.
Kịch bản giá và ngưỡng phá vỡ nhu cầu
Ông Cederic Cremers, chủ tịch mảng Khí tích hợp của Shell, mô tả vị thế châu Âu hiện tại là mức tồn kho thấp mang tính lịch sử khi bước vào cuối thu. Ông Simon Flowers, chủ tịch Wood Mackenzie, đưa ra kịch bản cụ thể hơn: nếu mùa đông lạnh hơn bình thường, giá LNG có thể nhảy từ gần 30 USD/MMBtu hiện tại lên 40 USD/MMBtu — tương đương khoảng 240 USD/thùng Brent — và mức đó sẽ kích hoạt phá huỷ nhu cầu.
Đây là ngưỡng quan trọng vì nó đánh dấu điểm mà giá tự tìm cách hạ nhiệt bằng cách loại bỏ người mua. Với người giao dịch, vùng 28–30 USD/MMBtu là nơi thị trường đang định giá rủi ro thiếu hụt, còn 40 USD/MMBtu là vùng mà câu chuyện chuyển từ khan hiếm sang suy giảm nhu cầu công nghiệp.
Tác động vòng hai lên lạm phát và các đồng tiền hàng hoá
Giá khí tăng không dừng ở hoá đơn năng lượng. Chi phí điện và hơi nước đầu vào cho sản xuất công nghiệp, phân bón, hoá chất và thuỷ tinh đều neo theo khí. Khi giá khí châu Âu và châu Á cùng leo thang, áp lực giá thành lan vào lạm phát lõi hàng hoá với độ trễ vài tháng — đúng giai đoạn các ngân hàng trung ương đang cân nhắc nới lỏng.
Về tiền tệ, cơ chế truyền dẫn khác nhau giữa các đồng tiền hàng hoá. NOK hưởng lợi trực tiếp vì Na Uy là nhà cung cấp khí đường ống và LNG chủ chốt cho châu Âu — giá khí cao cải thiện thặng dư thương mại và củng cố NOK. AUD ít liên quan trực tiếp tới khí nhưng hưởng lợi gián tiếp qua than và LNG xuất khẩu của Australia sang châu Á, nơi giá spot đang ở vùng cao nhất kể từ 2022. CAD gắn với dầu hơn là khí, nhưng tương quan Brent–khí mà Wood Mackenzie nêu (40 USD/MMBtu ≈ 240 USD/thùng Brent) cho thấy nếu khí tăng sốc, dầu khó đứng yên, qua đó hỗ trợ CAD.
Bối cảnh vĩ mô hiện tại có phần trái chiều: DXY ở 100,11 (-0,23%), vàng 4.367,57 (+2,46%), EUR/USD 1,14887 (+0,21%), USD/JPY 155,69 (-0,36%). Việc vàng tăng mạnh cùng lúc với giá khí leo thang cho thấy thị trường đang định giá rủi ro lạm phát và địa chính trị song song, chứ không chỉ thuần tuý là câu chuyện năng lượng.
Điều cần theo dõi
Trọng tâm là tốc độ bơm khí vào kho châu Âu trong vài tuần tới: nếu tỷ lệ đầy tiếp tục đi ngang hoặc giảm, thị trường sẽ buộc phải định giá lại rủi ro mùa đông. Song song, cần theo dõi diễn biến giá spot Đông Bắc Á quanh vùng 28,40 USD/MMBtu và liệu có xuất hiện dấu hiệu phá huỷ nhu cầu ở vùng 40 USD/MMBtu hay không. Về phía vĩ mô, quyết định lãi suất Fed ở 4% và dự báo kinh tế FOMC sẽ cho biết ngân hàng trung ương Mỹ đánh giá áp lực năng lượng tới lạm phát như thế nào — yếu tố quyết định sức mạnh đồng USD và qua đó là biên độ của CAD, AUD, NOK.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.