Goldman đảo khuyến nghị sang xăng: điểm nghẽn lọc dầu có thể đẩy giá nhiên liệu lên nấc mới
Goldman Sachs chuyển khuyến nghị từ chênh lệch kỳ hạn diesel sang xăng châu Âu giữa năm 2027, do các nhà máy lọc dầu ưu tiên sản xuất diesel và làm thắt chặt nguồn cung xăng. Sự đảo chiều này cho thấy cú sốc nguồn cung nhiên liệu tinh chế chưa kết thúc, với tác động vòng hai lên lạm phát và các đồng tiền hàng hoá.
Cú đảo chiều của Goldman và logic phía sau
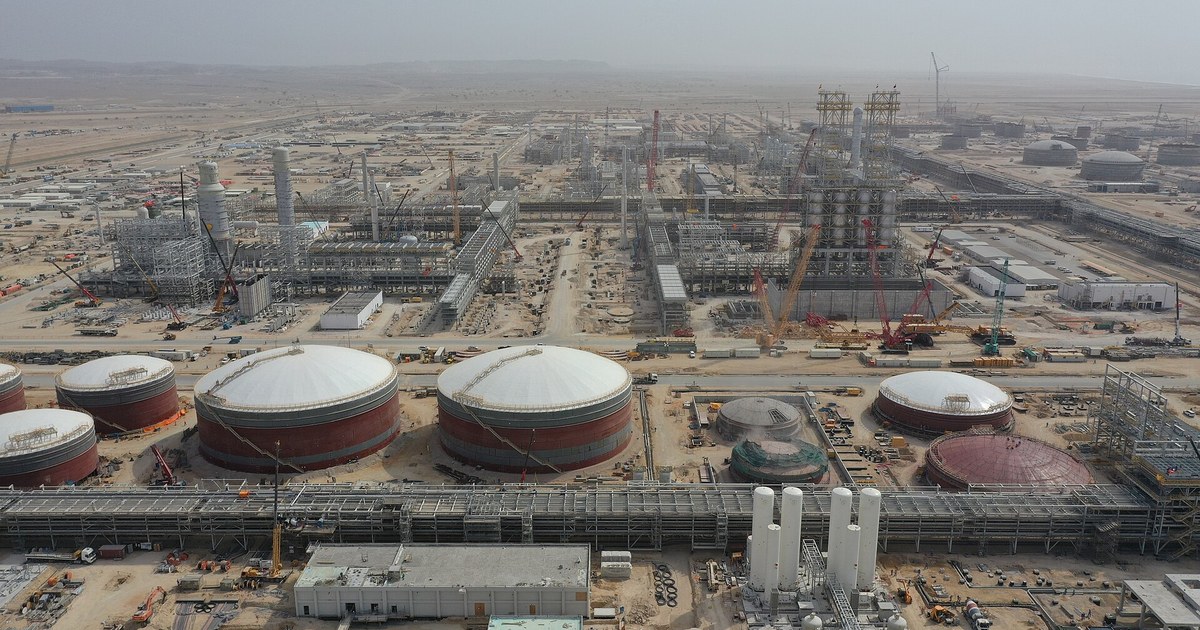
Trong nhiều tháng, Goldman Sachs là một trong những bên nhấn mạnh mạnh mẽ nhất rằng điểm nghẽn lớn nhất của thị trường dầu nằm ở diesel. Lập luận khi đó khá vững: các nhà máy lọc dầu ở Trung Đông và Nga bị hư hại do xung đột, khiến nguồn cung sản phẩm tinh chế sụp giảm, trong khi công suất lọc dầu toàn cầu ở mức thấp nhất cho thời điểm này trong năm kể từ đại dịch 2020. Tính đến cuối tháng 8, số vụ gián đoạn nhà máy lọc dầu cao hơn 60% so với mức trung bình theo mùa, theo nhóm hàng hoá của Goldman. Sản lượng gia tăng ở châu Mỹ và châu Phi chỉ bù đắp được khoảng một phần ba nguồn cung bị mất.
Nhưng chính sự khan hiếm diesel lại tạo ra một hệ quả ít được chú ý hơn: các nhà máy lọc dầu dịch chuyển cơ cấu sản phẩm sang diesel để tận dụng biên lợi nhuận cao, qua đó vô tình bóp nghẹt nguồn cung xăng. Goldman gọi đây là lý do cốt lõi cho khuyến nghị mới — chuyển từ chênh lệch kỳ hạn diesel sang vị thế mua xăng châu Âu cho giữa năm 2027. Đây không phải là đảo ngược quan điểm về diesel, mà là nhận diện một điểm nghẽn thứ hai đang hình thành phía sau điểm nghẽn thứ nhất.
Cơ chế lan truyền: từ biên lợi nhuận lọc dầu tới giá xăng
Cần hiểu rõ cơ chế để không nhầm đây là câu chuyện cung cầu dầu thô. Biên lợi nhuận lọc dầu đang ở mức cao kỷ lục suốt mùa hè vì nguồn cung sản phẩm tinh chế khan hiếm hơn nhiều so với dầu thô. Khi một nhà máy lọc dầu có thể bán diesel với biên lợi nhuận vượt trội, họ tối ưu sản lượng diesel — nghĩa là cắt bớt tỷ lệ xăng trong cơ cấu sản phẩm. Nguồn cung xăng giảm không phải vì thiếu dầu thô, mà vì phân bổ công suất.
Điều này khiến giá xăng nhạy cảm hơn với bất kỳ gián đoạn nào. Một nhà máy lọc dầu gặp sự cố, một tuyến vận chuyển bị tắc, hay một đợt bảo trì kéo dài đều có thể đẩy giá xăng tăng mạnh hơn mức tương ứng ở diesel, bởi đệm dự trữ đã mỏng. Goldman nhận định xăng hiện mang lại "nhiều cơ hội tăng giá hơn" so với diesel, dù giá diesel vẫn được dự báo tăng tiếp. Nói cách khác, cả hai đều tăng, nhưng xăng có độ dốc lớn hơn.
Tác động vòng hai lên lạm phát
Với người giao dịch, điểm đáng quan tâm không nằm ở giá xăng bán lẻ, mà ở cách nó chảy vào lạm phát. Xăng là đầu vào trực tiếp của chi phí đi lại và vận tải, đồng thời là thành phần dễ thấy nhất trong rổ CPI. Khi giá xăng tăng do nguồn cung bị thắt chặt chứ không do cầu tăng, các ngân hàng trung ương đối mặt với tình huống khó xử: đây là cú sốc nguồn cung, không phải lạm phát cầu kéo, nhưng nó vẫn đẩy kỳ vọng lạm phát lên.
Trong bối cảnh Fed vừa được dự báo nâng lãi suất lên 4% từ mức 3,75%, một đợt tăng giá năng lượng mới sẽ làm phức tạp đường đi của chính sách. Chỉ số DXY đang ở 100,162 (giảm 0,18%), vàng ở 4.323,61 USD (tăng 1,43%) — mức vàng này cho thấy thị trường vẫn đang định giá rủi ro lạm phát và bất ổn địa chính trị ở mức cao. Nếu xăng châu Âu trở thành tâm điểm khan hiếm, áp lực lạm phát ở khu vực đồng euro sẽ dai dẳng hơn dự kiến, buộc ECB phải giữ lập trường cứng hơn so với kịch bản cơ sở.
Hàm ý cho CAD, AUD và NOK
Các đồng tiền hàng hoá thường hưởng lợi từ giá năng lượng cao, nhưng lần này cơ chế phân hoá rõ hơn. CAD gắn với dầu thô và sản phẩm tinh chế Bắc Mỹ — nguồn cung ở châu Mỹ đã tăng để bù đắp một phần, nên CAD được hỗ trợ nhưng không đột phá. AUD ít liên quan trực tiếp tới dầu, chủ yếu chịu ảnh hưởng từ tâm lý rủi ro toàn cầu và giá kim loại; một cú sốc năng lượng làm tăng lo ngại lạm phát có thể gây áp lực lên AUD nếu thị trường chuyển sang phòng thủ. NOK là trường hợp đáng chú ý nhất: Na Uy là nước xuất khẩu dầu và khí, hưởng lợi trực tiếp từ biên lợi nhuận năng lượng cao, và một đợt khan hiếm xăng ở châu Âu — thị trường lân cận — càng củng cố vị thế của NOK.
Tuy nhiên, cần thận trọng với mối quan hệ này. Nếu giá năng lượng tăng đủ mạnh để kéo lạm phát lên và buộc các ngân hàng trung ương lớn thắt chặt hơn nữa, tác động tiêu cực lên tăng trưởng toàn cầu có thể lấn át lợi ích từ giá hàng hoá. Đây là lý do các đồng tiền hàng hoá thường tăng trong giai đoạn đầu của cú sốc nguồn cung nhưng có thể đảo chiều nếu cú sốc kéo dài.
Điều cần theo dõi
Trọng tâm tiếp theo là diễn biến tồn kho xăng châu Âu và tỷ lệ công suất lọc dầu được phân bổ cho diesel. Nếu các nhà máy lọc dầu tiếp tục ưu tiên diesel, chênh lệch giá xăng — diesel sẽ thu hẹp theo hướng có lợi cho xăng, xác nhận luận điểm của Goldman. Ngược lại, nếu nguồn cung diesel được khôi phục nhanh hơn nhờ công suất mới ở châu Mỹ và châu Phi, áp lực lên xăng có thể giảm. Cũng cần theo dõi phản ứng của ECB và Fed trước dữ liệu lạm phát năng lượng, vì đó là kênh truyền dẫn chính từ thị trường nhiên liệu sang tiền tệ.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.