DXY kẹt dưới 100,56 khi dầu rút bù rủi ro, vàng mất đà và Fed vẫn là trục chính
Phiên 22/9 chứng kiến DXY lình xình quanh 100,48 khi thị trường đã định giá gần xong kịch bản Fed tăng lãi thêm một lần. Dầu rút bù rủi ro địa chính trị nhanh hơn dự kiến, kéo vàng lùi về 4.333 USD và mở đường cho NZD, trong khi JPY vẫn chịu áp lực chênh lệch lợi suất bất chấp BoJ nâng lãi suất lên 1,25%.
Bức tranh chung: Fed đã được định giá, phần bù rủi ro đang bị rút
Điều đáng chú ý nhất của phiên 22/9 không nằm ở một con số nào cụ thể, mà ở chỗ thị trường đang đồng loạt rút bớt hai loại phần bù: phần bù rủi ro địa chính trị trên dầu, và phần bù rủi ro lãi suất trên đồng USD. Chỉ số DXY đứng ở 100,481 (+0,05%), kẹt dưới ngưỡng 100,56 — mức mà giới phân tích đang tranh luận là rào cản kỹ thuật thuần túy hay là ranh giới định giá của Fed. EUR/USD lùi nhẹ về 1,14536 (-0,08%), USD/JPY gần như đi ngang ở 157,276 (-0,02%), còn vàng mất 0,21% về 4.333,57 USD/oz. Không có cú sốc nào, nhưng có một sự dịch chuyển trục rõ rệt: vàng giờ phản ứng với Fed speak thay vì với tin Hormuz.
Điều đáng chú ý nhất: dầu rút bù rủi ro bằng hạ tầng, không bằng đàm phán
Câu chuyện lớn nhất phiên này là cách phần bù rủi ro địa chính trị của dầu bị bào mòn. Iran đề nghị mở lại eo biển Hormuz trong 7 ngày, nhưng Fars News bác bỏ thông tin này — thị trường vẫn chọn nghiêng về kịch bản hạ nhiệt dù chưa có bằng chứng nguồn cung thực sự được nối lại. Điểm mấu chốt: Saudi Aramco chuẩn bị nối lại xuất khẩu từ Yanbu sau khi tuyến ống Đông–Tây hồi phục, tức cú sốc được vá bằng hạ tầng chứ không bằng đàm phán. WTI đã giảm phiên thứ tư liên tiếp, có lúc mất hơn 3%, xuống dưới 90 USD, trong khi lưu lượng qua Hormuz đạt đỉnh sáu tháng. Hệ quả vòng hai không nhỏ: Ấn Độ chi thêm 24,4 tỷ USD cho dầu thô giai đoạn 4-8/2026 dù khối lượng nhập giảm 0,4%, với giá nhập bình quân 114,8 USD/thùng và cước vận tải từ Vịnh Ba Tư tăng hơn 400%.
Các mặt trận khác: NZD hưởng lợi, JPY vẫn chịu áp lực, CHF chờ SNB
Dầu cao đảo chiều câu chuyện lãi suất New Zealand. RBNZ phát tín hiệu diều hâu khi giá dầu có thể đẩy lạm phát ngắn hạn lên trên dự báo, khiến thị trường định giá thêm một lần tăng 25 điểm cơ bản vào tháng 10. NZD/USD tăng 0,31% lên 0,57326 dù DXY vẫn quanh 100,4 — bằng chứng cho thấy câu chuyện lãi suất ngoài Mỹ đang dần tách khỏi đồng bạc xanh.
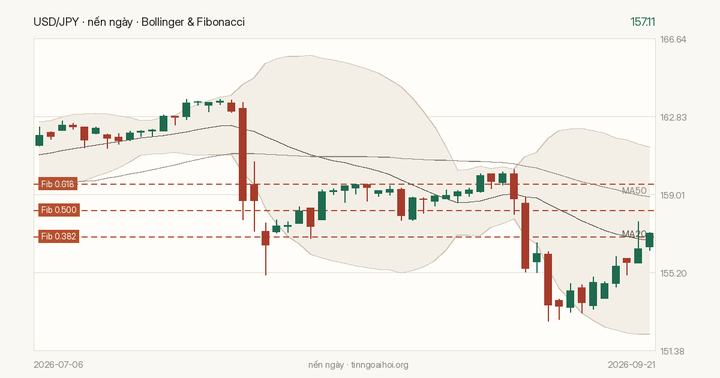
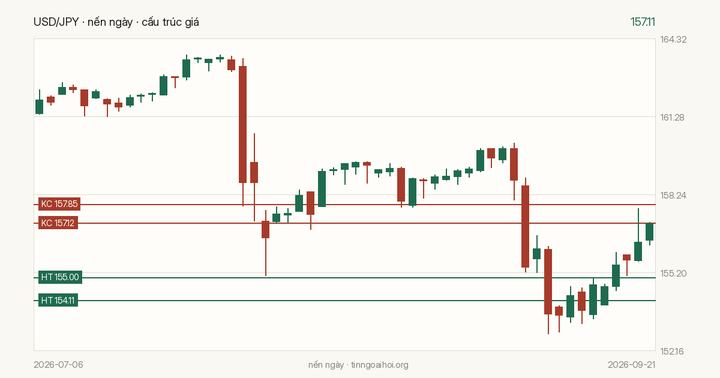
Ở Nhật, BoJ nâng lãi suất lên 1,25%, cao nhất hơn ba thập kỷ, nhưng JPY vẫn yếu vì thiếu hướng dẫn về tốc độ thắt chặt. USD/JPY quanh 157,7 khi chênh lệch lợi suất UST-JGB vẫn là động lực chính; giới phân tích cho rằng Tokyo đang nhắm vào tốc độ mất giá của JPY hơn là một mốc cố định, và thanh khoản mỏng dịp lễ cuối tháng 9 có thể là chất xúc tác.
Với CHF, USD/CHF rơi dưới 0,8200 khi giá dầu lao dốc và kỳ vọng đàm phán Mỹ-Iran thúc đẩy khẩu vị rủi ro. SNB tuyên bố sẵn sàng can thiệp, nhưng ngưỡng chịu đựng thực tế có thể nằm ở vùng 0,8100-0,8150.
Bên phía châu Âu, GBP đảo chiều sau khi vay ròng khu vực công Anh tháng 8 vọt lên 18,27 tỷ bảng, cao hơn dự báo 15,7 tỷ và gấp gần 9 lần tháng 7; GBP/USD rời đỉnh 1,3390 xuống dưới 1,3370. ECB thừa nhận cú sốc năng lượng kéo dài nhưng dư địa cắt lãi đã cạn, trong khi BNY vẫn kỳ vọng Fed tăng một lần vào tháng 12/2026 nhưng đặt dấu hỏi cho cả lộ trình 2027 vì lạm phát lõi PCE không nhạy cảm với lãi suất.
Đáng chờ đợi trong phiên đêm nay và ngày mai
Hai sự kiện đáng theo dõi nhất đã và đang diễn ra: chỉ số niềm tin tiêu dùng sơ bộ khu vực đồng euro lúc 21:00 (dự báo -16, kỳ trước -15,5) và phát biểu của Fed Williams lúc 21:05. Nếu Williams lặp lại giọng điệu diều hâu, ngưỡng 100,56 của DXY sẽ là phép thử thật sự cho câu hỏi liệu thị trường đã định giá xong Fed hay chưa. Về phía dầu, câu chuyện Iran-Hormuz vẫn chưa ngã ngũ — khoảng cách giữa tin đồn và nguồn cung thực tế vẫn là biến số lớn nhất cho cả vàng lẫn USD trong vài phiên tới. Và với thanh khoản mỏng dịp cuối tháng 9, khả năng xuất hiện những cú giật bất ngờ trên USD/JPY và USD/CHF là không nhỏ.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.