Quảng cáo


Quảng cáo
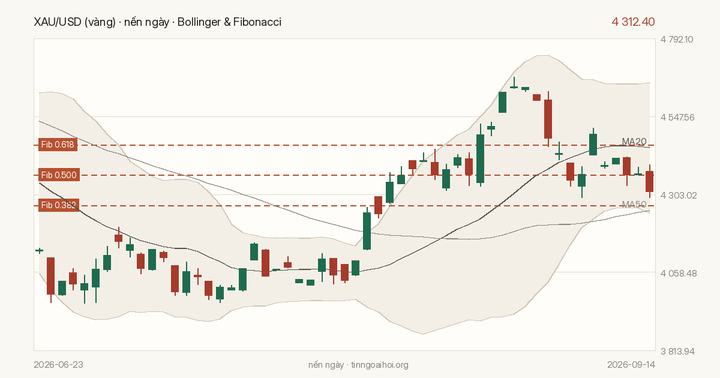
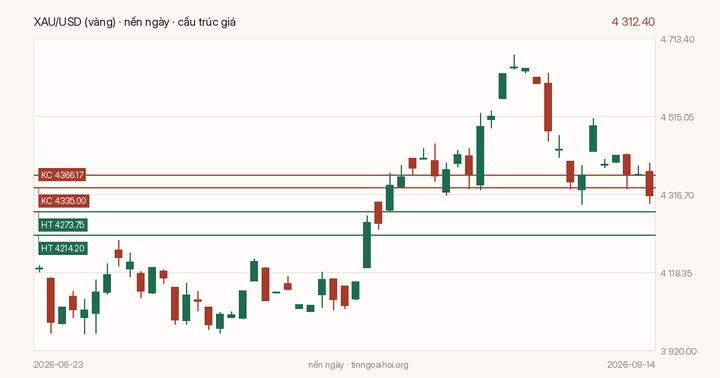
XAU/USD giảm 1,86% về 4.265,37 USD/ounce khi DXY vọt lên 99,689 và thị trường định giá khả năng Fed nâng lãi suất. TD Securities cho biết CTA đã xả gần một nửa vị thế net-long, nhưng lực mua của ngân hàng trung ương và dòng vốn ETF vẫn là nền đỡ dài hạn.
XAU/USD giao dịch quanh 4.265,37 USD/ounce, mất 80,86 USD tương đương 1,86% so với phiên liền trước. Đây không phải một nhịp điều chỉnh kỹ thuật đơn thuần: nó đi kèm một cú tăng rõ của đồng bạc xanh, với DXY lên 99,689 (+0,60%), EUR/USD lùi về 1,15284 và USD/JPY vọt lên 154,839 (+0,89%). Khi USD mạnh lên trên diện rộng, vàng — vốn được định giá bằng USD — chịu áp lực kép: giá danh nghĩa bị chiết khấu, và chi phí cơ hội của việc nắm giữ tài sản không sinh lời tăng lên.
Điểm đáng chú ý là biên độ. Mức giảm gần 2% trong một phiên cho thấy bên bán không chỉ là dòng tiền đầu cơ lẻ tẻ, mà có yếu tố hệ thống.
Theo TD Securities (Ryan McKay và Bart Melek), các quỹ CTA đã chuyển sang bán vàng quy mô lớn, thanh lý gần một nửa vị thế net-long hiện tại. Nguyên nhân được nêu là xác suất Fed nâng lãi suất trong tuần này được thị trường định giá ở mức cao, cộng thêm giá năng lượng vẫn neo cao.
Cần hiểu đúng bản chất của dòng tiền này. CTA giao dịch theo tín hiệu định lượng, không theo câu chuyện. Khi lợi suất thực kỳ vọng tăng — hệ quả trực tiếp của kỳ vọng Fed siết chặt — mô hình của họ tự động hạ tỷ trọng vàng. TD Securities mô phỏng rằng trong gần như mọi kịch bản của tuần này, vị thế long có thể bị gỡ hoàn toàn, thậm chí chuyển sang net-short. Đây là rủi ro có thật, và nó lý giải vì sao đà bán có thể chưa dừng lại ngay.
Tuy nhiên, chính TD Securities lưu ý tác động bán hệ thống dự kiến ở mức tương đối khiêm tốn. Nói cách khác, CTA là bên bán biên, không phải bên bán phá thị trường.
Điểm mấu chốt của luận điểm TD Securities là sự phân tách giữa dòng tiền hệ thống ngắn hạn và dòng tiền tùy ý dài hạn. Ba yếu tố được nêu đều nằm ngoài mô hình CTA:
Thứ nhất, chủ đề suy yếu đồng tiền đang quay trở lại. Khi nợ công và thâm hụt ngân sách của các nền kinh tế lớn vẫn là câu chuyện dài hạn, vàng giữ vai trò hàng rào chống mất giá tiền tệ.
Thứ hai, lực mua của ngân hàng trung ương vẫn ở mức cao. Đây là dòng cầu ít nhạy cảm với biến động giá ngắn hạn, thường mua đều đặn và không đảo chiều theo phiên.
Thứ ba, dòng vốn ETF đang tích lũy trở lại. ETF là kênh phản ánh dòng tiền tùy ý — nhà đầu tư dài hạn — nên sự trở lại của nó khác về bản chất với việc CTA bán ra.
Ba trụ đỡ này tạo thành nền hỗ trợ cho dòng tiền tùy ý dài hạn, và theo TD Securities, biến nhịp yếu ngắn hạn thành cơ hội mua tiềm năng.
Câu hỏi biên tập đặt ra — đảo chiều hay tái cơ cấu — có lẽ nên trả lời theo hai lớp thời gian. Trong ngắn hạn, đây là tái cơ cấu: CTA giảm tỷ trọng vì lợi suất thực kỳ vọng tăng, và áp lực đó còn hiệu lực cho tới khi Fed công bố. Nếu kịch bản diều hâu thành hiện thực, rủi ro net-short là có thật và vàng có thể còn trượt.
Nhưng ở lớp dài hạn, cấu trúc cầu — ngân hàng trung ương, ETF, chủ đề suy yếu đồng tiền — chưa hề suy chuyển. Việc CTA bán ra không phủ nhận ba trụ đỡ đó; nó chỉ phản ánh rằng dòng tiền hệ thống đang nhường chỗ cho dòng tiền tùy ý ở vùng giá thấp hơn.
Dữ liệu cần theo dõi trong các phiên tới gồm: chỉ số sản xuất Empire State (dự báo 14,75 so với 20,60 kỳ trước) và doanh số bán lẻ MoM (dự báo 0,9% so với -0,6% kỳ trước) — cả hai đều có thể làm dịch chuyển kỳ vọng lãi suất Fed và qua đó là lợi suất thực. Song song, cần quan sát DXY có giữ được vùng 99,7 hay không, và liệu dòng vào ETF có tiếp tục tích lũy trong lúc CTA bán hay không. Sự phân kỳ giữa hai dòng tiền này sẽ là chỉ báo rõ nhất về việc nhịp giảm này là tái cơ cấu hay khởi đầu một xu hướng mới.
Tổng hợp và phân tích từ FXStreet.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.