Fed của Warsh và câu hỏi chưa có đáp án: 'một liều' nới lỏng đã rút, còn bao nhiêu liều nữa?
Chủ tịch Fed Kevin Warsh mô tả lần tăng lãi suất 25 điểm cơ bản là rút bớt 'một liều' nới lỏng thay vì thắt chặt, đồng thời bác bỏ cách đo lãi suất so với lãi suất trung tính. Thị trường đẩy xác suất tăng tiếp trong tháng 10 lên gần 58%, trong khi lạm phát vẫn trên 3%.
Ba từ làm thay đổi cách đọc chính sách
Một cuộc họp tăng lãi suất thường được thị trường tiêu hóa trong vài giờ. Nhưng lần này, điều đọng lại không phải con số 25 điểm cơ bản, mà là cách Chủ tịch Fed Kevin Warsh gọi nó: rút bớt "một liều" nới lỏng, chứ không phải một bước thắt chặt.
Sự khác biệt nghe có vẻ chỉ là ngữ nghĩa. Thực tế, nó thay đổi toàn bộ khung ra quyết định. Trong hơn một thập kỷ, Fed định vị chính sách bằng khoảng cách giữa lãi suất điều hành và lãi suất trung tính — mức không kích thích cũng không hãm đà tăng trưởng. Lãi suất cao hơn trung tính nhiều nghĩa là thắt chặt; gần hoặc thấp hơn nghĩa là còn nới lỏng.
Warsh gần như vứt bỏ thước đo đó. Khi được hỏi lãi suất hiện tại — trong khoảng 3,75%–4% — cao hơn trung tính bao nhiêu, ông thẳng thừng: đo lường như vậy "hữu ích về mặt học thuật", nhưng "không có tác động vận hành nào lên các quyết định chúng ta đưa ra hôm nay".
Cơ chế đằng sau cách diễn đạt mới
Nếu không neo vào lãi suất trung tính, Fed của Warsh còn lại gì để quyết định? Câu trả lời nằm ở điều kiện tài chính và đà tăng của nền kinh tế. Warsh nói nền kinh tế Mỹ đã "mạnh lên" và điều kiện tài chính "bớt hạn chế" — đó là lý do có thể rút bớt hỗ trợ.
Đây là điểm mấu chốt. Nếu chính sách vẫn đang ở trạng thái kích thích, thì mỗi lần rút một "liều" chỉ đưa nó về gần mức trung tính, chứ chưa hề bước sang vùng hãm phanh. Nói cách khác, Fed có thể tăng lãi suất nhiều lần mà vẫn chưa thực sự thắt chặt. Đó là lý do Krishna Guha của Evercore ISI gọi đây là "yếu tố diều hâu nổi bật nhất" trong phần trả lời báo chí, và cảnh báo nó mở ra "cách tiếp cận không có điểm dừng rõ ràng" về số lần tăng.
James Egelhof của BNP Paribas Securities đi xa hơn: nếu chính sách khởi điểm đã mang tính kích thích, cộng với xung lực chu kỳ mạnh và lạm phát dai dẳng, thì "có thể cần mức tăng đáng kể, nhiều hơn ba lần chúng tôi dự báo".
Thị trường đã định giá lại, nhưng chưa dám định giá hết
Phản ứng rõ nhất nằm ở đường cong lãi suất tương lai. Xác suất Fed tăng lãi suất trong cuộc họp tháng 10 đã nhảy lên gần 58% theo thước đo FedWatch của CME Group, từ mức 42% một tuần trước. Goldman Sachs và Bank of America đều bổ sung dự báo tăng vào tháng 10; BofA còn kỳ vọng thêm một lần nữa vào tháng 12. Hợp đồng tương lai hàm ý lãi suất quỹ liên bang quanh 4,635% vào cuối năm 2027 — tương đương ba đến bốn lần tăng nữa.
Nhưng đây mới là phần thị trường có thể đang đọc sai. Con số 4,635% cho cuối 2027 là mức định giá của một kịch bản, không phải một lộ trình. Nó giả định Fed đi liên tục và không bị buộc phải dừng vì dữ liệu xấu đi. Trong khi đó, Natixis lại cho rằng đây chỉ là việc rút lại các "đợt cắt bảo hiểm" mà Fed thực hiện vào mùa thu 2025, chứ không phải khởi đầu một chu kỳ thắt chặt mới.
Hai cách đọc này chênh nhau rất lớn. Một bên thấy Fed sắp đảo ngược phần lớn các lần cắt lãi suất thời Jerome Powell — người hiện vẫn ngồi trong ủy ban với tư cách thống đốc. Bên kia thấy Fed chỉ đang bình thường hóa về mức trung tính.
Điều đáng chú ý là Warsh không đưa ra bất kỳ hướng dẫn nào để phân biệt hai kịch bản đó. Ông chọn sự mơ hồ, và thị trường buộc phải tự lấp khoảng trống bằng giả định của mình.
Tỷ giá và vàng đang nói điều gì
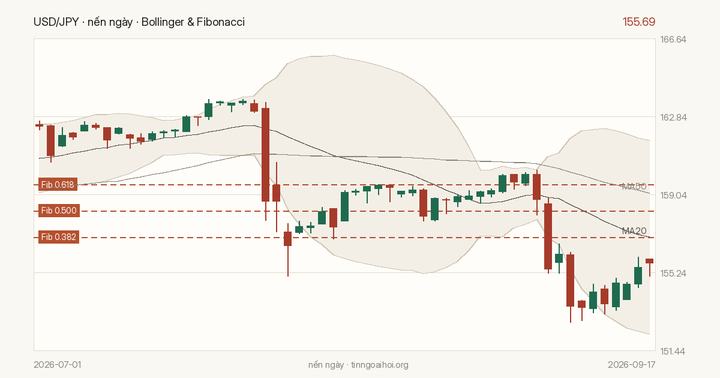
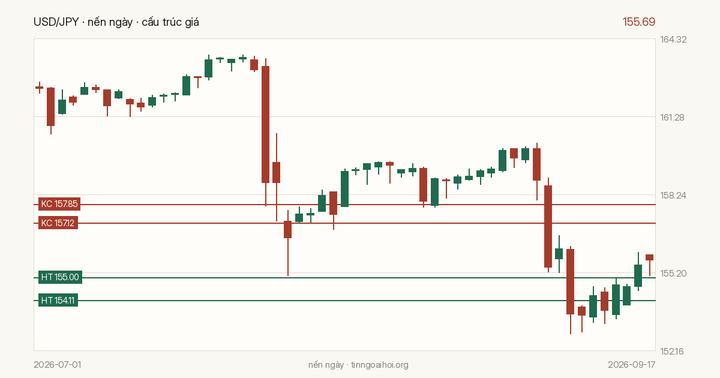
Bối cảnh thị trường lúc 01:26 ngày 19/09 cho thấy sự phân hóa. Chỉ số DXY đứng ở 100,24 gần như không đổi, EUR/USD nhích nhẹ lên 1,14815, trong khi USD/JPY tăng 0,49% lên 156,724. Vàng tăng 1,13% lên 4.390,03 USD/oz.
Việc đồng đô la không bật mạnh dù Fed diều hâu là điểm đáng suy nghĩ. Nếu thị trường thực sự tin vào một chu kỳ thắt chặt mở rộng, DXY khó đứng yên như vậy. Vàng tăng hơn 1% trong khi lợi suất thực kỳ vọng đi lên cho thấy dòng tiền vẫn đang mua bảo hiểm — có thể là bảo hiểm trước rủi ro Fed đi quá xa và làm tổn thương tăng trưởng, hoặc trước rủi ro lạm phát không chịu hạ nhiệt.
USD/JPY ở 156,724 là mức mà Ngân hàng Nhật Bản thường bắt đầu khó chịu. Chênh lệch lãi suất Mỹ–Nhật nới rộng thêm sẽ tạo áp lực mới lên đồng yên, và đó là một kênh truyền dẫn mà Fed không kiểm soát được nhưng phải tính đến.
Điều cần theo dõi
Bài phát biểu của Fed Goolsbee vào 17:30 ngày 21/09 và chỉ số hoạt động kinh tế quốc gia của Fed Chicago cùng ngày (dự báo 0,2 so với -0,08 kỳ trước) sẽ là phép thử đầu tiên xem các quan chức Fed có đồng thuận với cách diễn đạt của Warsh hay không. Nếu những tiếng nói khác trong ủy ban bắt đầu dùng cùng ngôn ngữ "rút liều", thị trường sẽ phải định giá lại lần nữa.
Về phía châu Âu, niềm tin tiêu dùng dự báo giữ ở -34 và cán cân thương mại dự báo xấu đi còn -8,1 tỷ euro vào 22/09 sẽ cho thấy ECB đang ở thế hoàn toàn khác — và sự tương phản đó càng làm câu chuyện lãi suất của Fed thêm phần quan trọng với tỷ giá.
Điều đáng theo dõi nhất không phải là Fed có tăng vào tháng 10 hay không, mà là liệu Warsh có đưa ra bất kỳ tiêu chí định lượng nào để xác định khi nào "liều" cuối cùng đã được rút. Cho đến lúc đó, thị trường vẫn đang giao dịch trên một khung chính sách chưa được định nghĩa.
Tổng hợp và phân tích từ CNBC.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.