Saudi khôi phục một nửa công suất đường ống Đông–Tây: hạ nhiệt thật hay chỉ là nhịp thở?
Saudi Arabia tuyên bố đưa khoảng một nửa công suất đường ống Đông–Tây hoạt động trở lại trong vài ngày tới, kéo WTI giảm 1,75% và xoa dịu lo ngại gián đoạn nguồn cung. Nhưng tuyến vòng qua Hormuz vẫn nằm trong tầm bắn của Houthi, trong khi tồn kho và cán cân cung–cầu toàn cầu chưa cho thấy áp lực đã hết.
Tín hiệu hạ nhiệt đến từ đâu
Thông tin Saudi Arabia muốn khôi phục khoảng một nửa công suất của đường ống Đông–Tây trong vài ngày tới đã lập tức đẩy giá dầu đi xuống. Hợp đồng WTI tháng 10 giảm 1,79 USD, tương đương 1,75%, còn xăng RBOB tháng 10 mất 0,55%. Phản ứng này hợp lý về mặt cơ chế: thị trường trước đó đã định giá một cú sốc nguồn cung, nên bất kỳ tín hiệu phục hồi nào cũng buộc phải đảo lại phần bù rủi ro địa chính trị đã cộng vào giá.
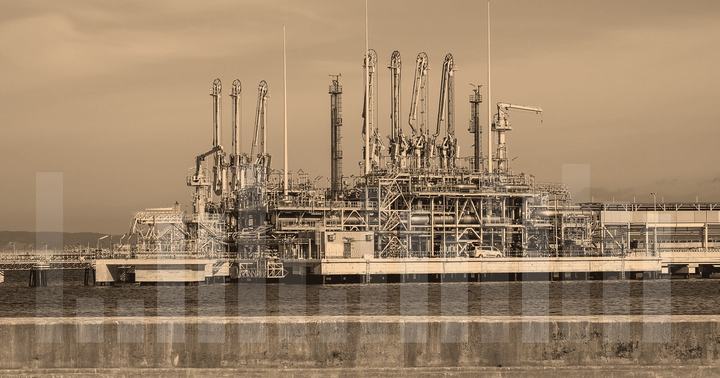
Cần nhìn đúng bản chất của tuyến đường ống này. Đây là tuyến dài 750 dặm, công suất 7 triệu thùng/ngày, có vai trò đưa dầu rời khỏi Vịnh Ba Tư về phía Biển Đỏ để lên tàu. Nói cách khác, nó là van xả thay thế cho eo biển Hormuz. Khi tuyến này đóng hôm thứ Sáu tuần trước, thị trường mất đi chính cái van an toàn đó — và đó là lý do giá dầu leo lên mức cao nhất 3,75 tháng vào thứ Ba.
Vì sao nhịp hạ nhiệt này còn mong manh
Việc khôi phục "một nửa công suất" không đồng nghĩa với việc tuyến đường được an toàn. Các cuộc tấn công bằng drone của Houthi là nguyên nhân khiến đường ống phải đóng như một biện pháp phòng ngừa, và Saudi Arabia chưa đưa ra cam kết nào về thời điểm mở lại toàn bộ. Một nửa công suất vận hành vẫn để lại một nửa rủi ro.
Bức tranh xung quanh còn xấu hơn thế. Houthi đã chiếm hai hòn đảo gần eo biển Bab-al-Mandeb, sau khi trước đó kiểm soát đảo Perim và thành phố cảng Mokha ở cửa nam Biển Đỏ. Điều này đặt nhóm này vào vị thế thuận lợi hơn để tấn công tàu. Trong hai tháng qua, Saudi Arabia đã chuyển hướng xuất khẩu phần lớn dầu qua Biển Đỏ — nghĩa là tuyến thay thế cũng đang bị đe dọa, chứ không chỉ tuyến Hormuz.
Số liệu sản lượng cho thấy mức độ tổn thất. Sản lượng dầu thô của Saudi Arabia trong tháng 8 giảm còn 6,238 triệu thùng/ngày, mức thấp nhất kể từ năm 1990. Xuất khẩu dầu thô tháng 8 của nước này rơi xuống khoảng 3 triệu thùng/ngày, thấp nhất trong 9 năm. Đây không phải những con số của một thị trường đang bình thường hóa.
Tồn kho và cán cân cung–cầu nói gì
Báo cáo EIA tuần trước cho thấy tồn kho dầu thô Mỹ tính đến ngày 11/9 cao hơn 0,8% so với mức trung bình 5 năm cùng kỳ. Con số này nghe có vẻ dồi dào, nhưng bức tranh sản phẩm lại ngược lại: tồn kho xăng thấp hơn 4,8% và tồn kho chưng cất thấp hơn 12,8% so với trung bình 5 năm. Sự phân kỳ này quan trọng — dầu thô không thiếu, nhưng sản phẩm tinh chế đang căng.
Điểm đáng chú ý là tồn kho dầu thô giảm ít hơn kỳ vọng trong khi xăng và chưng cất lại tăng nhiều hơn dự báo. Đây là yếu tố gây áp lực trực tiếp lên giá trong phiên thứ Tư và tiếp tục đè nặng sang phiên hôm nay.
Ở tầng toàn cầu, Vitol cho biết thị trường dầu đang tiếp tục thắt chặt, với khoảng 2 triệu thùng/ngày bị mất từ xuất khẩu dầu thô Trung Đông và thêm 2 triệu thùng/ngày từ Nga do các cuộc tấn công bằng drone của Ukraine. IEA đã nâng ước tính thâm hụt dầu toàn cầu năm nay lên 1,7 triệu thùng/ngày từ mức 1,3 triệu thùng/ngày đưa ra tháng trước, đồng thời lùi thời điểm quay lại trạng thái thặng dư sang năm 2027 thay vì cuối 2026.
Về phía Nga, công suất chế biến dầu thô bình quân tháng 7 chỉ đạt 3,51 triệu thùng/ngày, mức thấp nhất trong 24 năm. Sản lượng dầu thô Nga tháng 7 giảm còn 8,89 triệu thùng/ngày, thấp nhất trong 6 năm. Sản lượng xăng của Nga trong tháng 8 rơi xuống khoảng 80.000 tấn/ngày, chỉ đáp ứng 70% nhu cầu nội địa.
Ở chiều ngược lại, OPEC đã phê duyệt mức tăng cuối cùng 188.000 thùng/ngày cho tháng 9 và tuyên bố giữ sản lượng ổn định trong phần còn lại của năm. Tuy nhiên, sản lượng thực tế của OPEC trong tháng 8 đã giảm 900.000 thùng/ngày xuống 19,91 triệu thùng/ngày — cho thấy kế hoạch tăng khó thành hiện thực khi xung đột Mỹ–Iran vẫn tiếp diễn.
Một chi tiết ít được chú ý nhưng đáng theo dõi: lượng dầu tồn trên các tàu đứng yên ít nhất 7 ngày đã giảm 23% so với tuần trước, xuống 76,39 triệu thùng trong tuần kết thúc ngày 11/9, mức thấp nhất trong một năm. Dầu nổi giảm nghĩa là dầu đang được tiêu thụ hoặc chuyển vào kho — đây là tín hiệu thắt chặt thực sự, không phải chỉ là câu chuyện rủi ro.
Tác động vòng hai lên lạm phát và các đồng tiền hàng hoá
Cơ chế lan truyền ở đây khá rõ. Giá dầu cao và nguồn cung bị hạn chế sẽ chảy vào chi phí vận tải, chi phí sản xuất và giá năng lượng bán lẻ, từ đó neo lạm phát ở mức cao hơn. IEA đã cảnh báo rằng giá dầu cao và nguồn cung bị hạn chế sẽ gây ra mức giảm nhu cầu dầu toàn cầu lớn nhất kể từ đại dịch Covid-19 — đây là dạng phản ứng phá hủy nhu cầu, không phải hạ nhiệt lành mạnh.
Với các đồng tiền hàng hoá, tác động không đồng đều. CAD hưởng lợi trực tiếp khi dầu thô tăng, nhưng cũng chịu tác động kép từ chênh lệch lãi suất với Mỹ. AUD ít nhạy với dầu hơn, nhưng nhạy với kỳ vọng tăng trưởng toàn cầu — mà kịch bản nhu cầu dầu suy giảm do giá cao lại là tin xấu cho AUD. NOK gắn chặt với dầu Brent và khí đốt châu Âu, nên là đồng tiền phản ứng mạnh nhất với diễn biến Biển Đỏ và đường ống Đông–Tây.
Bối cảnh vĩ mô hiện tại cho thấy DXY ở 100,215, gần như đi ngang, trong khi vàng ở 4.380,77 USD, tăng 0,91%. Vàng tăng trong khi dầu giảm là một cấu hình đáng chú ý: nó cho thấy dòng tiền vẫn đang tìm nơi trú ẩn rủi ro địa chính trị, chứ chưa thực sự tin rằng câu chuyện Trung Đông đã kết thúc.
Điều cần theo dõi
Mốc cần quan tâm trước tiên là tốc độ khôi phục thực tế của đường ống Đông–Tây — liệu Saudi Arabia có đưa được toàn bộ 7 triệu thùng/ngày trở lại, hay chỉ dừng ở mức một nửa. Song song đó là diễn biến quanh Bab-al-Mandeb, nơi Houthi đang củng cố vị thế.
Về dữ liệu, loạt phát biểu của Fed trong tuần tới (Goolsbee ngày 21/9, Williams và Jefferson ngày 22/9) cùng chỉ số hoạt động kinh tế quốc gia của Fed Chicago sẽ định hình lại kỳ vọng lãi suất — yếu tố quyết định sức mạnh của DXY và qua đó là biên độ của CAD, AUD, NOK. Cuối cùng, cần theo dõi liệu dòng dầu nổi có tiếp tục giảm hay không, vì đây là chỉ báo sớm cho thấy thị trường vật chất đang thắt chặt nhanh hơn hay chậm hơn so với những gì giá đã phản ánh.
Tổng hợp và phân tích từ Yahoo Finance.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.