Đàm phán Mỹ – Houthi và câu hỏi lớn: premium rủi ro ở Bab el-Mandeb có thể bị rút nhanh đến đâu?
Mỹ đàm phán trực tiếp với Ansar Allah và từ chối can thiệp quân sự thay Saudi, trong khi khủng hoảng năng lượng của Riyadh ngày càng sâu. Nếu Bab el-Mandeb được nới, phần bù rủi ro địa chính trị trong dầu có thể bị rút rất nhanh — nhưng dòng chảy thực tế qua Hormuz và đường ống Đông–Tây mới là biến số quyết định.
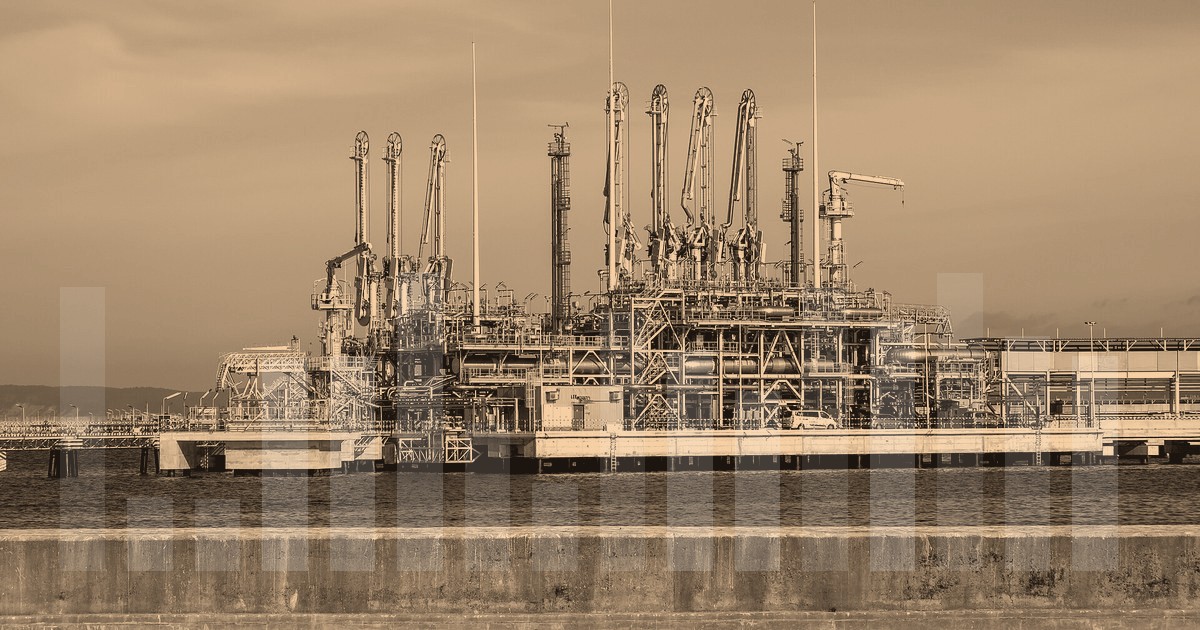
Bab el-Mandeb đang là mắt xích bị định giá mờ nhất
Cuộc gặp giữa quan chức Mỹ và phái đoàn Ansar Allah tại đại sứ quán Mỹ ở Muscat cuối tuần qua mang theo một tín hiệu ít được chú ý: nhóm Houthi cam kết tiếp tục tuân thủ lệnh ngừng bắn 2025 do Oman làm trung gian với Washington, và khẳng định chỉ nhắm vào lực lượng cùng tàu thương mại Saudi khi tiến vào Biển Đỏ. Việc Washington chọn không tham chiến thay Riyadh cho thấy họ đang tách lợi ích của mình khỏi lợi ích của đồng minh Vùng Vịnh.
Về mặt định giá, đây là loại thông tin thường khiến thị trường phản ứng nhanh hơn cả tin cung – cầu thực. Khi Ansar Allah kiểm soát phần còn lại của bờ biển phía tây Yemen và đặt lực lượng tại Bab el-Mandeb, họ nắm quyền kiểm soát thực tế với một trong hai cửa ngõ hàng hải quan trọng nhất của dầu Trung Đông. Bất kỳ tín hiệu nào cho thấy tuyến này được nới lỏng — dù chỉ là ngầm hiểu — đều làm giảm phần bù rủi ro mà thị trường đang gán cho mỗi thùng dầu đi qua đây.
Cung vẫn tắc ở phía Hormuz và đường ống Đông – Tây
Điểm cần tách bạch: nới Bab el-Mandeb không đồng nghĩa với giải phóng nguồn cung. Dòng chảy qua eo Hormuz đã sụt giảm nghiêm trọng, và đường ống Đông – Tây của Saudi đã bị đóng sau khi một nhóm dân quân thân Iran tấn công ở nhiều điểm. Đây mới là hai kênh quyết định khối lượng dầu thực sự ra thị trường.
Thông tin tích cực duy nhất là Saudi có thể khôi phục khoảng một nửa công suất đường ống Đông – Tây trong vài ngày tới — nhưng kịch bản này giả định không có đợt tấn công tiếp theo. Với việc Riyadh thiếu hụt tên lửa đánh chặn và đã phải đề nghị Pháp, Anh, Pakistan và Ai Cập triển khai hệ thống phòng không, giả định đó không hề chắc chắn. Bản thân Mỹ cũng đã tiêu hao kho dự trữ đánh chặn đáng kể: chỉ trong một trận ở Jordan tuần trước, họ đã dùng khoảng 60–80 quả với chi phí quanh nửa tỷ USD.
Hệ quả là premium rủi ro hiện tại không chỉ phản ánh khả năng gián đoạn vận chuyển, mà còn phản ánh năng lực phòng thủ đang bị bào mòn của cả Saudi lẫn Mỹ. Đó là lý do phần bù này khó rút nhanh như thị trường thường tưởng.
Áp lực vòng hai lên lạm phát và các đồng tiền hàng hoá
Với TTF khí đốt đã lên 92,95 USD và Đức đang cân nhắc biện pháp khuyến khích thị trường để nâng mức tồn kho khí đang ở mức thấp kỷ lục, cú sốc năng lượng lần này mang tính châu Âu nhiều hơn là Mỹ. Điều đó tạo ra hai tác động vòng hai: thứ nhất, chi phí đầu vào công nghiệp ở châu Âu tăng, kéo lạm phát lõi khó hạ; thứ hai, chênh lệch tăng trưởng giữa Mỹ và châu Âu nới rộng, gián tiếp hỗ trợ USD.
Trên thị trường tiền tệ, DXY đang ở 100,225 (giảm 0,11%) và vàng ở 4.341,16 USD (tăng 1,84%) — mức vàng này cho thấy dòng tiền vẫn đang mua bảo hiểm rủi ro địa chính trị thay vì tin vào kịch bản hạ nhiệt. CAD và NOK hưởng lợi từ giá dầu cao nhưng bị giới hạn bởi lo ngại tăng trưởng toàn cầu; AUD ít nhạy với dầu hơn nhưng chịu áp lực nếu Trung Quốc giảm nhập khẩu năng lượng. USD/JPY ở 155,927 gần như đi ngang, phản ánh việc thị trường chưa định giá lại kỳ vọng lãi suất Fed.
Điều gì quyết định tốc độ rút premium
Ba biến số cần theo dõi. Một là cuộc gặp giữa Trump và lãnh đạo Vùng Vịnh bên lề Đại hội đồng Liên Hợp Quốc tuần tới — nếu có tín hiệu ngừng bắn thực chất với Iran, premium sẽ rút nhanh. Hai là tiến độ khôi phục đường ống Đông – Tây; đây là dữ liệu cứng duy nhất có thể xác nhận nguồn cung quay lại. Ba là diễn biến ở Bab el-Mandeb: nếu Ansar Allah thực sự chỉ nhắm vào Saudi, dầu không mang cờ Saudi có thể đi qua với chi phí bảo hiểm thấp hơn, làm giảm phần bù cho toàn bộ thị trường.
Về dữ liệu vĩ mô, sản lượng công nghiệp Mỹ (dự báo 0,3%, kỳ trước 0,2%) và bài phát biểu của Bowman hôm nay, cùng loạt phát biểu của Goolsbee và chỉ số Fed Chicago đầu tuần sau, sẽ cho biết Fed có đang nhìn năng lượng như rủi ro lạm phát hay không. Chỉ số hoạt động Fed Chicago dự báo 0,2 so với -0,08 kỳ trước là điểm đáng chú ý.
Điều nên theo dõi tiếp: liệu giá dầu có giảm trong khi tin địa chính trị tích cực xuất hiện hay không. Nếu giá không giảm dù Bab el-Mandeb được nới, thị trường đang nói rằng vấn đề nằm ở Hormuz và đường ống — chứ không phải ở Biển Đỏ.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.