Khí đốt qua Hormuz thành 'có thể gián đoạn': hợp đồng dài hạn và rủi ro địa chính trị định giá lại ra sao
Gần 20% nguồn LNG toàn cầu nằm sau eo Hormuz giờ bị thị trường xếp vào nhóm 'có thể gián đoạn', buộc người mua phải trả giá cao hơn cho nguồn cung an toàn hơn. Sự dịch chuyển này định giá lại hợp đồng dài hạn, đẩy lạm phát năng lượng vòng hai và tác động trực tiếp tới CAD, AUD, NOK.
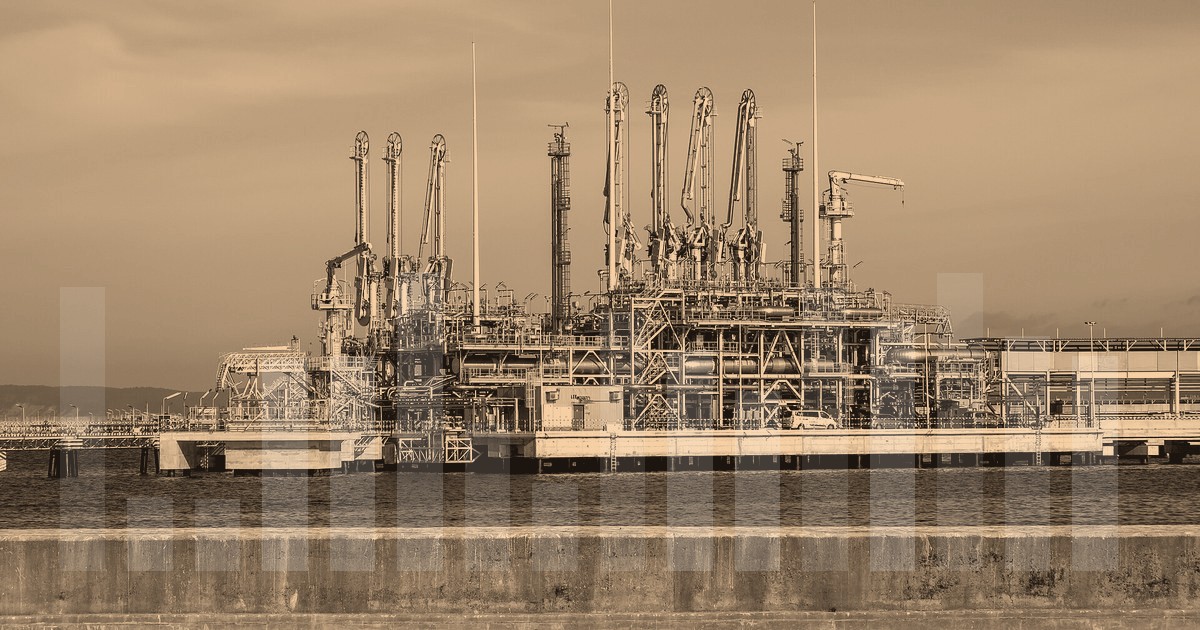
Hormuz và cuộc định giá lại khái niệm 'nguồn cung an toàn'
Gần bảy tháng sau khi lưu lượng qua eo Hormuz sụp đổ, xuất khẩu LNG từ Qatar và UAE vẫn bị hạn chế nghiêm trọng. Điều đáng chú ý không nằm ở việc nguồn cung mất đi bao nhiêu, mà ở cách thị trường phân loại lại nó. Wood Mackenzie mô tả phản ứng của giới lãnh đạo LNG tại Gastech 2026: khoảng 20% nguồn cung toàn cầu nằm sau eo biển này nay được nhìn nhận như nguồn "có thể gián đoạn" — kể cả khi dòng chảy trở lại, nó vẫn có thể bị chặn lần nữa.
Đây là thay đổi mang tính cấu trúc, không phải chu kỳ. Trong một thập kỷ, người mua xây dựng chiến lược quanh giả định rằng hợp đồng dài hạn, giá cố định từ một hai nguồn là đủ. Giả định đó giờ bị đặt dấu hỏi, và phần bù rủi ro địa chính trị đang được nhúng thẳng vào đường cong giá.
Ai đang dịch chuyển, và dịch chuyển tới đâu
Trung Quốc — khách hàng LNG lớn nhất của Qatar, với gần 30% nguồn cung nhập từ vịnh năm ngoái — đang đàm phán để giảm phụ thuộc. PetroChina và Sinopec được cho là đang thương lượng các hợp đồng ít nhất mười năm, giao hàng trước 2030, với những nhà xuất khẩu không cần đi qua Hormuz. Các thương vụ gắn cổ phần thiểu số vào dự án mở rộng của Qatar sẽ bị chậm lại vì chiến sự.
Ở phía châu Âu, người mua bắt đầu tìm tới Canada từ tháng Tư, sau khi các lệnh ngừng bắn Mỹ–Iran không kéo được nguồn cung Qatar trở lại. Đông Nam Á thì phản ứng theo cách khác: Thái Lan tung chương trình điện mặt trời mái nhà 10 GW, phủ khoảng một triệu hộ gia đình, nhằm cắt bớt mức phụ thuộc khí đốt cho phát điện.
Các dự án được hưởng lợi từ làn sóng này trải từ Mozambique, Timor-Leste, Indonesia, Papua New Guinea, Argentina tới Canada. Điểm chung: không đi qua bất kỳ điểm nghẽn nào — Hormuz, kênh Panama, Suez hay Malacca. Bờ Tây Bắc Mỹ nổi lên như nguồn cung mới ở khu vực pháp lý ổn định, có đường thẳng tới châu Á.
Cơ chế vòng hai lên lạm phát và tiền tệ hàng hoá
Giá LNG châu Á và châu Âu đã lên mức cao nhất kể từ khủng hoảng 2022. Với châu Âu đang gấp rút trước mùa đông, cú sốc này lan theo ba kênh.
Thứ nhất, chi phí khí đốt cao đẩy thẳng vào giá điện và phân bón, rồi vào chi phí sản xuất công nghiệp — đây là lạm phát vòng hai khó hạ hơn lạm phát năng lượng thuần túy. Thứ hai, các nước nhạy cảm giá ở châu Á quay lại đốt than nhiều hơn, làm tăng chi phí phát thải và gián tiếp nâng chi phí nền của sản xuất. Thứ ba, dòng vốn đầu tư bị hút vào các dự án LNG mới ngoài vịnh, làm tái phân bổ dòng chảy thương mại trong nhiều năm.
Với các đồng tiền hàng hoá, tác động không đồng nhất. CAD hưởng lợi kép: Canada là nguồn cung LNG thay thế được săn đón, đồng thời giá dầu cao hỗ trợ xuất khẩu năng lượng. Tuy nhiên hôm nay doanh số bán lẻ Canada được dự báo giảm 0,8% so với kỳ trước tăng 0,6%, và bản không tính ô tô dự báo -0,5% — dữ liệu yếu có thể tạm thời lấn át câu chuyện hàng hoá. AUD hưởng lợi gián tiếp qua than và LNG, khi nhu cầu than tăng trở lại ở châu Á. NOK là trường hợp rõ nhất: Na Uy vừa là nhà cung cấp khí đốt thay thế trực tiếp cho châu Âu, vừa hưởng giá dầu cao — nhưng nghịch lý là đề xuất dầu Bắc Cực của Na Uy bị Brussels từ chối, cho thấy trần chính trị với nguồn cung mới vẫn hiện hữu.
Bối cảnh vĩ mô đang không thuận cho hàng hoá: DXY ở 101,11 (+0,57%), vàng rơi 1,68% về 4.284,33, EUR/USD giảm 0,53% về 1,13851, USD/JPY tăng 0,60% lên 158,32. Đồng bạc xanh mạnh lên là lực cản với mọi tài sản định giá bằng USD, kể cả LNG.
Điều cần theo dõi
Ba biến số nên nằm trong danh sách theo dõi. Một, tiến độ đàm phán hợp đồng dài hạn của Trung Quốc với các nhà xuất khẩu ngoài vịnh — đây là chỉ báo sớm cho thấy phần bù rủi ro Hormuz đã được định giá vĩnh viễn hay chỉ tạm thời. Hai, mùa đông châu Âu: mức dự trữ và tốc độ bổ sung sẽ quyết định liệu giá LNG có giữ được vùng cao nhất kể từ 2022. Ba, phản ứng của Fed — Williams và Barkin phát biểu hôm nay, và bất kỳ tín hiệu nào cho thấy lạm phát năng lượng vòng hai đang bị tính vào kịch bản lãi suất.
Với người giao dịch CAD, AUD và NOK, câu hỏi không còn là giá dầu hay khí hôm nay, mà là liệu thị trường có tiếp tục trả giá cao hơn cho nguồn cung 'không đi qua điểm nghẽn' hay không — và liệu các ngân hàng trung ương có bắt đầu phản ứng với vòng hai đó.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.