Cả hai cửa ngõ xuất khẩu của Saudi cùng tắc: câu hỏi không còn là giá dầu mà là ai còn hàng giao được
Saudi Aramco xác nhận dừng xuất hàng tại Yanbu sau khi đường ống Đông–Tây 7 triệu thùng/ngày ngừng chạy, đẩy Brent trở lại 108 USD/thùng. Khi cả Biển Đỏ lẫn Hormuz đều bị chặn, chênh lệch địa lý và chi phí vận tải — không phải giá dầu thô — mới là biến số quyết định dòng chảy hàng hoá và lạm phát toàn cầu.
Hai cửa ngõ, một nút thắt
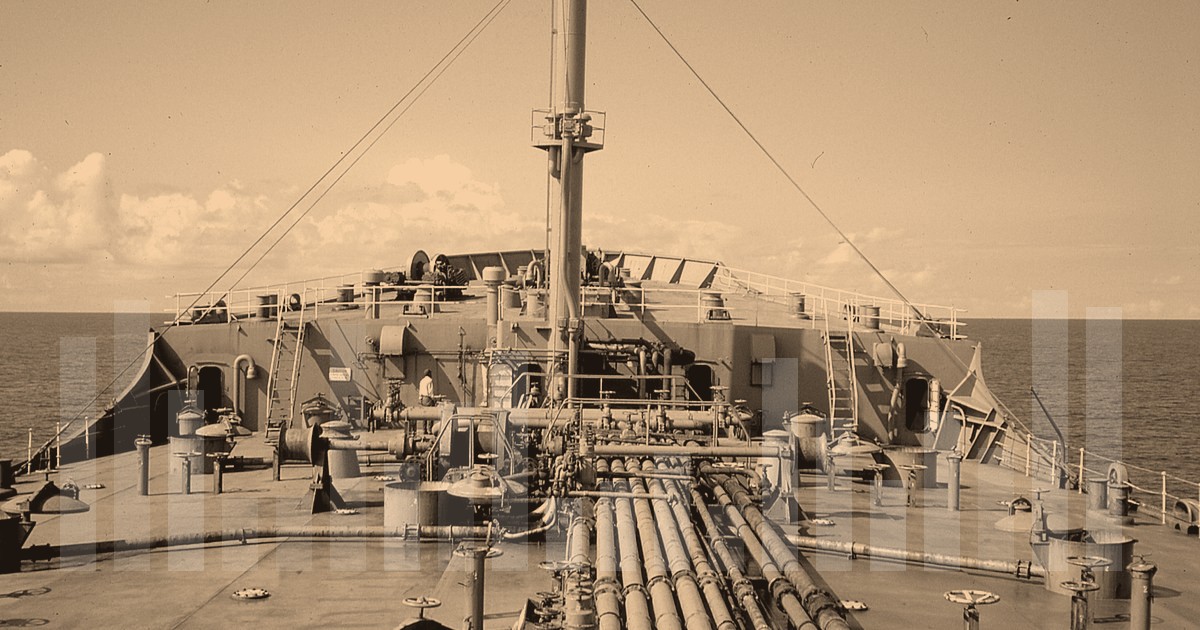
Diễn biến cuối tuần qua đã khép lại kịch bản xấu nhất mà thị trường dầu từng hình dung: Saudi Aramco xác nhận tạm dừng bốc xếp tại cảng Yanbu trên Biển Đỏ, sau khi đường ống Đông–Tây — tuyến tránh Hormuz có công suất 7 triệu thùng/ngày — ngừng vận chuyển. Đây là lần đầu tiên trong chuỗi sự kiện này, cả hai hướng xuất khẩu chủ lực của Saudi cùng bị vô hiệu hoá. Brent lập tức quay lại mốc 108 USD/thùng.
Điểm cần nhấn mạnh: Yanbu không chỉ là một cảng. Đó là van xả chiến lược của Saudi, cho phép vương quốc này bán dầu ra thế giới mà không phải đi qua eo biển Hormuz — nơi Iran đang siết chặt danh sách đen vận tải với 77 tàu bị liệt kê. Khi van đó đóng, toàn bộ trọng lượng xuất khẩu dồn về các cảng vùng Vịnh, và mọi chuyến hàng đều phải chấp nhận rủi ro Hormuz.
Chi phí vận tải đang trở thành biên độ giá
Vấn đề không dừng ở việc dầu có chảy được hay không, mà ở chỗ ai đủ khả năng trả giá để nó chảy. Thuê một VLCC tại vùng Vịnh hiện tốn 30–32 USD/thùng, chưa kể phụ phí rủi ro chiến tranh và bảo hiểm bổ sung. Con số này tương đương gần một phần ba giá dầu Brent hiện tại — một cấu trúc chi phí mà thị trường dầu chưa từng vận hành ở quy mô này.
Hệ quả trực tiếp: các nhà sản xuất Trung Đông buộc phải dùng đội tàu riêng để đi qua Hormuz, nghĩa là chỉ những chủ thể có hạ tầng logistics nội bộ mới duy trì được dòng chảy. ADNOC được cho là đã mua 72 triệu thùng dầu Iraq trong tháng 8–9 với mức chiết khấu lên tới 27 USD/thùng, tận dụng đội tàu và lợi thế cảng Fujairah. Đây là minh chứng rõ nhất cho luận điểm: trong môi trường hiện tại, lợi thế cạnh tranh không nằm ở trữ lượng mà nằm ở khả năng giao hàng.
Chênh lệch địa lý phản ánh sự khan hiếm thực
Châu Á đang là nơi hứng chịu rõ nhất. Hợp đồng dầu thô trên Sàn Thượng Hải (SHFE) chạm 138 USD/thùng — mức cao nhất trong lịch sử — khi các nhà máy lọc dầu Trung Quốc tranh nhau giành nguồn cung tháng 10. Chênh lệch chuẩn dầu châu Á hiện thường xuyên cao hơn ICE Brent 15–20 USD/thùng, phản ánh chi phí thay thế nguồn cung bị đứt gãy chứ không phải kỳ vọng tăng giá đơn thuần.
Nghịch lý nằm ở chỗ cầu đang suy yếu. Dự báo nhu cầu dầu thô châu Á giảm 1,5 triệu thùng/ngày trong năm nay, chủ yếu do tiêu thụ tại Trung Quốc giảm. Nhưng sản lượng lọc dầu của Trung Quốc lại tăng 11% so với tháng trước lên 13,9 triệu thùng/ngày trong tháng 8, sau khi Bắc Kinh dỡ lệnh cấm xuất khẩu nhiên liệu, kéo tồn kho giảm 639.000 thùng/ngày. Đây là dấu hiệu của việc tích trữ phòng ngừa rủi ro nguồn cung, không phải phục hồi cầu thực.
Vòng hai lên lạm phát và các đồng tiền hàng hoá
Cơ chế lan truyền đáng lo hơn cả giá dầu thô là giá sản phẩm tinh chế và cước vận tải. Khi chênh lệch dầu thô châu Á cao hơn Brent 15–20 USD/thùng, chi phí đầu vào của nhà máy lọc dầu tăng, và phần lớn được chuyển vào giá xăng dầu, dầu diesel, nhiên liệu máy bay. Đây là kênh lạm phát mà các ngân hàng trung ương khó bỏ qua, đặc biệt khi lạm phát dịch vụ vẫn dai dẳng.
Với các đồng tiền hàng hoá, tác động không đồng đều. CAD hưởng lợi gián tiếp khi dầu thô Mỹ và các sản phẩm tinh chế tăng giá, nhưng số liệu nhà khởi công dự báo 240.000 đơn vị so với 229.100 kỳ trước cho thấy thị trường bất động sản Canada vẫn là biến số nội tại quan trọng hơn giá dầu trong ngắn hạn. NOK hưởng lợi từ giá khí đốt châu Âu leo thang — đặc biệt khi QatarEnergy đang đàm phán các hợp đồng LNG dài hạn với các nhà xuất khẩu Mỹ để thay thế công suất bị hư hại — nhưng Na Uy không có lợi thế logistics để tận dụng chênh lệch địa lý hiện tại. AUD gần như đứng ngoài câu chuyện năng lượng, phụ thuộc nhiều hơn vào giá quặng sắt và than, vốn chịu áp lực từ sản lượng than Trung Quốc giảm 7,7% so với cùng kỳ năm trước xuống 361,82 triệu tấn trong tháng 8.
Điểm đáng chú ý là DXY hiện ở 99,645 (+0,18%) và USD/JPY ở 155,153 (+0,53%) — thị trường tiền tệ chưa định giá đầy đủ cú sốc năng lượng này. Vàng ở 4.293,38 USD/oz gần như đi ngang, cho thấy dòng tiền phòng ngừa rủi ro chưa kích hoạt mạnh.
Điều gì cần theo dõi
Ba biến số sẽ quyết định hướng đi tiếp theo. Thứ nhất, tồn kho dầu thô API dự báo giảm 1,8 triệu thùng so với mức giảm 0,3 triệu kỳ trước — nếu số thực tế vượt dự báo, áp lực lên chênh lệch địa lý châu Á sẽ còn tăng. Thứ hai, giá xuất khẩu của Mỹ dự báo tăng 0,5% sau khi giảm 1,3% kỳ trước, phản ánh áp lực lạm phát nhập khẩu từ năng lượng. Thứ ba, khả năng Saudi khôi phục tuyến Đông–Tây — nếu đường ống 7 triệu thùng/ngày hoạt động trở lại, câu chuyện sẽ đảo chiều nhanh chóng, nhưng nếu hư hại là cấu trúc, thị trường đang định giá sai mức độ kéo dài của gián đoạn.
Câu hỏi trung tâm không còn là dầu bao nhiêu tiền một thùng. Câu hỏi là ai có tàu, ai có bảo hiểm, và ai có tuyến đường để giao hàng trong một thế giới mà cả hai cửa ngõ của nhà xuất khẩu lớn thứ ba thế giới đều đóng.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.