Đường ống Đông–Tây bị đánh trúng: 3,6 triệu thùng/ngày rời thị trường, nhưng giá dầu đã phản ánh bao nhiêu?
Ảnh vệ tinh xác nhận hư hại nặng tại trạm bơm trên tuyến Đông–Tây của Saudi Arabia, có thể mất 4–6 tuần sửa chữa và loại 3,6 triệu thùng/ngày khỏi thị trường. Brent đã lên tới 108 USD/thùng, nhưng câu hỏi lớn hơn là phần rủi ro nào chưa được định giá và vòng hai lên lạm phát, CAD, NOK.
Thiệt hại đã rõ, nhưng thời gian gián đoạn mới là biến số
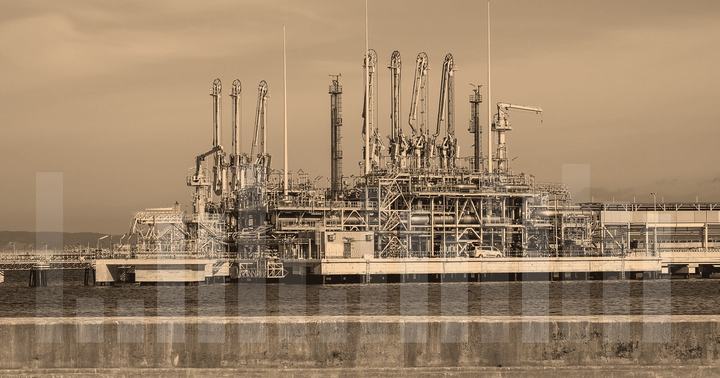
Ảnh vệ tinh do BBC Verify phân tích cho thấy hư hại tập trung tại một trạm bơm trên tuyến Đông–Tây của Saudi Arabia — tuyến đường ống mà Riyadh đã dựa vào ngày càng nhiều để đưa dầu thô ra Biển Đỏ, thay vì phải đi qua eo Hormuz. Đây không phải sự cố kỹ thuật mà là kết quả của một cuộc tấn công, và chính phủ Saudi Arabia quy đổ cho lực lượng dân quân do Iran hậu thuẫn ở Iraq.
Con số đáng chú ý nhất đến từ Kpler: việc đóng tuyến có thể cắt tới 3,6 triệu thùng/ngày, tương đương khoảng 3,6% nhu cầu toàn cầu. Nhưng điểm mấu chốt không nằm ở con số đó, mà ở thời gian. Homayoun Falakshahi, trưởng bộ phận phân tích dầu thô của Kpler, ước tính cần 4–6 tuần để khắc phục, do phụ tùng thay thế khan hiếm và chuỗi cung ứng bị gián đoạn. Trong giao dịch hàng hoá, một sự cố kéo dài 6 tuần khác hoàn toàn với sự cố 6 ngày — nó buộc các nhà máy lọc dầu phải tìm nguồn thay thế, tàu chở dầu phải đổi lộ trình, và tồn kho phải được rút ra.
Thị trường đã định giá bao nhiêu trong 3,6 triệu thùng đó?
Brent giao dịch cao nhất 108 USD/thùng trong phiên thứ Ba, giảm nhẹ so với 109,80 USD hôm thứ Hai. Đây là mức tăng đáng kể so với trước khi Saudi Arabia tuyên bố đóng tuyến hôm thứ Sáu. Nhưng nếu nhìn vào cấu trúc, thị trường dường như đang định giá kịch bản gián đoạn ngắn hạn hơn là toàn bộ 4–6 tuần mà Kpler dự báo.
Có một lý do kỹ thuật: phần lớn lượng dầu mất đi có thể được bù đắp một phần từ công suất dự phòng của OPEC+ và từ kho dự trữ chiến lược, ít nhất trong vài tuần đầu. Nhưng biên độ đó không miễn phí. Nếu tuyến Đông–Tây đóng đủ 6 tuần, thị trường sẽ phải rút tồn kho thương mại — và đó là lúc cấu trúc kỳ hạn (backwardation) sẽ nới rộng, báo hiệu khan hiếm thực sự chứ không chỉ là rủi ro địa chính trị.
Điểm Anne-Sophie Corbeau từ Trung tâm Chính sách Năng lượng Toàn cầu thuộc Đại học Columbia nêu ra còn quan trọng hơn với trung hạn: đường ống "giống như bia đỡ đạn", và các tuyến tránh eo Hormuz "có thể không hữu ích lắm vì chúng có thể bị phá hủy". Nói cách khác, toàn bộ giả định rằng Saudi Arabia có thể xuất khẩu an toàn qua Biển Đỏ đang bị thị trường xem xét lại. Đây là loại rủi ro cấu trúc khó định giá hơn nhiều so với việc mất 3,6 triệu thùng trong vài tuần.
Vòng hai lên lạm phát và các đồng tiền hàng hoá
Với DXY ở 99.635 (+0,17%) và USD/JPY ở 155,087 (+0,48%), thị trường tiền tệ chưa phản ứng như thể đang có một cú sốc nguồn cung dầu kéo dài. Điều đó hợp lý ở giai đoạn này, nhưng để lại không gian cho điều chỉnh nếu gián đoạn kéo dài.
Cơ chế truyền dẫn cần theo dõi: giá dầu cao hơn → chi phí vận tải và đầu vào công nghiệp tăng → lạm phát lõi dai dẳng hơn → kỳ vọng lãi suất thay đổi. Với CAD, đây là câu chuyện hai mặt. Canada là nước xuất khẩu dầu ròng, nên giá dầu cao thường hỗ trợ CAD. Nhưng nếu giá dầu cao đẩy lạm phát Mỹ lên và giữ lãi suất USD cao hơn lâu hơn, lợi thế đó có thể bị lu mờ — đặc biệt khi số nhà khởi công của Canada dự báo 240K so với 229,1K kỳ trước, cho thấy thị trường nhà ở vẫn chưa sụp đổ và BoC chưa chịu áp lực phải nới lỏng mạnh.
Với NOK, đây là đồng tiền hưởng lợi trực tiếp và ít điều kiện nhất từ giá dầu cao, do Na Uy là nước xuất khẩu năng lượng lớn với nền tảng tài khoá vững. AUD thì ở vị thế trung tính hơn: hưởng lợi gián tiếp từ tâm lý hàng hoá, nhưng không có dầu trong rổ xuất khẩu chính. Vàng ở 4296,79 (-0,05%) gần như đứng yên — đáng chú ý, vì một cú sốc địa chính trị thường đẩy vàng lên. Việc vàng không phản ứng cho thấy thị trường đang xem đây là rủi ro khu vực hơn là rủi ro hệ thống.
Điều cần theo dõi
Mốc 108 USD trên Brent là ngưỡng tâm lý quan trọng. Nếu giá giữ trên mức này trong vài phiên tới, thị trường đang định giá gián đoạn kéo dài; nếu nhanh chóng hạ nhiệt về vùng thấp hơn, có nghĩa thị trường tin vào khả năng bù đắp từ OPEC+ và tồn kho.
Dữ liệu tồn kho dầu thô API dự báo -1,8 triệu thùng so với -0,3 triệu kỳ trước là chỉ báo sớm cho thấy tồn kho đang bị rút. Nếu con số thực tế âm sâu hơn dự báo, áp lực lên giá dầu sẽ tăng, và đó là lúc CAD và NOK có thể tách khỏi xu hướng chung của nhóm tiền tệ hàng hoá.
Cuối cùng, cần theo dõi diễn biến tại Bab al-Mandab. Houthi đã mở rộng kiểm soát lãnh thổ dọc bờ biển tây nam Yemen, bao gồm các khu vực nhìn ra tuyến hàng hải này. Nếu khả năng phong toả của họ được thực thi hiệu quả hơn, chi phí bảo hiểm vận tải sẽ tăng — một kênh truyền dẫn lạm phát khác, âm thầm hơn nhưng dai dẳng hơn giá dầu giao ngay.
Tổng hợp và phân tích từ Bbc.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.