Libya mất kiểm soát van dầu: rủi ro nguồn cung chuyển từ địa chính trị sang nội bộ
Lực lượng bảo vệ cơ sở dầu của Libya tự đóng van đường ống Hamada-Zawiya, dừng hoàn toàn sản lượng tại hai mỏ Hamada và Tahara, buộc NOC tính đến force majeure. Sự cố cho thấy rủi ro nguồn cung dầu đang dịch chuyển từ căng thẳng địa chính trị sang mất kiểm soát nội bộ — loại rủi ro khó định giá và khó dự báo hơn.
Rủi ro nguồn cung đổi bản chất
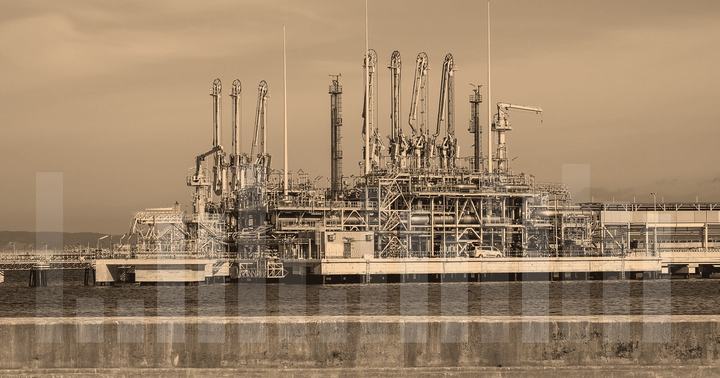
Sự việc tại Libya không phải một cuộc gián đoạn nguồn cung thông thường. Lực lượng Petroleum Facilities Guard — chính lực lượng được giao nhiệm vụ bảo vệ hạ tầng dầu khí — đã tự tay đóng van trên tuyến ống Hamada-Zawiya, khiến sản lượng tại mỏ Hamada và Tahara dừng hoàn toàn, kèm theo một trạm bơm. Đây là điểm khác biệt căn bản: rủi ro không đến từ bên ngoài biên giới mà từ chính bộ máy an ninh bên trong.
Về mặt cơ chế, thị trường dầu vốn quen định giá rủi ro địa chính trị theo các kịch bản có thể ước lượng — trừng phạt, xung đột, phong tỏa eo biển. Nhưng khi người nắm van không phải một nhà nước có lợi ích rõ ràng, mà là một nhóm vũ trang đang đòi quyền lợi hành chính và tài chính, thì không có bên nào để thương lượng tập trung. Không có cơ chế leo thang — hạ nhiệt theo bậc. Đó là loại rủi ro đuôi dày, khó mô hình hóa và vì thế dễ bị thị trường định giá thấp trong thời gian yên ắng.
Cung cầu và con số đang bị đe dọa
Libya hiện khai thác khoảng 1,4 triệu thùng/ngày, mức cao nhất trong hơn một thập kỷ. NOC đặt mục tiêu 1,6 triệu thùng/ngày vào cuối 2026 và 2 triệu thùng/ngày vào đầu thập niên 2030. Để đi từ 1,4 lên 2 triệu, cơ quan này ước cần 36–40 tỷ USD vốn đầu tư nước ngoài, và đã được phân bổ 2 tỷ USD trong ngân sách 2026.
Điều đáng chú ý là dòng vốn quốc tế đã bắt đầu quay lại: Libya ký các thỏa thuận thăm dò và chia sản phẩm với Repsol, Turkish Petroleum, Eni, QatarEnergy và MOL sau vòng cấp phép lớn đầu tiên trong 17 năm. BP, Shell, Exxon và Chevron cũng đang tìm đường trở lại.
Nhưng đây chính là điểm nghẽn logic: các mỏ có tiềm năng tăng sản lượng vẫn nằm dưới sự kiểm soát của bất kỳ ai nắm van. Nói cách khác, 36–40 tỷ USD vốn đầu tư được tính toán trên giả định an ninh ổn định — một giả định mà chính sự kiện hôm nay bác bỏ. Khoản đầu tư càng lớn, mức chiết khấu rủi ro mà nhà đầu tư yêu cầu càng cao, và tiến độ 2 triệu thùng/ngày càng xa.
Lan rộng và tác động vòng hai lên lạm phát
Petroleum Facilities Guard tuyên bố sẽ áp đặt cắt giảm một phần trong một tuần tại các mỏ Wafa, Al-Khamsa và El Feel, và dọa đóng cửa toàn bộ nếu yêu cầu không được đáp ứng. Yêu cầu cụ thể: chuyển họ từ Bộ Quốc phòng sang NOC về mặt tài chính và hành chính, kèm lộ trình hoàn tất.
Nếu gián đoạn lan ra, kênh truyền dẫn tới lạm phát toàn cầu đi theo hai bước. Bước một: giá dầu giao ngay tăng, đẩy chi phí vận tải và đầu vào công nghiệp. Bước hai — và đây mới là phần thị trường thường định giá chậm — chi phí năng lượng thấm vào lạm phát lõi qua giá cước vận chuyển, chi phí sản xuất và kỳ vọng lạm phát. Với DXY đang ở 99,658 (+0,19%) và USD/JPY leo lên 155,178 (+0,54%), một cú sốc năng lượng đủ lớn sẽ buộc các ngân hàng trung ương phải cân nhắc lại tốc độ nới lỏng — kịch bản bất lợi cho tài sản rủi ro nhưng hỗ trợ đồng tiền hàng hóa.
Đồng tiền hàng hóa: CAD, AUD, NOK
Đây là nhóm tài sản nhạy nhất với cú sốc này, nhưng không đồng nhất.
CAD hưởng lợi trực tiếp khi giá dầu tăng, nhưng mức độ phụ thuộc vào chênh lệch giá dầu Canada so với chuẩn toàn cầu. Số nhà khởi công của Canada dự báo 240K so với 229,1K kỳ trước sẽ được công bố lúc 19:15 — một chỉ báo phụ trợ cho sức khỏe nhu cầu nội địa, nhưng trong ngắn hạn dầu vẫn là biến số chi phối.
NOK là đồng tiền có độ nhạy cao nhất với giá dầu trong nhóm G10, do cấu trúc xuất khẩu năng lượng tập trung. Một cú sốc nguồn cung từ Bắc Phi thường được truyền trực tiếp vào NOK nhanh hơn vào CAD hay AUD.
AUD hưởng lợi gián tiếp và yếu hơn, chủ yếu qua kênh khẩu vị rủi ro toàn cầu và giá kim loại. Việc vàng đứng ở 4.295,49 (-0,08%) cho thấy dòng tiền phòng ngừa chưa thực sự bùng nổ — thị trường đang chờ xem sự cố Libya có lan rộng hay không trước khi định giá lại toàn diện.
Điều cần theo dõi
Ba biến số quyết định hướng đi tiếp theo. Thứ nhất, van trên tuyến Hamada-Zawiya có được mở lại trong vài ngày tới hay không — nếu không, NOC nhiều khả năng sẽ ban bố force majeure, đưa sự kiện từ gián đoạn cục bộ thành sự kiện hợp đồng. Thứ hai, các mỏ Wafa, Al-Khamsa và El Feel có thực sự bị cắt giảm như tuyên bố hay chỉ là đòn đàm phán. Thứ ba, số liệu tồn kho dầu thô API dự báo -1,8 triệu thùng so với -0,3 triệu thùng kỳ trước — nếu mức giảm thực tế sâu hơn dự báo, nó sẽ cộng hưởng với rủi ro Libya và tạo áp lực kép lên giá. Doanh số bán lẻ Mỹ dự báo 0,8% so với -0,6% kỳ trước cũng cần theo dõi, vì nhu cầu tiêu dùng mạnh sẽ làm bức tranh lạm phát thêm phức tạp trong bối cảnh chi phí năng lượng đang chịu áp lực tăng.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.