17% công suất LNG Qatar bị vô hiệu hóa: cuộc tái định hình nguồn cung khí toàn cầu và hệ quả lạm phát
Sự cố tại Ras Laffan làm mất khoảng 17% công suất xuất khẩu LNG của Qatar, đẩy chi phí sửa chữa lên khoảng 5,8 tỷ USD và kéo dài thời gian khôi phục tới ba năm. Các hợp đồng dài hạn mới tại Gastech cho thấy dòng chảy khí đang dịch chuyển khỏi Vịnh Ba Tư, với hệ quả lan tỏa tới lạm phát và các đồng tiền hàng hoá.
Sự kiện và quy mô thiệt hại
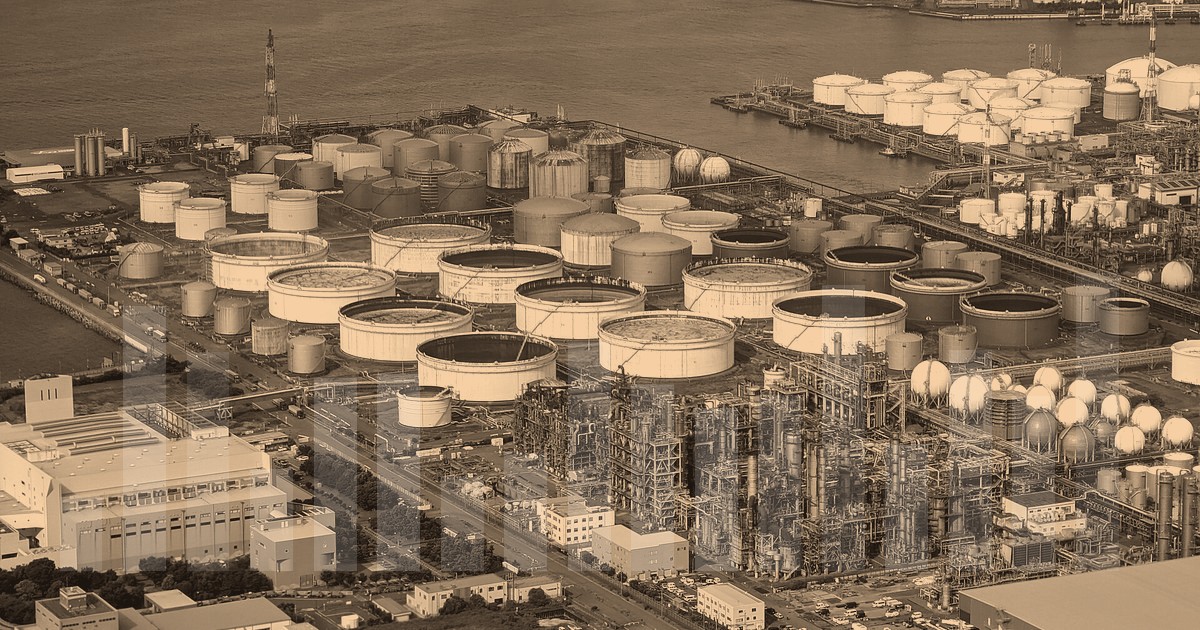
Các cuộc tấn công hồi tháng Ba đã đánh trúng hai tổ hợp sản xuất LNG tại Ras Laffan, cắt khoảng 17% công suất xuất khẩu của Qatar. Wood Mackenzie ước tính tổng chi phí sửa chữa năng lực chế biến khí của nước này vào khoảng 5,8 tỷ USD, trong đó các train hoá lỏng bị hư hại có thể cần tới ba năm để khôi phục hoàn toàn. QatarEnergy đã lùi thời điểm khởi động tổ máy đầu tiên của dự án North Field East sang nửa đầu năm 2027, đồng thời gia hạn tuyên bố bất khả kháng với một số khách hàng hợp đồng tới tháng 11/2026.
Điểm đáng chú ý là mỏ North Field của Qatar và South Pars của Iran cùng nằm trên một cấu trúc địa chất rộng 9.000 km², nơi nắm giữ 25% trữ lượng khí toàn cầu và cung cấp 10% sản lượng thế giới. Thiệt hại xảy ra ở cả hai phía, khiến Iran mất khoảng một phần ba công suất khí. Với Qatar, xuất khẩu LNG năm 2025 vượt 80 triệu tấn, trong đó Ấn Độ nhận 11,9 triệu tấn, Đài Loan 8,2 triệu tấn và châu Âu chiếm 11% tổng nguồn cung. Hạn chế vận tải và xuất khẩu đã kéo GDP hydrocarbon của Qatar giảm 25,8% so với cùng kỳ trong quý I/2026, đẩy toàn bộ nền kinh tế giảm 7%.
Dòng chảy hợp đồng dài hạn đang đổi hướng
Tại hội nghị Gastech ở Bangkok, ban tổ chức định giá các thoả thuận được công bố hoặc thúc đẩy vào khoảng 60 tỷ USD. Trong đó, China Gas Holdings ký hợp đồng mua bán LNG 20 năm với Venture Global của Mỹ, khối lượng 0,5 triệu tấn/năm bắt đầu từ 2030, nguồn hàng từ các dự án xuất khẩu ở Louisiana. Song song, PETRONAS, PTTEP JDA và Cơ quan Phát triển Chung Malaysia–Thái Lan chính thức hoá hợp đồng chia sản phẩm và thoả thuận bán khí 35 năm tại khu vực MTJDA, kéo dài thoả thuận vốn hết hạn ngày 20/4/2029. Lô khí này rộng khoảng 3.494 km² ở nam Vịnh Thái Lan, sản xuất 300–400 triệu feet khối khí tiêu chuẩn mỗi ngày từ các mỏ Cakerawala, Bumi và Suriya, chia đều cho Malaysia và Thái Lan.
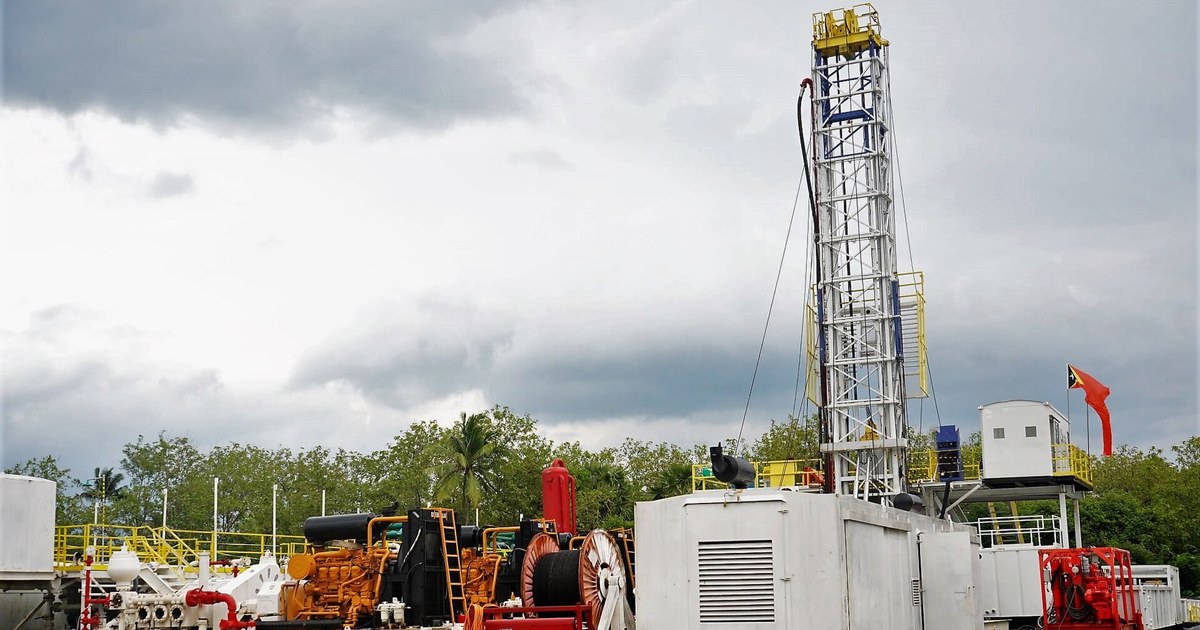
Các dự án ở Argentina, Timor-Leste và Tanzania cũng thu hút sự quan tâm trở lại. Bộ trưởng Năng lượng Timor-Leste, Francisco da Costa Monteiro, cho biết nước này dự kiến hai nhà máy LNG greenfield: một cơ sở 5 triệu tấn/năm cấp khí từ mỏ Greater Sunrise vốn bị trì hoãn lâu nay, và một nhà máy 1,5 triệu tấn từ lượng khí còn lại của Bayu-Undan.
Cơ chế lan tỏa tới lạm phát và đồng tiền hàng hoá
Đây không chỉ là câu chuyện nguồn cung năng lượng. Việc 17% công suất LNG Qatar bị vô hiệu hoá trong bối cảnh châu Âu vẫn phụ thuộc một phần vào khí Vịnh Ba Tư tạo ra áp lực lên giá khí giao ngay, đặc biệt khi mùa đông tới gần. Chi phí khí cao hơn thẩm thấu vào giá điện, phân bón và các ngành công nghiệp sử dụng khí làm nguyên liệu — những yếu tố này thường xuất hiện trong chỉ số lạm phát cơ bản với độ trễ vài tháng. Nói cách khác, cú sốc nguồn cung khí có thể giữ lạm phát dịch vụ và năng lượng ở mức dai dẳng hơn kỳ vọng, làm phức tạp đường đi lãi suất của các ngân hàng trung ương.
Với các đồng tiền hàng hoá, tác động phân hoá rõ hơn. CAD hưởng lợi tương đối khi giá dầu và khí Bắc Mỹ được hỗ trợ, đồng thời dòng vốn đầu tư vào các dự án LNG Louisiana của Venture Global củng cố triển vọng xuất khẩu của Mỹ. NOK nhạy cảm với giá khí châu Âu, nên việc nguồn cung Vịnh Ba Tư bị siết sẽ là yếu tố hỗ trợ gián tiếp. AUD ít liên quan trực tiếp tới khí nhưng hưởng lợi nếu nhu cầu năng lượng toàn cầu giữ giá than và LNG Úc ở mức cao.
Trên thị trường tiền tệ lúc 07:11 giờ Việt Nam, DXY ở 100,393 (-0,03%), EUR/USD 1,14677 (+0,04%), USD/JPY 157,341 (+0,02%), và vàng 4.371,01 USD/oz (+0,65%). Việc vàng tăng trong khi DXY đi ngang cho thấy dòng tiền vẫn đang tìm nơi trú ẩn, một phần phản ánh lo ngại địa chính trị chưa hạ nhiệt.
Tín hiệu từ dầu và rủi ro địa chính trị
Giá dầu đã giảm mạnh trong phiên đầu tuần, với dầu thô xuống dưới 100 USD/thùng lần đầu sau hai tuần, sau khi Tổng thống Mỹ Donald Trump để ngỏ khả năng gặp Tổng thống Iran Masoud Pezeshkian bên lề Đại hội đồng Liên Hợp Quốc tại New York. Đây là yếu tố làm dịu căng thẳng ngắn hạn, nhưng không giải quyết được vấn đề cấu trúc: thiệt hại cơ sở hạ tầng khí vẫn cần nhiều năm để khắc phục.
Nhận định của Wood Mackenzie rằng 54 triệu tấn/năm khối lượng Qatar chưa có hợp đồng sẽ ra thị trường tới năm 2035 là điểm mấu chốt. Người mua đang ra quyết định an ninh nguồn cung dài hạn ngay lúc này, và chính điều đó đang chuyển dịch cấu trúc thị trường khí toàn cầu khỏi sự tập trung địa lý truyền thống.
Điều cần theo dõi
Trong ngắn hạn, dữ liệu tồn kho dầu thô API lúc 03:30 ngày 23/9 và các phát biểu của Fed (Williams, Jefferson, Barkin) sẽ định hình kỳ vọng lãi suất và qua đó tác động tới sức mạnh USD — yếu tố trực tiếp chi phối giá hàng hoá tính bằng đô la. Về trung hạn, cần theo dõi tiến độ sửa chữa các train hoá lỏng tại Ras Laffan, tình trạng gia hạn bất khả kháng của QatarEnergy, và diễn biến các hợp đồng LNG dài hạn mới ký từ Bangkok — vì đây mới là những biến số định hình lại bản đồ cung cầu khí toàn cầu trong thập kỷ tới.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.