Empire Fed lao dốc ngay sáng họp Fed: Đơn hàng mới sụp còn +2,0 trong khi giá đầu vào vọt lên +63,1
Chỉ số Empire Fed tháng 9 chỉ đạt +7,6 so với dự báo +15,0 và mức +20,6 của tháng trước, nhưng điểm đáng lo nằm ở cấu trúc: đơn hàng mới rơi từ +17,3 xuống +2,0 trong khi giá đầu vào leo lên +63,1 — gần đỉnh từ 2022. Đây là tín hiệu đình lạm điển hình xuất hiện đúng sáng ngày đầu tiên họp Fed, khi thị trường đang định giá 91% khả năng tăng lãi suất.
Cú sụp +20,6 về +7,6 không nằm ở con số tổng
Chỉ số điều kiện kinh doanh chung của Empire Fed tháng 9 ghi nhận +7,6, thấp hơn hẳn mức dự báo +15,0 và chỉ còn chưa đầy 40% so với +20,6 của tháng 8. Nhìn bề mặt, đây là một nhịp hạ nhiệt mạnh, nhưng điều đáng chú ý hơn nằm ở cấu trúc bên trong: thành phần đơn hàng mới lao dốc từ +17,3 xuống +2,0 — mức giảm gần như xóa sạch đà mở rộng của tháng trước và chỉ còn cách ngưỡng co hẹp một khoảng rất mỏng.
Trong khi đó, chỉ số giá đầu vào (prices paid) tăng từ +58,6 lên +63,1, quay lại vùng cao nhất kể từ năm 2022. Việc làm vẫn mở rộng với +10,6 so với +9,3 trước đó. Kỳ vọng sáu tháng tới hạ nhẹ từ +32,1 xuống +29,0 nhưng vẫn ở vùng lạc quan. Cục Dự trữ Liên bang New York trong thông cáo nhận định hoạt động sản xuất tiếp tục tăng nhẹ, việc làm tăng vững và áp lực giá "gia tăng" — cách diễn đạt trung tính cho một bức tranh thực ra khá khó chịu.
Cơ chế đình lạm: đơn hàng cạn trong khi chi phí phình
Sự kết hợp giữa đơn hàng mới gần như đứng yên và giá đầu vào tăng tốc là cấu hình kinh điển của đình lạm. Khi đơn hàng không còn tăng, doanh nghiệp mất dần khả năng chuyển chi phí sang khách hàng — nhưng chi phí đầu vào vẫn đang leo thang. Biên lợi nhuận sẽ bị ép từ hai phía, và hệ quả thường thấy là doanh nghiệp bắt đầu thận trọng hơn với tuyển dụng và đầu tư, dù chỉ số việc làm hiện tại chưa phản ánh điều đó.
Điểm quan trọng là chỉ số tổng hợp +7,6 vẫn dương, nghĩa là phần lớn doanh nghiệp chưa thu hẹp hoạt động. Nhưng động lượng đã đảo chiều rõ rệt chỉ trong một tháng. Với một chỉ số vốn biến động mạnh như Empire Fed, cần thêm dữ liệu để xác nhận xu hướng — song thời điểm công bố khiến nó có sức nặng bất thường.
Ý nghĩa với chính sách tiền tệ: phe bồ câu có thêm đạn, phe diều hâu có thêm lý do
Báo cáo này rơi đúng buổi sáng ngày đầu tiên của cuộc họp Fed, và thị trường đang định giá 91% khả năng tăng lãi suất. Với xác suất cao như vậy, một cú xoay chiều sẽ là bất ngờ lớn — nhưng nhóm còn do dự trong Ủy ban Thị trường Mở Liên bang vừa có thêm lập luận: đơn hàng mới sụp là bằng chứng cho thấy nhu cầu đang yếu đi, và siết thêm lãi suất lúc này có thể đẩy nền kinh tế vào vùng co hẹp.
Ngược lại, phe diều hâu có con số giá đầu vào +63,1 — gần đỉnh từ 2022 — để lập luận rằng áp lực lạm phát chưa hề được giải quyết. Đây chính là thế khó của Fed: dữ liệu không còn đồng thuận, và mỗi bên đều có thể chọn một thành phần để củng cố quan điểm. Với việc thị trường đã nghiêng hẳn về một lần tăng lãi suất, phản ứng thực sự sẽ phụ thuộc vào biểu đồ dot plot và giọng điệu của Chủ tịch Fed hơn là bản thân quyết định.
Tác động lên tiền tệ và dòng chảy trú ẩn
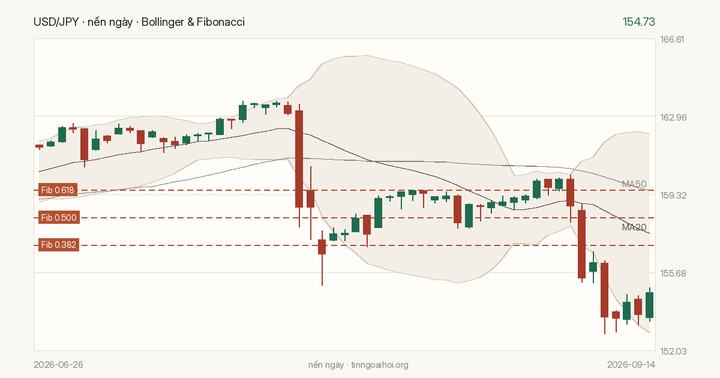
Bối cảnh thị trường lúc 20:42 giờ Việt Nam cho thấy DXY ở 99,616 (+0,15%), EUR/USD 1,15416 (-0,06%), USD/JPY 155,06 (+0,47%) và vàng 4.289,17 (-0,22%). Đồng đô la giữ được sắc thái tăng nhẹ, trong khi vàng lùi bước — điều này hợp lý khi kỳ vọng tăng lãi suất vẫn chi phối và lợi suất thực có xu hướng hỗ trợ USD.
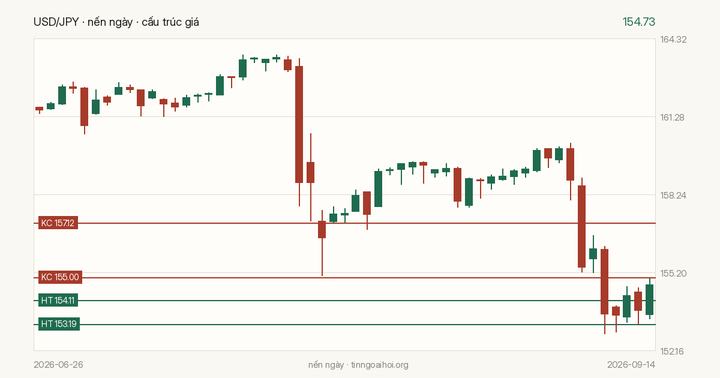
Điểm đáng lưu ý là USD/JPY đang tiến sát vùng 155, nơi nhạy cảm với can thiệp từ Tokyo. Nếu Fed tăng lãi suất và giữ giọng diều hâu, chênh lệch lãi suất Mỹ - Nhật sẽ tiếp tục gây áp lực lên yên, nhưng đà tăng có thể bị chặn bởi yếu tố chính trị. Với EUR, dữ liệu giá bán buôn khu vực đồng euro dự kiến chỉ +0,1% so với +0,2% trước đó cho thấy áp lực lạm phát ở châu Âu đang hạ nhiệt — càng làm nổi bật sự phân kỳ với nước Mỹ, nơi giá đầu vào đang tăng tốc trở lại.
Điều thị trường có vẻ đang bỏ qua là sự kết hợp giữa đơn hàng yếu và chi phí cao không tự triệt tiêu lẫn nhau. Nếu tình trạng này lan sang các chỉ số sản xuất khu vực khác, câu chuyện "hạ cánh mềm" sẽ trở nên khó bảo vệ hơn, và Fed có thể buộc phải chọn giữa hai cái xấu thay vì điều chỉnh êm ái.
Điều cần theo dõi
Trước mắt là biểu đồ dot plot và phần hỏi đáp của Fed — thị trường sẽ tìm kiếm tín hiệu về số lần tăng lãi suất còn lại trong năm. Tiếp theo là dữ liệu sản xuất các khu vực Philadelphia và Richmond trong những ngày tới, để xác nhận liệu đơn hàng mới suy yếu có phải hiện tượng cục bộ hay đã lan rộng. Về phía Trung Quốc, loạt số liệu sản lượng công nghiệp, bán lẻ và đầu tư tài sản cố định công bố hôm nay sẽ cho thấy sức cầu bên ngoài — nhân tố trực tiếp ảnh hưởng tới đơn hàng của các nhà sản xuất Mỹ. Cuối cùng, diễn biến USD/JPY quanh 155 và phản ứng của vàng tại vùng 4.289 là hai thước đo nhanh nhất cho thấy thị trường đang nghiêng về kịch bản nào.
Tổng hợp và phân tích từ InvestingLive.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.