Fed tách chu kỳ siết khỏi chu kỳ cắt: đường lãi suất của Collins nói gì với thị trường
Ba quan chức Fed cùng lúc phát tín hiệu cứng rắn, trong đó Collins dự phóng thêm một lần tăng lãi suất trong năm nay và giữ nguyên suốt 2027. Đường cong lợi suất Mỹ phản ứng trái chiều: đầu ngắn nhích lên, đầu dài hạ xuống, cho thấy thị trường chưa mua trọn kịch bản siết kéo dài.
Ba tiếng nói, một thông điệp: chưa tuyên bố thắng lạm phát
Phiên đầu tuần chứng kiến ba chủ tịch Fed khu vực đồng loạt lên tiếng, và điểm đáng chú ý không nằm ở việc họ còn lo lạm phát — điều đó đã được biết — mà ở chỗ họ đang mô tả một cấu trúc lãi suất khác hẳn chu kỳ trước.
Chủ tịch Fed St. Louis, Alberto Musalem, cho rằng lãi suất có thể cần tăng thêm, và ông nghiêng về việc tăng sớm với bước nhỏ hơn là chờ đợi rồi buộc phải tăng mạnh. Chủ tịch Fed Boston, Susan Collins, nói bà đã đưa vào dự phóng một lần tăng nữa trong năm nay và kỳ vọng lãi suất giữ nguyên trong suốt 2027. Chủ tịch Fed Chicago, Austan Goolsbee, cảnh báo các cú sốc nguồn cung dai dẳng — chi phí năng lượng và thuế quan — có thể buộc lãi suất phải cao hơn ngay cả khi tăng trưởng chậm lại gây tổn hại việc làm.
Điểm chung của ba phát ngôn là sự tách bạch giữa "còn phải siết" và "sẽ cắt". Collins không nói về việc cắt; bà nói về việc dừng. Đó là một khác biệt lớn về mặt định giá.
Đường cong lợi suất đang phản đối kịch bản siết kéo dài
Phản ứng của thị trường trái phiếu mới là phần đáng đọc kỹ. Lợi suất 2 năm nhích lên 4,7505%, tăng 0,75 điểm cơ bản. Nhưng toàn bộ phần còn lại của đường cong đi xuống: 5 năm còn 4,8271% (giảm 2,49 điểm), 10 năm còn 4,9510% (giảm 4,50 điểm), 30 năm còn 5,2803% (giảm 4,67 điểm).
Nếu thị trường thực sự tin vào một chu kỳ siết mới, lợi suất dài hạn phải tăng, vì kỳ vọng lạm phát dài hạn và lãi suất trung tính sẽ bị đẩy lên. Việc đầu dài hạ trong khi đầu ngắn tăng cho thấy nhà đầu tư trái phiếu đang định giá một kịch bản khác: Fed có thể tăng thêm một lần, nhưng đó là điểm cuối, không phải khởi đầu của một loạt tăng.
Cú giảm gần 5% của dầu là biến số giải thích phần lớn động thái này. Dầu WTI tháng 10 mất 4,88 USD, tương đương 4,87%, về 95,42 USD; Brent giảm 3,82 USD (3,68%) và dao động quanh mốc 100 USD. Khi áp lực năng lượng hạ nhiệt, kỳ vọng lạm phát dài hạn dịu lại, kéo lợi suất dài xuống — bất chấp giọng điệu cứng rắn từ các quan chức.
Thị trường đang đọc sai điều gì?
Có hai cách đọc sai đang tồn tại song song.
Cách thứ nhất là xem phát ngôn cứng rắn của Fed và cú giảm của dầu là hai tín hiệu loại trừ nhau. Thực tế chúng bổ sung cho nhau trong logic của Goolsbee: dầu giảm giải quyết được phần "sốc nguồn cung", nhưng không giải quyết được phần "cầu quá mạnh". Và chính Goolsbee chỉ ra nguồn cầu dai dẳng đó — đầu tư hạ tầng trung tâm dữ liệu AI. Đây là điểm mấu chốt: nếu lạm phát đến từ cầu, một ngày dầu giảm không kết thúc cuộc tranh luận về lãi suất.
Cách thứ hai là đọc Nasdaq lập đỉnh như bằng chứng thị trường đã bỏ qua rủi ro lãi suất. Nasdaq Composite đóng cửa ở 27.122,09 điểm, tăng 2,26%; Nasdaq 100 tăng 2,83%. Nhưng đà tăng tập trung cực mạnh vào nhóm AI: Meta tăng khoảng 12%, Arm tăng 17,16%, Intel tăng 12,17%, AMD tăng 9,95% và vượt mốc 1.000 tỷ USD vốn hóa. Đây là câu chuyện vi mô của một nhóm cổ phiếu, không phải tín hiệu vĩ mô về lãi suất. S&P 500 tăng 1,49% còn Russell 2000 chỉ tăng 0,52% — chênh lệch đó cho thấy dòng tiền đang chọn lọc, không phải mua toàn thị trường.
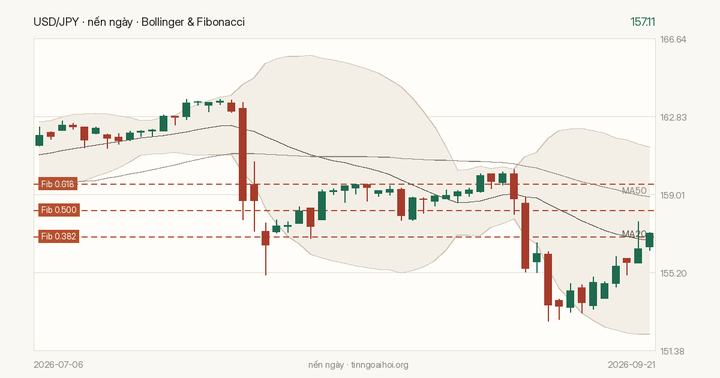
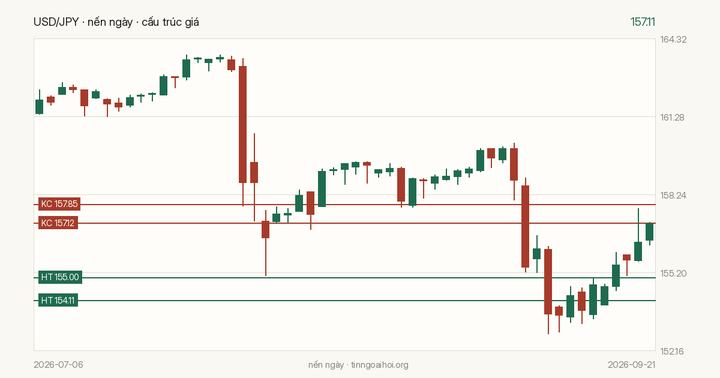
Về phía tiền tệ, chỉ số DXY ở 100,426, tăng 0,21%. USD/JPY quanh 157,34, tăng khoảng 0,34% — mức tăng mạnh nhất trong nhóm tiền tệ chính. EUR/USD gần như đứng yên ở 1,1464. Một đồng USD mạnh lên trong bối cảnh lợi suất dài hạn giảm là tổ hợp hơi bất thường, và nó phản ánh việc thị trường đang neo vào chênh lệch lãi suất ngắn hạn hơn là kỳ vọng lạm phát dài hạn.
Xác suất tăng lãi suất tháng 10 và bài toán định giá lại
Giá thị trường đang hàm ý khoảng 55% khả năng Fed tăng lãi suất trong tháng 10. Con số này nằm ở vùng trung tính — đủ cao để mọi dữ liệu lạm phát đều có sức nặng, nhưng không đủ để thị trường khóa cứng vào một kịch bản.
Điều đáng lưu ý là Collins đặt ra một khung thời gian cụ thể: tăng trong năm nay, giữ nguyên suốt 2027. Nếu thị trường bắt đầu định giá đầy đủ kịch bản "tăng một lần rồi dừng dài", phần bù kỳ hạn ở đầu dài của đường cong sẽ tiếp tục chịu áp lực giảm. Đó là lý do lợi suất 10 năm và 30 năm hạ mạnh hơn nhiều so với mức nhích của lợi suất 2 năm.
Với người giao dịch tỷ giá, cấu trúc này tạo ra một môi trường khó chịu: USD có thể vẫn được hỗ trợ bởi chênh lệch lãi suất ngắn hạn, nhưng đà tăng thiếu nền tảng từ phía lợi suất dài hạn. USD/JPY ở 157,34 là mức đã phản ánh khá nhiều kỳ vọng cứng rắn; phần rủi ro còn lại nghiêng về phía điều chỉnh nếu dữ liệu lạm phát không xác nhận.
Điều cần theo dõi
Ba biến số sẽ quyết định liệu kịch bản của Collins có trở thành định giá chủ đạo hay không.
Thứ nhất là dầu. Cú giảm 4,87% cần duy trì qua vài phiên để thuyết phục thị trường rằng áp lực năng lượng đang hạ nhiệt thực sự, chứ không chỉ là một phiên điều chỉnh kỹ thuật. Nếu Brent quay lại vượt 100 USD một cách bền vững, lập luận của Goolsbee về sốc nguồn cung sẽ được củng cố.
Thứ hai là dữ liệu việc làm ADP hàng tuần của Mỹ, công bố trong phiên hôm nay. Đây là chỉ báo sớm cho thấy liệu nguồn cầu có đang hạ nhiệt hay không — biến số mà Goolsbee nói sẽ quyết định Fed còn phải làm bao nhiêu việc.
Thứ ba là hình dạng đường cong lợi suất. Nếu lợi suất 10 năm tiếp tục hạ trong khi 2 năm vẫn tăng, khoảng cách giữa hai đầu sẽ thu hẹp thêm, và đó là tín hiệu thị trường trái phiếu ngày càng tin rằng Fed sẽ dừng sớm hơn là siết lâu. Ngược lại, nếu cả đường cong cùng dốc lên, kịch bản siết kéo dài đang được định giá lại.
Về phía châu Âu, chỉ số niềm tin tiêu dùng sơ bộ dự báo -16,5 so với -15,5 kỳ trước, và cán cân thương mại dự báo thâm hụt 8,1 tỷ EUR so với 7,69 tỷ EUR — những con số này ít khả năng tác động mạnh tới EUR/USD đang gần như bất động ở 1,1464, nhưng chúng bổ sung vào bức tranh tăng trưởng khu vực đồng euro đang chững lại.
Tổng hợp và phân tích từ InvestingLive.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.