Fed nâng lãi suất lên 3,75–4%: mất chữ 'cân nhắc thêm' và tín hiệu về nhịp họp còn lại của 2026
FOMC ngày 16/09/2026 nâng lãi suất quỹ liên bang thêm 25 điểm cơ bản lên 3,75–4%, biểu quyết 12–0. Điểm đáng chú ý nhất không nằm ở con số mà ở ngôn ngữ: statement bỏ hẳn cách diễn đạt 'cân nhắc thêm' vốn gắn với cam kết tăng từng bước, qua đó mở đường cho nhịp điệu khó đoán hơn trong các kỳ họp còn lại của năm.
Con số đã biết, ngôn ngữ mới là thứ đáng đọc
FOMC nâng mục tiêu lãi suất quỹ liên bang thêm 1/4 điểm phần trăm, đưa khoảng mục tiêu lên 3-3/4 đến 4%. Biểu quyết 12–0, không có phiếu chống — một chi tiết dễ bị bỏ qua nhưng lại quan trọng: khi toàn bộ ủy viên đồng thuận ở thời điểm lạm phát vẫn "cao", rủi ro bất đồng nội bộ tạm thời không phải biến số khiến thị trường phải định giá thêm phần bù chính trị.
Điều thay đổi so với lần trước nằm ở cách diễn đạt. Statement mô tả hành động hôm nay là để "hỗ trợ việc quay về mục tiêu 2% một cách kịp thời hơn", kèm câu khẳng định ngắn: "Ủy ban sẽ mang lại ổn định giá". Cách nói này khác về bản chất so với kiểu ngôn ngữ dẫn dắt — nơi Ủy ban tự trói mình vào một tốc độ đã định. Khi không còn cụm từ kiểu "cân nhắc thêm", mỗi kỳ họp trở thành một quyết định mở, và thị trường mất đi chiếc neo về nhịp điệu.
Điều gì thực sự đã đổi trong cỗ máy phản ứng
Cần tách hai lớp. Lớp thứ nhất là lãi suất chính sách: đây là lần nâng đưa mức trần lên 4%, trong khi dự báo trước đó của thị trường đã đặt đúng con số này. Một khi kết quả trùng với kỳ vọng, phần lớn biến động không đến từ quyết định mà đến từ phần định hướng phía sau.
Lớp thứ hai là bảng cân đối. Statement nhắc lại chính sách duy trì dự trữ dồi dào trong hệ thống ngân hàng. Đây là câu giữ nguyên, không phải điểm mới, nhưng nó có nghĩa: công cụ đang hoạt động là lãi suất, không phải thanh khoản. Với người giao dịch, điều này quan trọng vì nó loại bỏ kịch bản sốc thanh khoản kiểu thu hẹp bảng cân đối đột ngột khỏi phương trình định giá ngắn hạn.
Phần mô tả nền kinh tế cũng đáng chú ý vì mức độ lạc quan: hoạt động kinh tế mở rộng "vững", chi tiêu nội địa "kiên cường", tăng trưởng năng suất "mạnh", đầu tư vốn "vững chắc", và việc làm tăng kịp với lực lượng lao động nên tỷ lệ thất nghiệp ít thay đổi. Đây là ngôn ngữ của một Ủy ban không thấy dấu hiệu suy yếu buộc phải dừng lại. Bất định được nhắc tới, nhưng gắn với "diễn biến địa chính trị" chứ không gắn với cầu nội địa.
Thị trường đang đọc gì và có thể đọc sai chỗ nào
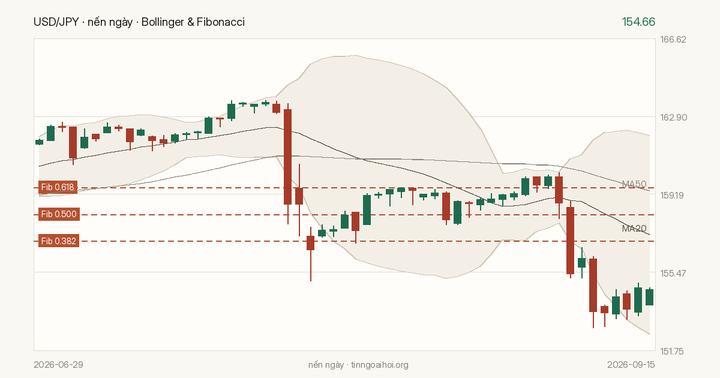
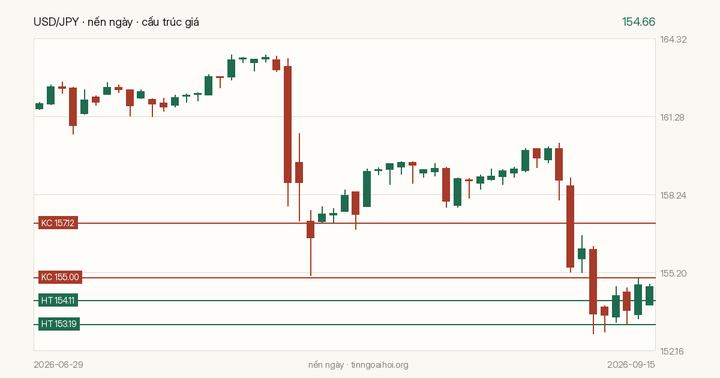
Phản ứng giá tính đến 01:56 ngày 17/09 giờ Việt Nam khá rõ hướng: DXY ở 100,232, tăng 0,62%; EUR/USD về 1,14722, giảm 0,61%; USD/JPY lên 155,896, tăng 0,53%; vàng ở 4.267,04, giảm 0,60%. Đây là tổ hợp của một cú nâng lãi suất được xác nhận cùng giọng điệu cứng rắn hơn về lạm phát.
Nhưng có hai cách đọc dễ sai. Thứ nhất là đồng nhất "bỏ chữ cân nhắc thêm" với "sẽ nâng nhanh hơn". Hai điều này không tương đương. Bỏ ngôn ngữ dẫn dắt chỉ có nghĩa là Ủy ban giữ quyền tự do; nó không tự động hàm ý một chuỗi nâng liên tiếp. Nếu lạm phát hạ nhiệt trong các bản in tới, chính sự tự do đó cho phép dừng lại mà không phải giải thích về một cam kết đã lỡ.
Thứ hai là đọc sức mạnh của USD thuần túy qua lãi suất Mỹ. Một phần của cú tăng DXY đến từ việc đồng vốn được kéo về tài sản USD khi triển vọng lãi suất thực ít có khả năng giảm sớm. Nhưng mức 155,896 ở USD/JPY là vùng mà biến số chính sách của phía Nhật Bản có thể lấn át câu chuyện của Fed bất cứ lúc nào. Còn vàng giảm 0,60% trong khi lạm phát vẫn được mô tả là "cao" là một nghịch lý bề mặt: kim loại này đang phản ứng với lãi suất thực và USD, chứ không phản ứng với tiêu đề lạm phát.
Với người giao dịch trong nước, kênh truyền dẫn đáng theo dõi là chênh lệch lãi suất USD–VND. Khi Fed nâng trần lên 4% và giữ giọng cứng rắn, áp lực lên mặt bằng lãi suất USD trong nước tăng, kéo theo chi phí phòng ngừa rủi ro tỷ giá. Đây là lý do các doanh nghiệp có nghĩa vụ ngoại tệ thường cảm nhận cú họp Fed chậm hơn thị trường spot vài tuần.
Dòng vốn và bản chất của cú họp này
Dữ liệu dòng vốn TIC dài hạn ròng công bố sau đó được dự báo 146,3 tỷ USD, giảm từ 172,7 tỷ USD kỳ trước. Nếu con số thực tế đi theo hướng này, nó phác họa một bức tranh thú vị: lãi suất Mỹ cao hơn nhưng dòng vốn dài hạn vào tài sản Mỹ lại chậm lại. Điều đó gợi ý phần lớn sức mạnh của USD hiện tại đến từ dòng vốn ngắn hạn và định vị, chứ không phải từ dòng vốn dài hạn bền vững — một cấu trúc dễ đảo chiều nếu kỳ vọng lãi suất thay đổi.
Tổng thể, đây là một cuộc họp mà phần quyết định đã được định giá trước, còn phần ngôn ngữ mới là thứ thị trường phải xử lý. Việc bỏ đi cách diễn đạt mang tính dẫn dắt biến mỗi bản in dữ liệu lạm phát và việc làm sắp tới thành một sự kiện có trọng số cao hơn trước.
Điều cần theo dõi tiếp
Trọng tâm ngắn hạn là biên bản họp và các bản in lạm phát, việc làm tiếp theo, vì chính chúng sẽ quyết định liệu sự tự do mới trong ngôn ngữ được dùng để nâng tiếp hay để dừng. Về mặt kỹ thuật, các vùng cần quan sát là DXY quanh 100, EUR/USD quanh 1,1470, USD/JPY quanh 155,90 và vàng quanh 4.267. Với thị trường trong nước, diễn biến chênh lệch lãi suất USD–VND và chi phí phòng ngừa tỷ giá là chỉ báo sớm hơn cả, thường phản ánh tác động của Fed trước khi tỷ giá spot phản ứng rõ.
Tổng hợp và phân tích từ Cục Dự trữ Liên bang Mỹ.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.