Quảng cáo


Quảng cáo
Lưu lượng tàu hàng qua Hormuz rơi về mức một chữ số mỗi ngày, trong khi Saudi đóng tuyến Đông–Tây vốn là đường vòng duy nhất tránh eo biển. Brent vọt lên 108 USD, WTI 103 USD, đẩy rủi ro lạm phát vòng hai sang CAD, AUD, NOK và làm bài toán lãi suất thêm khó.
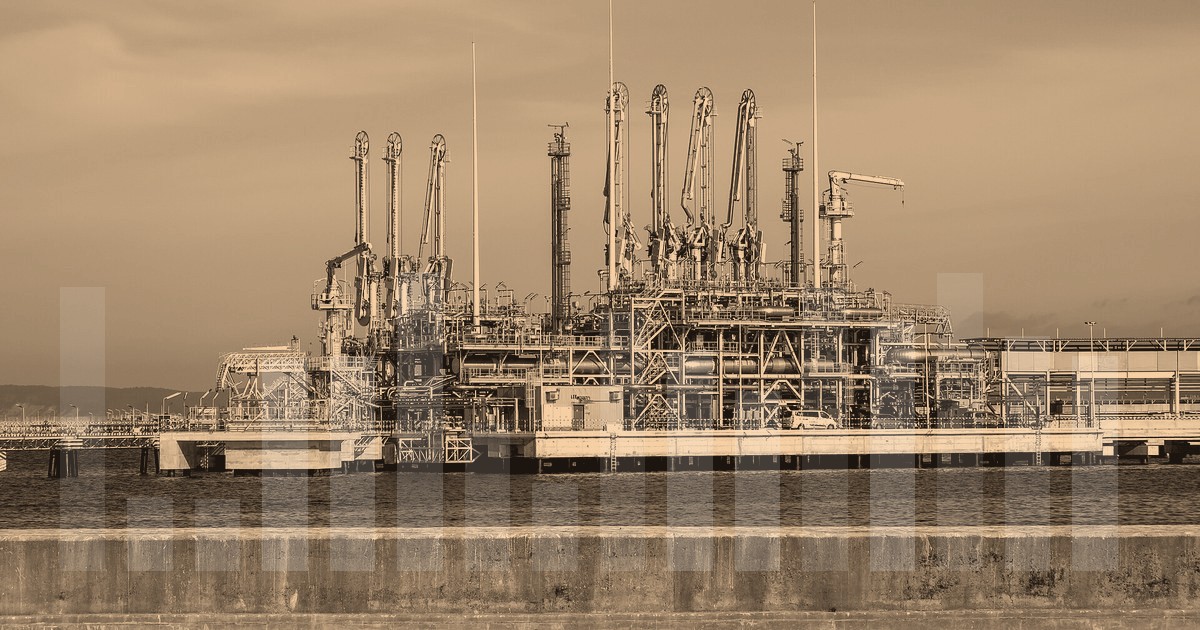
Cuối tuần qua, chỉ 14 tàu hàng — cả vào lẫn ra — đi qua eo biển Hormuz, tức trung bình một chữ số mỗi ngày, so với mức trung bình 10 ngày là 14 tàu mỗi ngày. Riêng hai ngày cuối tuần chỉ có 4 tàu rời Vịnh Ba Tư, trong đó một chiếc Suezmax chở dầu thô hoặc condensate; 10 tàu đi vào chủ yếu chở hàng rời và kim loại. Con số này chưa tính các tàu tắt hệ thống định vị để tránh bị nhắm bắn, nên lưu lượng thực có thể còn mỏng hơn.
Điểm đáng lo không phải là việc eo biển bị đe doạ — thị trường đã quen với rủi ro địa chính trị ở đây. Vấn đề là Saudi Arabia đóng tuyến ống Đông–Tây, tuyến đường duy nhất đưa dầu thô từ Vịnh Ba Tư ra Biển Đỏ và xuất qua cảng Yanbu, sau vụ tấn công bằng drone phóng từ Iraq hôm thứ Năm. Đây là "van xả" của thị trường dầu: khi Hormuz bị tắc, dòng chảy vẫn có thể đi vòng qua Biển Đỏ. Nay van đó cũng đóng.
Phản ứng giá tức thì: Brent chạm 108 USD/thùng, WTI nhảy lên 103 USD trong phiên châu Á đầu tuần.
Điều đáng chú ý là cấu trúc rủi ro đã thay đổi về chất. Trước đây, mọi kịch bản leo thang ở Hormuz đều có một giới hạn tự nhiên: công suất dự phòng qua tuyến Đông–Tây. Giới hạn đó giờ không còn, nghĩa là phần bù rủi ro địa chính trị trong giá dầu không còn bị chặn bởi một phương án thay thế hữu hình. Thị trường buộc phải định giá lại xác suất gián đoạn nguồn cung, chứ không chỉ định giá một sự kiện đơn lẻ.
Với một nền kinh tế nhập khẩu năng lượng, cú sốc này truyền qua ba kênh. Thứ nhất là chi phí vận tải: giá cước siêu tàu dầu đã lên tới 800.000 USD, và đó là khoản cộng thẳng vào giá dầu giao đến. Thứ hai là chi phí đầu vào công nghiệp — hoá dầu, phân bón, vận tải hàng không, logistics. Thứ ba, và quan trọng nhất cho giao dịch tiền tệ, là kỳ vọng lạm phát.
Một cú sốc dầu kéo dài vài tuần thường chỉ là nhiễu. Nhưng nếu lưu lượng qua Hormuz duy trì ở mức một chữ số mỗi ngày trong vài tuần, chi phí năng lượng sẽ thấm vào lạm phát lõi qua giá dịch vụ và vận tải — đúng loại lạm phát mà các ngân hàng trung ương khó bỏ qua nhất.
Về mặt cơ học, CAD, AUD và NOK đều là tiền tệ hàng hoá và thường được mua khi giá dầu tăng. Nhưng lần này cần phân biệt hai tầng tác động.
Với CAD, dầu cao là trợ lực trực tiếp cho xuất khẩu năng lượng. Tuy nhiên, Canada là nền kinh tế nhập khẩu nhiều hàng tiêu dùng và chịu ảnh hưởng mạnh từ chu kỳ Mỹ. Dữ liệu lạm phát Canada công bố hôm nay — dự báo 3,0% so với cùng kỳ, lạm phát lõi 2,3%, và 0% so với tháng trước — sẽ cho thấy Ngân hàng Trung ương Canada đang đứng ở đâu trước khi cú sốc dầu mới kịp phản ánh vào chỉ số giá. Nếu lạm phát lõi vẫn neo ở 2,3%, áp lực từ dầu sẽ khiến con đường hạ lãi suất của BoC hẹp lại, và đó là yếu tố hỗ trợ CAD mang tính cấu trúc hơn là đầu cơ.
Với AUD, kênh truyền dẫn chủ yếu là tâm lý rủi ro toàn cầu và giá kim loại, chứ không phải dầu. Một cú sốc năng lượng làm chậm tăng trưởng Trung Quốc sẽ là lực cản, trong khi giá hàng rời và kim loại được hưởng lợi từ việc tàu chở hàng rời vẫn đang di chuyển vào Vịnh Ba Tư. Đây là hai lực ngược chiều, và AUD sẽ nhạy với việc bên nào thắng.
Với NOK, đây là đồng tiền hưởng lợi rõ nhất về mặt cơ học khi dầu Brent tăng, vì Na Uy vừa xuất khẩu dầu vừa xuất khẩu khí đốt — và khí đốt châu Âu cũng nhạy với rủi ro nguồn cung Trung Đông. Nhưng NOK thanh khoản mỏng hơn CAD, nên biên độ dao động sẽ lớn hơn cả hai chiều.
Điều đáng lưu ý là cú sốc dầu đang diễn ra trong một môi trường vĩ mô vốn đã căng. Chỉ số DXY đứng ở 99,533, tăng 0,44%; EUR/USD giảm 0,47% về 1,15428; USD/JPY tăng 0,65% lên 154,472. Vàng giảm 1,44% về 4.283,83 USD — một phản ứng thoạt nhìn nghịch lý với rủi ro địa chính trị, nhưng hợp lý nếu dòng tiền đang chạy vào USD như một nơi trú ẩn thanh khoản thay vì vào kim loại quý.
Nói cách khác, thị trường đang mua USD, không mua vàng. Điều đó cho thấy đây chưa phải là một cuộc chạy trốn rủi ro toàn diện, mà là sự dịch chuyển về đồng tiền có tính thanh khoản cao nhất. Với USD/JPY ở 154,47, cặp này đã ở vùng mà giới chức Nhật Bản từng tỏ ra không thoải mái — một cú sốc năng lượng làm xấu đi cán cân thương mại Nhật Bản sẽ chỉ làm áp lực yếu JPY thêm rõ.
Trọng tâm không còn là giá dầu đóng cửa ở đâu, mà là lưu lượng tàu qua Hormuz có hồi phục hay không. Nếu con số hàng ngày vẫn ở mức một chữ số trong tuần này, thị trường sẽ bắt đầu định giá gián đoạn nguồn cung kéo dài, và phần bù rủi ro sẽ lan từ dầu thô sang sản phẩm lọc hoá và khí đốt.
Song song đó, cần theo dõi liệu tuyến Đông–Tây của Saudi có được khôi phục và với điều kiện an ninh nào — đây là biến số quyết định liệu cú sốc này có bị đảo ngược nhanh hay không. Về phía dữ liệu, chỉ số sản xuất Empire State của Mỹ (dự báo 15 so với 20,60 kỳ trước) và số liệu việc làm ADP hàng tuần sẽ cho thấy nền kinh tế Mỹ đang chịu đựng chi phí năng lượng cao tốt đến đâu. Và với CAD, mức lạm phát lõi 2,3% cùng con số lạm phát chung 3,0% sẽ là thước đo đầu tiên xem cú sốc dầu có bắt đầu thấm vào kỳ vọng giá hay chưa.
Cuối cùng, biên độ là thứ đáng chú ý hơn hướng đi. Khi một tuyến vận tải quan trọng mất cả đường chính lẫn đường vòng, thị trường không chỉ tăng giá — nó tăng độ biến động. Với người giao dịch, đó là thay đổi về cách đặt lệnh và quản trị rủi ro, không chỉ là thay đổi về quan điểm giá.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.