Hàn Quốc vẽ lại bản đồ nhập dầu châu Á: cắt Trung Đông xuống 50% vào 2035, dự trữ thêm 20 triệu thùng
Hàn Quốc đặt mục tiêu giảm phụ thuộc dầu Trung Đông từ 70% (2025) xuống 50% vào 2035, đồng thời tăng dự trữ thêm khoảng 20 triệu thùng và đa dạng hoá condensate, khí đốt lẫn khoáng sản chiến lược. Đây là tín hiệu cấu trúc cho cung cầu dầu châu Á, tác động vòng hai lên lạm phát nhập khẩu và các đồng tiền hàng hoá như CAD, AUD, NOK.
Một kế hoạch 10 năm, không phải phản ứng ngắn hạn
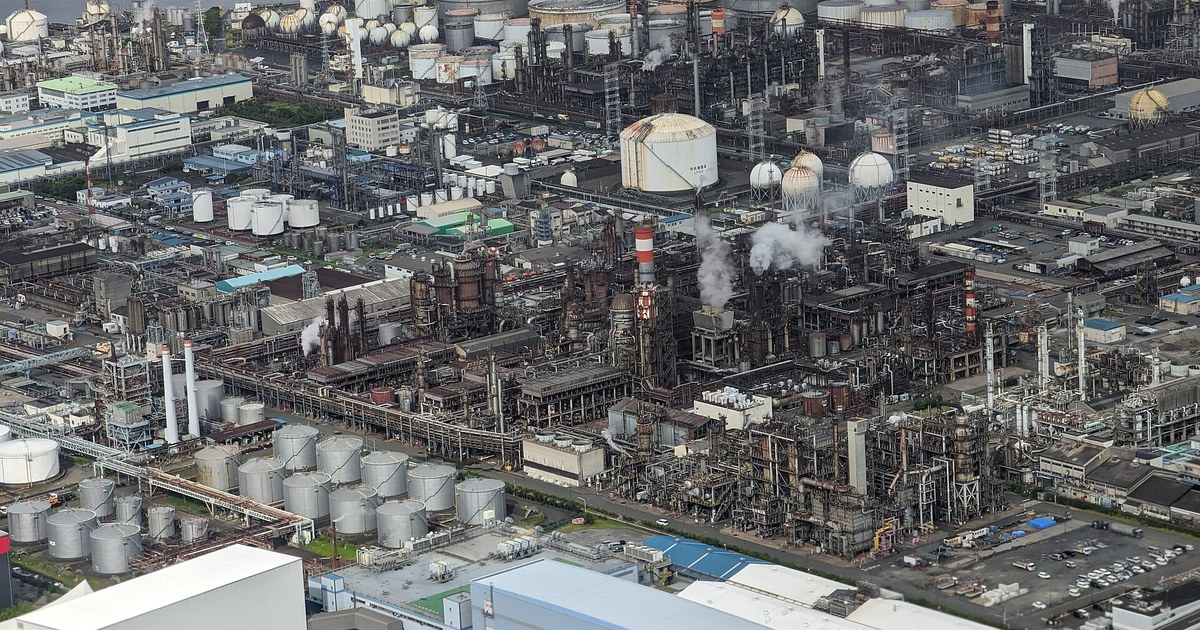
Hàn Quốc vừa công bố kế hoạch an ninh tài nguyên 10 năm với mục tiêu hạ tỷ trọng dầu thô nhập từ Trung Đông từ 70% năm 2025 xuống 50% vào 2035. Điểm đáng chú ý là quy mô dịch chuyển: nền kinh tế lớn thứ tư châu Á tiêu thụ dầu gần như hoàn toàn qua nhập khẩu, và phần lớn trong số đó đi qua eo biển Hormuz.
Cách đọc đúng ở đây không phải "Hàn Quốc bớt mua dầu" — tổng nhu cầu gần như không đổi. Vấn đề nằm ở cơ cấu nguồn cung. Khi một khách hàng lớn chủ động rời bỏ một tuyến vận tải, phần chênh lệch phải được bù bằng nguồn khác: dầu Mỹ, Tây Phi, Đông Nam Á, hoặc các lô hàng Nga chuyển hướng sau trừng phạt. Mỗi lần đổi nguồn là một lần thay đổi loại dầu, cước vận tải và cả cấu trúc chiết khấu.
Condensate và naphtha: điểm nghẽn ít ai để ý
Kế hoạch nhắc riêng tới condensate — loại dầu siêu nhẹ dùng để sản xuất naphtha. Hàn Quốc nhập khẩu khoảng 45% nhu cầu naphtha, và trong số đó 77% đến từ Trung Đông. Đây là con số đáng lo hơn cả dầu thô.
Naphtha là nguyên liệu đầu vào của ngành hoá dầu, và hoá dầu là xương sống xuất khẩu của Hàn Quốc. Nếu nguồn condensate bị gián đoạn, thiệt hại không nằm ở giá xăng mà nằm ở sản lượng nhựa, sợi, hoá chất — những thứ chảy vào chuỗi cung ứng toàn cầu. Nói cách khác, rủi ro Hormuz không chỉ là rủi ro năng lượng, mà là rủi ro sản xuất.
Việc chính phủ bổ sung condensate vào danh mục ưu tiên cho thấy họ đang định giá lại rủi ro theo hướng "nguồn cung phân tán hơn = chi phí cao hơn nhưng ổn định hơn".
Dự trữ +20 triệu thùng và tác động lên đường cong giá
Mục tiêu mở rộng dự trữ khoảng 20 triệu thùng đến 2030 là tín hiệu mang tính chu kỳ hơn là cấu trúc. Mua vào để tích trữ tạo áp lực cầu tăng thêm trong giai đoạn tích luỹ, nhưng đồng thời tăng khả năng hấp thụ sốc sau này.
Với thị trường, ý nghĩa nằm ở chỗ: các quốc gia nhập khẩu châu Á đang chuyển từ tối ưu chi phí sang tối ưu an ninh. Xu hướng này làm tăng chi phí biên của dầu — vận chuyển xa hơn, tồn kho nhiều hơn, hợp đồng dài hạn nhiều hơn. Đó là yếu tố đẩy giá mang tính cấu trúc, không dễ đảo ngược bằng một đợt tăng sản lượng.
Tồn kho dầu thô API dự báo giảm 0,5 triệu thùng so với mức tăng 7,14 triệu thùng kỳ trước cho thấy nhịp tích luỹ ngắn hạn đang chậm lại. Đây là dữ liệu tuần, không đổi được bức tranh nhiều năm, nhưng đủ để tạo biến động trong phiên.
Khí đốt và khoáng sản: mở rộng danh mục rủi ro
Với khí tự nhiên, Hàn Quốc đặt mục tiêu giữ phụ thuộc Trung Đông dưới 30% vào 2035, sau khi đã hạ xuống 20% trong 2025. Điều này củng cố vị thế của LNG Mỹ, Australia và Qatar trong cơ cấu nhập khẩu châu Á.
Danh mục khoáng sản chiến lược được mở rộng từ 38 lên 51, thêm 10 nguyên tố đất hiếm và germanium — thành phần then chốt cho sản xuất bán dẫn. Đây là phần ít liên quan trực tiếp tới giá dầu, nhưng phản ánh cùng một logic: chi phí an ninh nguồn cung đang được tính vào cấu trúc chi phí sản xuất.
Vòng hai lên lạm phát và các đồng tiền hàng hoá
Cơ chế truyền dẫn cần theo dõi: đa dạng hoá nguồn cung làm tăng chi phí logistics và giảm hiệu quả kinh tế theo quy mô. Chi phí đó đi vào giá năng lượng nhập khẩu, rồi vào chi phí sản xuất, rồi vào lạm phát lõi. Với các nền kinh tế nhập khẩu năng lượng, đây là dạng lạm phát dai dẳng hơn lạm phát do giá dầu tăng nhất thời.
Với CAD, AUD và NOK, tác động không đồng đều. CAD hưởng lợi nếu dầu Bắc Mỹ trở thành nguồn thay thế chính cho châu Á — dòng chảy từ Alberta sang bờ biển phía tây ngày càng quan trọng. AUD ít nhạy với dầu hơn nhưng nhạy với LNG và khoáng sản, đúng nhóm mà Hàn Quốc đang mở rộng danh mục. NOK hưởng lợi trực tiếp từ khí đốt châu Âu và gián tiếp từ việc châu Á cạnh tranh nguồn LNG.
Bối cảnh vĩ mô hiện tại chưa ủng hộ rõ ràng: DXY ở 100,633, vàng 4.343,7 giảm 0,32%, EUR/USD 1,14395, USD/JPY 157,62. Một đồng USD vững làm dịu tác động tích cực của giá hàng hoá lên các đồng tiền hàng hoá.
Điều cần theo dõi
Trong ngắn hạn, dữ liệu tồn kho API và PMI tổng hợp sơ bộ của Mỹ (dự báo 55,2 so với 56 kỳ trước) sẽ định hình tâm lý phiên. Nhưng câu chuyện lớn hơn nằm ở nhịp công bố hợp đồng dài hạn của các nhà máy lọc dầu Hàn Quốc với nguồn ngoài Trung Đông, tiến độ dự trữ dầu chiến lược, và bất kỳ thay đổi nào trong dòng condensate. Đây là những biến số chậm, nhưng chúng vẽ lại bản đồ cung cầu châu Á trong nhiều năm — và thị trường thường định giá chúng trước khi số liệu xuất hiện.
Tổng hợp và phân tích từ Channel NewsAsia.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.