Quảng cáo


Quảng cáo
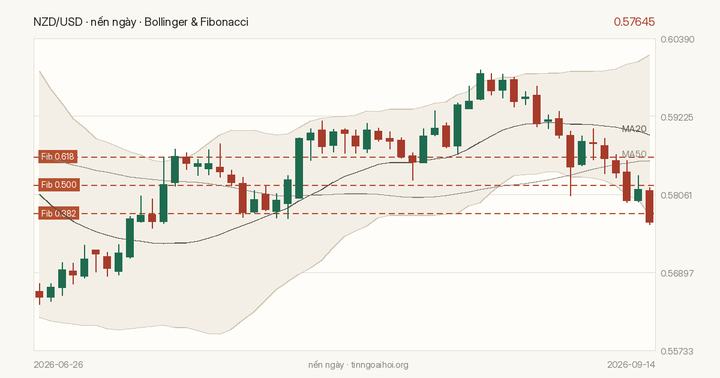
Tăng trưởng New Zealand dự báo chỉ còn 0,1% so với quý trước, nhưng RBNZ vẫn ưu tiên lạm phát và việc làm. Vì dữ liệu New Zealand công bố theo quý, mỗi lần ra số đều có sức khuếch đại lớn lên NZD/USD, hiện quanh 0,5759.
Dữ liệu GDP quý 2 của New Zealand dự kiến chỉ tăng 0,1% so với quý trước, giảm tốc rõ rệt sau mức 0,8% của quý 1. Về mặt lý thuyết, một nền kinh tế gần như đứng yên là lý do để ngân hàng trung ương cân nhắc nới lỏng. Nhưng với RBNZ, tăng trưởng đang giữ vai trò thứ yếu. Cơ chế ra quyết định của họ xoay quanh lạm phát và thị trường lao động — hai biến số phản ánh áp lực giá trong nước nhanh hơn nhiều so với GDP.
Chính vì vậy, một con số GDP yếu khó có thể đảo ngược lộ trình chính sách. Điều đáng chú ý nằm ở chỗ khác: RBNZ tại cuộc họp tháng 9 đã tạo bất ngờ theo hướng ôn hòa khi ám chỉ chỉ còn dư địa tăng thêm 25 điểm cơ bản, đưa lãi suất lên 3,0%. Tuy nhiên, tín hiệu đó không phải cam kết. Nếu giá năng lượng tiếp tục neo cao, xác suất các dự báo chính sách bị điều chỉnh tăng vào cuối năm sẽ lớn dần.
Điểm mấu chốt nằm ở tần suất. Các chỉ số quan trọng của New Zealand được công bố theo quý, không phải theo tháng như ở Mỹ. Nguồn thông tin khan hiếm khiến thị trường dồn nén kỳ vọng vào một vài thời điểm nhất định. Khi đó, chỉ cần số liệu lệch nhẹ so với dự báo, dòng tiền cũng phản ứng mạnh hơn mức thông thường.
Cơ chế này giải thích vì sao GDP quý 2 — dù chỉ là biến số thứ yếu trong hàm phản ứng của RBNZ — vẫn có thể là đầu vào quan trọng cho kỳ vọng tháng 10. Thị trường hiện định giá khoảng 65% khả năng RBNZ tăng lãi suất ngay trong tháng 10, trong khi kịch bản cơ sở vẫn nghiêng về lần tăng cuối cùng vào tháng 12. Bất kỳ con số nào củng cố hoặc phá vỡ kỳ vọng đó đều tác động trực tiếp lên NZD.
Dù câu chuyện trong nước đáng theo dõi, NZD/USD vẫn chịu chi phối chính từ khẩu vị rủi ro toàn cầu và các sự kiện từ phía Mỹ. Đồng bạc xanh đang giao dịch quanh 99,68 trên chỉ số DXY, tăng nhẹ 0,07%, trong khi vàng vọt lên 4.345,75 (+1,23%) — một tín hiệu cho thấy dòng tiền phòng ngừa vẫn hoạt động tích cực. Sự phân kỳ này hàm ý thị trường chưa thực sự thoải mái với rủi ro, và đó là môi trường bất lợi cho các đồng tiền hàng hóa như NZD.
Trong nước, cán cân vãng lai của New Zealand dự báo thâm hụt 2,7 tỷ NZD, sâu hơn nhiều mức 1,01 tỷ NZD kỳ trước. Thâm hụt mở rộng đồng nghĩa nhu cầu ngoại tệ tăng, tạo áp lực cấu trúc lên NZD. Về phía Mỹ, doanh số bán lẻ được dự báo phục hồi 0,8% sau mức -0,5%, cùng giá xuất khẩu dự báo tăng 0,5%. Nếu dữ liệu Mỹ vượt kỳ vọng, đà hồi phục của USD sẽ càng chèn ép NZD/USD.
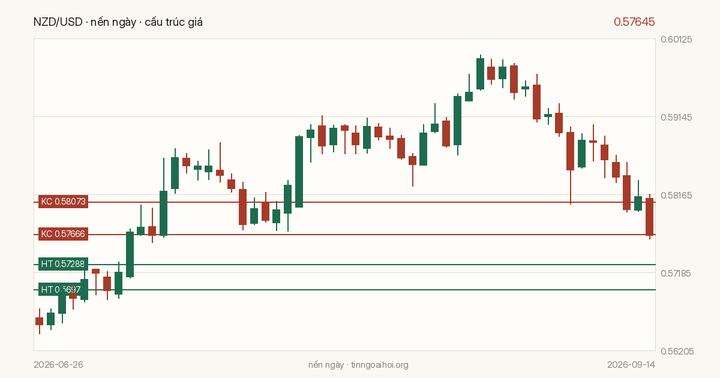
Ở mức 0,5759, NZD/USD đang nằm giữa vùng dao động được dự báo 0,570–0,590 cho đến cuối năm. Cận dưới 0,570 đóng vai trò hỗ trợ tâm lý quan trọng — đây là vùng được xem là đáy trước mắt. Nếu mất mốc này, áp lực bán có thể gia tăng do không còn tham chiếu kỹ thuật gần. Ngược lại, 0,590 là kháng cự phía trên, nơi giá có thể hướng tới nếu Fed bị định giá ôn hòa hơn.
Kịch bản cơ sở cho phiên tới: NZD/USD tiếp tục chịu áp lực giảm nhẹ khi USD còn được hỗ trợ bởi dữ liệu bán lẻ và tâm lý phòng ngừa rủi ro. Một bất ngờ tăng trưởng tích cực từ GDP New Zealand có thể tạo nhịp hồi kỹ thuật, nhưng khó bền nếu rủi ro toàn cầu chưa cải thiện. Kịch bản ngược lại — GDP yếu hơn dự báo — sẽ củng cố kỳ vọng RBNZ chậm lại, kéo NZD về kiểm định 0,570.
Trọng tâm là phản ứng của thị trường sau khi GDP quý 2 được công bố, đặc biệt là mức độ dịch chuyển trong xác suất tăng lãi suất tháng 10 của RBNZ. Song song đó, cần quan sát diễn biến doanh số bán lẻ Mỹ và chỉ số DXY, vì đây mới là biến số lái chính của NZD/USD. Sự tương phản giữa vàng tăng và USD đi ngang cũng đáng lưu ý: nếu dòng tiền phòng ngừa tiếp tục mạnh lên, các đồng tiền rủi ro sẽ còn chịu thiệt.
Tổng hợp và phân tích từ FXStreet.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.