Trung Quốc cạn tồn kho dầu và xăng: bài toán distillate toàn cầu nếu Bắc Kinh siết cửa xuất khẩu
Tồn kho xăng của các đầu mối dầu khí nhà nước Trung Quốc đã xuống mức thấp nhất kể từ 2022 và dầu diesel chạm đáy 15 tháng, mở đường cho khả năng Bắc Kinh hạn chế xuất khẩu nhiên liệu trong quý IV. Với thị trường distillate toàn cầu vốn đã thiếu hụt và nhu cầu đang bước vào mùa cao điểm, động thái này sẽ dội thẳng vào châu Âu, châu Á và các đồng tiền hàng hoá như CAD, AUD, NOK.
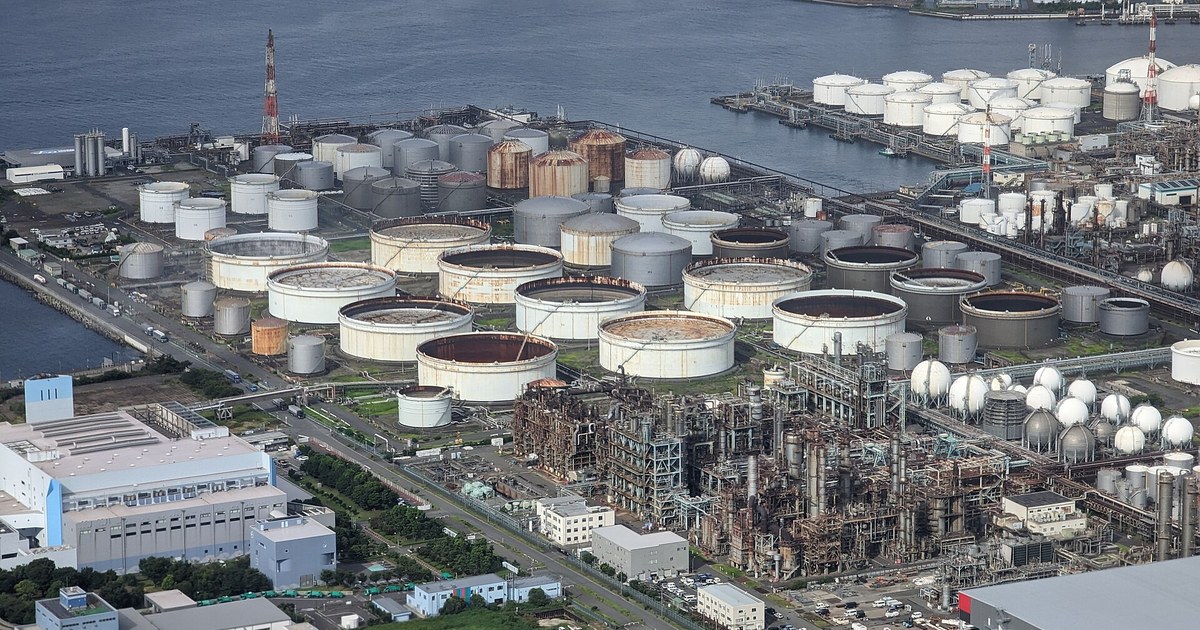
Tồn kho trong nước mỏng đi, cửa xuất khẩu hẹp lại
Dữ liệu tồn kho nhiên liệu mới nhất cho thấy áp lực đang dồn về phía Trung Quốc. Xăng tại các đầu mối năng lượng nhà nước giảm 2,9% trong tuần trước, xuống mức thấp nhất kể từ năm 2022; dầu diesel giảm 2,4%, chạm đáy 15 tháng. Đây không phải biến động mang tính mùa vụ đơn thuần — nó phản ánh nhu cầu nội địa đang hút hàng nhanh hơn tốc độ bổ sung nguồn cung.
Khi tồn kho nội địa mỏng, ưu tiên chính sách của Bắc Kinh chuyển từ tối đa hoá kim ngạch xuất khẩu sang bảo đảm an ninh nguồn cung trong nước. Giới phân tích tại Energy Aspects đánh giá rủi ro ngày càng tăng rằng Bắc Kinh có thể giới hạn xuất khẩu sản phẩm tinh chế hàng tháng về khoảng 1,2 triệu tấn trong quý IV. Cần nhấn mạnh: đây là kịch bản dự báo, không phải chính sách đã ban hành.
Trung Quốc từng đi con đường này. Vào mùa xuân, khi xung đột giữa Mỹ – Israel và Iran làm dấy lên lo ngại về an ninh nguồn cung, Bắc Kinh yêu cầu các công ty năng lượng tạm dừng hợp đồng xuất khẩu nhiên liệu mới và tìm cách huỷ các lô hàng đã thu xếp, áp dụng với mọi lô xăng, diesel và nhiên liệu phản lực chưa thông quan tính đến ngày 11/3. Hệ quả là tồn kho xăng và diesel tại các nhà máy lọc dầu nhà nước lên mức cao nhất kể từ năm 2025 và 2024.
Lệnh hạn chế được nới một tháng sau đó, và xuất khẩu tháng 6 bùng nổ khi nguồn cung từ Trung Đông thiếu hụt do các nhà máy lọc dầu hứng chịu thiệt hại từ các cuộc tấn công bằng drone và tên lửa. Quá trình nới lỏng dần tiếp tục, đẩy xuất khẩu — đặc biệt là dầu nhiên liệu — lên mức cao nhất của năm 2026 trong tháng 6. Chu kỳ "siết rồi mở" này cho thấy chính sách xuất khẩu của Trung Quốc giờ đây là một biến số chính trị – kinh tế, không còn là hằng số.
Vì sao lần này khác lần trước
Điểm mấu chốt nằm ở cấu trúc thị trường distillate toàn cầu. Khi Trung Quốc siết xuất khẩu hồi tháng 3, thế giới vẫn còn dư địa điều chỉnh: các nhà máy lọc dầu Trung Đông còn hoạt động, và châu Âu chưa bước vào giai đoạn cao điểm. Lần này, thị trường đã ở trạng thái thiếu hụt diesel, và — như giới phân tích nhấn mạnh — không thể giải quyết bằng cách đa dạng hoá nhà cung cấp, bởi đơn giản là không còn nhà cung cấp nào để đa dạng hoá. Nguồn cung thay thế đã cạn.
Trong khi đó, nhu cầu đang bước vào giai đoạn tăng theo mùa: mùa đông ở Bắc bán cầu đẩy nhu cầu dầu sưởi và diesel lên cao, còn hoạt động nông nghiệp và vận tải hàng hoá cuối năm cũng tiêu thụ mạnh distillate. Cung co lại trong lúc cầu mở rộng là công thức cổ điển cho một đợt tăng giá mạnh của crack spread — biên chế biến dầu thô thành diesel — chứ không chỉ giá dầu thô.
Cần phân biệt rõ hai tầng tác động. Tầng một là giá nhiên liệu tinh chế: diesel, xăng, jet fuel. Tầng hai — và quan trọng hơn với nhà giao dịch tiền tệ — là lạm phát. Diesel là đầu vào của gần như toàn bộ chuỗi logistics: vận tải đường bộ, đường sắt, hàng hải, nông nghiệp, khai khoáng. Khi chi phí nhiên liệu tăng, nó ngấm vào chi phí vận chuyển, rồi vào giá hàng hoá bán lẻ, rồi vào chỉ số giá tiêu dùng — với độ trễ vài tháng.
Ai hứng chịu trước tiên
Châu Âu là điểm dễ tổn thương nhất. Lục địa này phụ thuộc vào nhập khẩu diesel, và một phần đáng kể trước đây đến từ Trung Quốc và Ấn Độ. Nếu dòng chảy từ Trung Quốc bị chặn, châu Âu phải cạnh tranh gay gắt hơn với châu Á và châu Mỹ Latinh cho cùng một lượng hàng hoá hữu hạn — đẩy giá lên cho tất cả.
Đông Nam Á và Nhật Bản – Hàn Quốc cũng nằm trong nhóm chịu tác động trực tiếp do khoảng cách địa lý và cấu trúc nhập khẩu. Với Việt Nam, chi phí nhập khẩu nhiên liệu tăng sẽ tác động tới giá bán lẻ trong nước qua cơ chế điều hành giá xăng dầu, qua đó ảnh hưởng tới CPI và chi phí sản xuất.
Về phía đồng tiền hàng hoá, cơ chế truyền dẫn không đồng nhất:
- CAD: Canada là nước xuất khẩu ròng dầu thô và sản phẩm tinh chế, hưởng lợi từ giá năng lượng cao hơn. Nhưng đây là con dao hai lưỡi — nếu giá dầu tăng vì lo ngại lạm phát toàn cầu, tâm lý rủi ro xấu đi có thể lấn át yếu tố tích cực. Số nhà khởi công Canada dự báo 240K so với 229,1K kỳ trước là dữ liệu đáng theo dõi cho sức khoẻ thị trường nhà ở, nhưng không phải động lực chính của CAD trong bối cảnh này.
- AUD: Australia hưởng lợi gián tiếp khi giá năng lượng và hàng hoá tăng, nhưng đồng tiền này nhạy với tâm lý rủi ro toàn cầu và triển vọng tăng trưởng Trung Quốc hơn là với giá diesel thuần tuý. Nếu Trung Quốc siết xuất khẩu vì lo ngại lạm phát nội địa, đó là tín hiệu tăng trưởng chậm lại — yếu tố tiêu cực cho AUD.
- NOK: Na Uy là nước xuất khẩu năng lượng, hưởng lợi trực tiếp từ giá dầu và khí cao hơn. Trong kịch bản distillate căng thẳng, NOK thường là đồng tiền phản ứng tích cực nhất trong nhóm G10.
Hàm ý lạm phát và phản ứng chính sách
Điều đáng lo ngại với các ngân hàng trung ương là cú sốc năng lượng lần này đến vào thời điểm lạm phát dịch vụ vẫn dai dẳng ở nhiều nền kinh tế phát triển. Một đợt tăng giá diesel kéo dài sẽ làm chậm — hoặc đảo ngược — tiến trình hạ lãi suất. Với Fed, ECB và BoE, chi phí năng lượng tăng là biến số nằm ngoài tầm kiểm soát trực tiếp, nhưng lại ảnh hưởng trực tiếp tới kỳ vọng lạm phát.
Chỉ số DXY ở 99,586 và vàng ở 4.332,1 USD/oz cho thấy thị trường đang phần nào phản ánh lo ngại lạm phát và bất ổn địa chính trị. Vàng tăng 0,91% trong khi USD yếu nhẹ là cấu trúc điển hình của dòng tiền phòng ngừa rủi ro lạm phát. Nếu căng thẳng distillate leo thang, tương quan này có thể củng cố.
Điều cần theo dõi
Nhà giao dịch nên bám sát ba tín hiệu. Thứ nhất, dữ liệu tồn kho dầu thô API — dự báo giảm 1,8 triệu thùng so với mức giảm 0,3 triệu thùng kỳ trước — sẽ cho thấy bức tranh tồn kho tổng thể có đang thắt chặt thêm không. Thứ hai, bất kỳ thông báo chính thức nào từ Bắc Kinh về hạn ngạch xuất khẩu nhiên liệu quý IV; con số 1,2 triệu tấn/tháng là ngưỡng cần so sánh với dữ liệu xuất khẩu thực tế. Thứ ba, diễn biến crack spread diesel và mức chênh lệch giữa giá dầu Brent và diesel giao sau — đây là chỉ báo sớm nhất cho thấy căng thẳng nguồn cung đang lan từ sản phẩm tinh chế sang dầu thô.
Doanh số bán lẻ Mỹ dự báo tăng 0,8% sau mức giảm 0,6% kỳ trước và giá xuất khẩu dự báo tăng 0,5% sau khi giảm 1,3% cũng là những điểm dữ liệu đáng chú ý trong tuần, vì chúng giúp đánh giá liệu áp lực giá đang quay trở lại qua kênh thương mại hay chưa.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.