Rủi ro hàng hải dịch chuyển vào hệ thống điều khiển tàu: điều gì đang định giá lại phí bảo hiểm và các đồng tiền hàng hoá
Hai tàu chở dầu và LNG bị nghi bị tấn công mạng khi qua Gibraltar đã bị kiểm tra tại cảng Mỹ, cho thấy rủi ro hàng hải đang dịch từ eo biển sang hệ thống điều khiển trên tàu. Điều này tác động trực tiếp tới phí bảo hiểm, chi phí vận tải và gián tiếp lên lạm phát, qua đó ảnh hưởng CAD, AUD, NOK.
Rủi ro không còn nằm ở eo biển
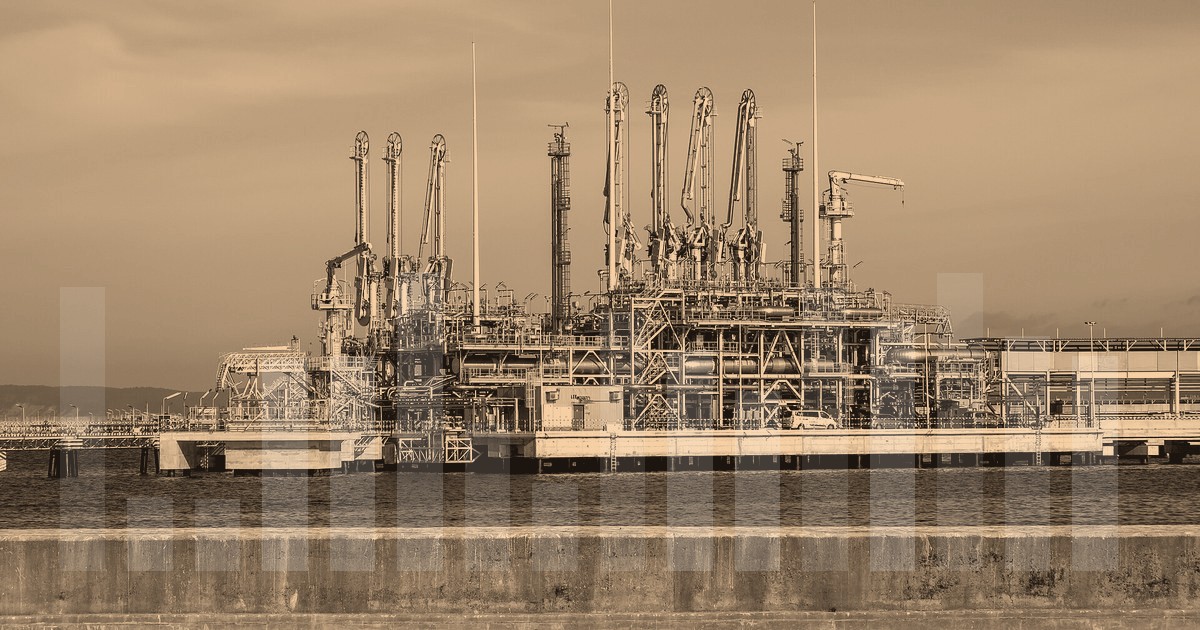
Câu chuyện đáng chú ý nhất trong tuần không phải là một con số tồn kho, mà là cách rủi ro hàng hải đang đổi bản chất. Cảnh sát biển Mỹ và FBI đã lên tàu kiểm tra hai tàu mang cờ nước ngoài — một chở dầu, một chở LNG — vào các ngày 21 và 24/8, sau khi có dấu hiệu mạng của cả hai tàu bị xâm nhập trong lúc đang qua eo biển Gibraltar trên đường tới Bờ Vịnh Mỹ.
Điểm mấu chốt nằm ở chỗ: các nhóm kiểm tra không tìm thấy bằng chứng về gián đoạn vận hành, mất ổn định của tàu, nguy hiểm cho thủy thủ đoàn hay tác động môi trường. Nói cách khác, thiệt hại không nằm ở thân tàu hay hàng hoá, mà nằm ở lớp niềm tin vào hệ thống điều khiển và thông tin của con tàu. Đây là loại rủi ro khó định lượng hơn nhiều so với một vụ va chạm hay một cuộc tấn công vào cảng.
Cơ chế lan truyền vào giá dầu và giá cước
Thị trường dầu vốn quen định giá rủi ro địa chính trị theo xác suất gián đoạn nguồn cung. Một cuộc tấn công vào tàu chở dầu ở Hormuz hay Bab-el-Mandeb khiến trader hỏi: bao nhiêu thùng sẽ không tới được đích? Nhưng một cuộc tấn công mạng vào hệ thống điều khiển tàu khiến trader phải hỏi câu khác: nếu con tàu vẫn nổi, vẫn chở đủ hàng, nhưng không chắc hệ thống của nó còn nguyên vẹn, thì ai chịu trách nhiệm nếu có sự cố?
Câu hỏi đó chảy thẳng vào phí bảo hiểm. Chi phí bảo hiểm hàng hải không chỉ phản ánh tuyến đường, mà phản ánh khả năng kiểm soát rủi ro. Khi rủi ro chuyển từ "tuyến đường nguy hiểm" sang "hệ thống trên tàu có thể đã bị xâm nhập", các hãng bảo hiểm buộc phải mở rộng phạm vi điều tra, tăng yêu cầu kiểm tra trước khi cấp đơn, và trong nhiều trường hợp là tăng phí hoặc loại trừ rủi ro mạng khỏi hợp đồng tiêu chuẩn. Chi phí đó không biến mất — nó được cộng vào giá cước vận tải, và cuối cùng vào giá hàng hoá giao đến người mua.
Tồn kho và biên độ: nơi cú sốc hiện ra trước tiên
Trong ngắn hạn, thị trường dầu vẫn đang giao dịch quanh câu chuyện cung cầu thuần tuý. Dự báo tồn kho dầu thô API ở mức -1.8 triệu thùng, so với mức -0.3 triệu thùng kỳ trước, cho thấy kỳ vọng rút kho mạnh hơn. Nếu con số thực tế xác nhận mức rút này, nó củng cố trạng thái thắt chặt vật chất của thị trường — và đó là nền để một cú sốc phí bảo hiểm có chỗ bám vào.
Biên độ là chỉ báo nhạy hơn. Khi thị trường phải định giá lại một rủi ro không thể quan sát trực tiếp, biên độ giãn ra trước khi giá đổi hướng. Vàng tăng 1.34% lên 4350.56 trong khi DXY chỉ nhích 0.08% lên 99.691 cho thấy dòng tiền phòng ngừa đang chảy vào tài sản trú ẩn mà không cần một cú sốc tỷ giá. Đây là dạng phản ứng điển hình khi thị trường nhận ra rủi ro mới nhưng chưa xác định được quy mô.
Tác động vòng hai lên lạm phát và các đồng tiền hàng hoá
Với CAD, AUD và NOK, kênh truyền dẫn cần theo dõi không phải là giá dầu giao ngay, mà là chi phí vận chuyển và bảo hiểm. Canada và Na Uy xuất khẩu dầu thô bằng đường biển; Úc xuất khẩu LNG và than bằng đường biển. Nếu phí bảo hiểm tăng trên các tuyến liên quan, biên lợi nhuận xuất khẩu của các nước này bị bào mòn dù giá hàng hoá danh nghĩa không đổi. Đó là lý do tại sao một sự kiện ở Gibraltar có thể xuất hiện trong câu chuyện CAD và NOK trước khi nó xuất hiện trong giá dầu Brent.
Kênh lạm phát cũng đi theo hướng tương tự. Chi phí vận tải cao hơn là chi phí đầu vào, và chi phí đầu vào cao hơn sẽ được chuyển một phần vào giá tiêu dùng sau một độ trễ vài tháng. Với dữ liệu Mỹ sắp công bố — doanh số bán lẻ dự báo +0.8% sau mức -0.5% kỳ trước, giá xuất khẩu dự báo +0.5% sau -1.4% — thị trường đang kỳ vọng một sự phục hồi. Một cú sốc chi phí vận tải đến đúng lúc này sẽ khiến bức tranh lạm phát khó đọc hơn, và đó là điều các ngân hàng trung ương không muốn.
Ở Canada, số nhà khởi công dự báo 240K so với 229.4K kỳ trước là dữ liệu nội địa cần đặt cạnh câu chuyện năng lượng. CAD chịu ảnh hưởng kép: vừa từ giá dầu, vừa từ dòng vốn vào lĩnh vực năng lượng. Nếu rủi ro hàng hải làm tăng chi phí xuất khẩu mà không tăng giá bán, lợi thế của CAD mờ đi.
Điều cần theo dõi
Ba thứ đáng bám sát trong những phiên tới. Thứ nhất, diễn biến điều tra hai tàu nói trên — nếu có thêm tàu bị kiểm tra, thị trường sẽ bắt đầu định giá rủi ro mạng như một rủi ro hệ thống chứ không phải sự cố đơn lẻ. Thứ hai, phản ứng của phí bảo hiểm hàng hải trên các tuyến Gibraltar và Bờ Vịnh Mỹ, vì đó là nơi cú sốc chi phí xuất hiện sớm nhất. Thứ ba, xác nhận tồn kho dầu thô API và dữ liệu giá xuất khẩu Mỹ, vì hai con số này cho biết liệu chi phí vận tải tăng có đang được hấp thụ hay bắt đầu chảy vào giá.
Tổng hợp và phân tích từ OilPrice.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.