Quảng cáo


Quảng cáo
Vàng quay đầu giảm 1,78% về 4.280 USD/ounce khi DXY hồi lên 101,1, nhưng TD Securities vẫn nhắm mốc 5.000 USD vào 2027 dựa vào dòng ETF và lực mua của ngân hàng trung ương. Bài phân tích mổ xẻ cơ chế lợi suất thực và câu hỏi liệu dòng tiền dài hạn có đủ bù chi phí cơ hội khi Fed còn tăng lãi suất.
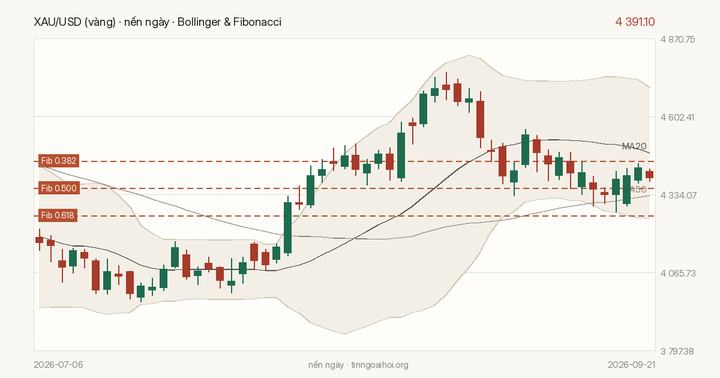
Phiên 23/09 chứng kiến XAU/USD rơi 77,36 USD, tương đương 1,78%, về 4.280,38 USD/ounce trong khi chỉ số DXY leo lên 101,102 (+0,56%). Đây là phản ứng gần như kinh điển: đồng bạc xanh mạnh lên làm vàng, vốn định giá bằng USD, trở nên đắt hơn với người mua ngoài Mỹ, kích hoạt bán tháo kỹ thuật. Nhưng nếu chỉ dừng ở đó thì bức tranh sẽ rất hẹp. Điều đáng chú ý là TD Securities vẫn giữ quan điểm vàng bước vào chu kỳ tăng mới, hướng tới vùng trên 5.000 USD/ounce vào năm 2027 — ngay cả khi thị trường đã định giá thêm ba lần Fed nâng lãi suất.
Sự đối lập này là điểm mấu chốt cần mổ xẻ. Giá vàng chịu áp lực ngắn hạn từ lợi suất thực và sức mạnh USD, nhưng cấu trúc dòng tiền dài hạn lại đang kể một câu chuyện khác.
Vàng không sinh lãi. Vì vậy, khi lợi suất thực — lợi suất danh nghĩa trừ lạm phát kỳ vọng — tăng, chi phí nắm giữ vàng tăng theo, và ngược lại. Với ba lần tăng lãi suất đã được phản ánh vào giá, thị trường đang giả định lợi suất thực sẽ còn đi lên. Đó là lực cản trực tiếp.
Tuy nhiên, TD Securities lập luận rằng dòng tiền từ các nhóm nhà đầu tư dài hạn đã tăng tốc trong những tháng gần đây, đủ để giúp vàng chống chịu môi trường lãi suất cao hơn. Điểm tinh tế nằm ở chỗ: nếu thị trường đã định giá ba lần tăng, thì bất kỳ sự thất vọng nào trong việc đạt được mức "xà" cao đó sẽ chỉ đẩy đà tăng của vàng nhanh hơn. Nói cách khác, rủi ro bất đối xứng đang nghiêng về phía tăng khi kỳ vọng Fed đã căng.
Một chi tiết đáng lưu ý: dòng tiền CTA đã âm ròng trong những tuần gần đây, khi các quỹ hệ thống thanh lý vị thế mua nhỏ trước cuộc họp FOMC tháng 9. Điều này vừa là lực cản cho đà tăng cuối hè, vừa là tin tốt — vì trạng thái của các quỹ động lượng giờ đã "sạch", nghĩa là không còn nhiều vị thế mua bị kẹt để bán tháo, và dư địa tăng nếu dòng tiền tự quyết quay trở lại.
Điểm tựa vững chắc nhất trong luận điểm của TD Securities là lực mua của ngân hàng trung ương. Khi các chủ đề phi đô la hóa, suy yếu đồng USD và bất tín nhiệm tài khóa trở lại thành động lực thị trường, ngân hàng trung ương được kỳ vọng sẽ tiếp tục tích lũy mạnh trong năm nay — cả ở con số báo cáo lẫn ước lượng mua ròng chưa được công bố.
Đây là dòng tiền có độ nhạy cảm thấp với lợi suất thực. Ngân hàng trung ương mua vàng vì lý do dự trữ, đa dạng hóa và địa chính trị, không vì chênh lệch lãi suất. Chính đặc tính này khiến họ trở thành lớp đệm hấp thụ áp lực bán từ các quỹ đầu cơ khi Fed thắt chặt. Nhu cầu Trung Quốc cũng được nhắc tới như một trụ cột bổ sung.
Vấn đề là dữ liệu mua ròng chưa báo cáo rất khó kiểm chứng, nên luận điểm này mạnh về logic nhưng yếu về khả năng đo lường theo thời gian thực. Người giao dịch nên xem đây là yếu tố nền, không phải tín hiệu vào lệnh.
Trong ngắn hạn, DXY vẫn là biến kiểm soát. Mức 101,102 đi kèm EUR/USD 1,13867 và USD/JPY 158,338 cho thấy đồng bạc xanh đang mạnh một cách tương đối rộng. Nếu DXY vượt lên trên vùng hiện tại, vàng nhiều khả năng còn chịu áp lực trước khi dòng tiền dài hạn kịp bù đắp.
Dòng ETF là thước đo trung gian quan trọng nhất: đây là kênh mà nhà đầu tư tổ chức dài hạn thực sự đặt tiền, khác với vị thế phái sinh ngắn hạn của CTA. Nếu dòng vào ETF tiếp tục tăng trong khi giá điều chỉnh, đó là dấu hiệu lực mua thực đang hấp thụ bán tháo — cơ sở để luận điểm 5.000 USD có giá đỡ.
Về lịch sự kiện, PMI tổng hợp sơ bộ dự báo 55,2 so với 56 kỳ trước, PMI sản xuất dự báo 53,6 so với 53,9. Cả hai đều là mức cao nhưng đang hạ nhiệt nhẹ. Nếu số liệu yếu hơn dự báo, kỳ vọng Fed tăng lãi suất có thể bị nới lỏng, tạo dư địa cho vàng hồi phục.
Trọng tâm trước mắt là diễn biến DXY quanh vùng 101 và phản ứng của vàng tại ngưỡng 4.280 USD — liệu đây là điểm dừng kỹ thuật hay mở ra nhịp điều chỉnh sâu hơn. Song song đó, cần theo dõi dữ liệu dòng ETF vàng: dòng vào ròng duy trì trong lúc giá giảm sẽ củng cố luận điểm dài hạn, còn dòng ra sẽ làm suy yếu cơ sở của mục tiêu 5.000 USD. Cuối cùng, PMI sơ phẩm và các phát biểu tiếp theo của quan chức Fed sẽ định hình lại kỳ vọng lãi suất — biến số quyết định chi phí cơ hội nắm giữ vàng trong quý tới.
Tổng hợp và phân tích từ FXStreet.
Thông tin trên trang không phải khuyến nghị đầu tư. Giao dịch ngoại hối và vàng có rủi ro mất vốn.